明确界定并清晰传达的ESG目标,可以为所有利益相关方和可持续管理实践创造价值。
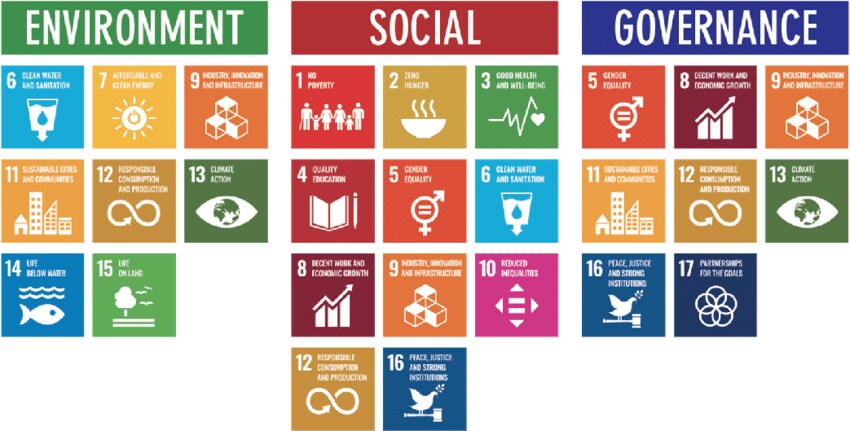
要让ESG成为企业的“北极星”,就应超越“E”,不能仅聚焦于环境目标。
这也是领导力问题:如果只有高层管理者了解ESG目标,那就毫无意义。
将企业战略与环境、社会和良好治理目标(简称“ESG”)保持一致,是一种良好做法。毕竟,谁不希望为所有利益相关方的利益,尤其是为作为首要利益相关方的社会,实现可持续运营呢?
近来,ESG正承受着越来越大的压力。《金融时报》认为ESG的未来“处于十字路口”。《经济学人》认为它是“一个需要紧急修复的失灵体系(that)”。一些漂绿和“觉醒洗白”丑闻又雪上加霜。批评者可能会争辩说,当前世界有更紧迫的问题:乌克兰战争正给许多国家带来能源、粮食危机,并可能引发难民危机。
问题在于:ESG能否被挽救?如果可以,又该如何挽救?
ESG无需挽救。它依然是一个清晰的目标,但需要透明度。在日益碎片化和动荡的世界中,企业比以往任何时候都更需要清晰的指南针。拥有“真北”是可持续管理的前提,也是为所有利益相关方创造价值的前提——进而也是为包容性资本主义奠定基础。明确界定并清晰传达的ESG目标,可以成为这颗北极星。
我坚信,ESG不是短期潮流,而是会长期存在。但前提是我们谈论的是真实、透明、诚实且可衡量的ESG。ESG不能只服务于某种意识形态或进一步的官僚主义;它必须在理想与可行之间取得平衡。这样才会获得认可,并产生影响和成效。
ESG如何才能成为有效的“北极星”?
1. ESG是领导力问题。它应锚定在公司高层,并为企业业务战略奠定基础。管理层必须清楚地掌握公司的短期、中期和长期发展情况,并据此制定目标。仅设定一个遥远未来的目标(例如在20XX年实现净零排放)而不界定实现可持续业务运营的中间步骤,是远远不够的。这与富有远见的企业管理无关,而更多地关乎将责任移交给后代。
2. ESG是监事会长期关注的高优先级议题。当然,制定和执行公司战略并推动ESG,是管理层的职责。然而,监事会需要予以认可,应设定框架并提供根本性指引。监事会应建立薪酬体系,将实现最相关的ESG目标纳入其中。通过为董事会成员设定个人目标,监事会可以在短期内激励有意义的进展。
例如,能够促进包容性和多元化的人才储备体系,可以及时建立。但实现ESG目标与其说是短跑,不如说是马拉松:推动向气候中和的可持续转型,需要与投资者的经济利益挂钩的长期激励机制。此外,这些努力通常也会在股东大会投票中获得投资者的好评。
3. ESG应超越“E”,不能仅聚焦于环境目标例如减少温室气体排放。它与“S”和“G”同样与环境密切相关。这包括例如多元化目标、良好治理、零伤害、创造就业等。企业需要在E、S和G三个领域都设定明确目标,才能不断改善。总之,这三者是相互关联的。
4. 如果只有高层管理者了解ESG目标,就毫无意义。ESG战略必须完全融入企业的整体业务战略,并必须成为企业文化的关键组成部分——因为文化的力量远胜于战略(culture eats strategy for lunch),并且还会影响客户、供应商和合作伙伴的行为。这关乎为企业建立一套ESG体系。自上而下的行动需要与自下而上的意愿相契合。这也是应对漂绿或“觉醒幻想”的最佳良方。
5. ESG可以成为吸引合适人才的强大助力。顶尖人才难以寻觅,人才争夺战已经结束——人才赢了。那么,如何吸引最优秀的人才?高薪?或许有用,但并不特别,也不可持续。高科技?也许吧,但可能只是昙花一现。什么能打动一流人才?根据我的经验,答案往往是对一个简单问题的回应:为什么我应该为你工作?答案在于拥有目标、服务社会,并与世界的共同福祉息息相关。
相对业绩(与同行相比)也是必不可少的。如果您的运营业绩落后于行业和竞争对手,就不要急于涉足目标和ESG推广等议题。如果首席执行官们按照雄心勃勃的ESG目标经营企业,却未能交出足够的财务和运营业绩,他们的职位也会面临风险。具有竞争力且可持续的盈利能力是一项至关重要的职责。它为ESG被视为“必需品”而非“锦上添花”创造了必要的自由和独立性。
在资本市场上,以ESG为导向的企业与来自“旧世界”的其他企业展开竞争。随着低利率时代的结束,市场竞争日益加剧。如果预期回报未能实现,大多数投资者会转向他处,或迫使管理层/董事会更迭。每个孩子都知道,要赢得公主,首先必须杀死恶龙——首席执行官也应当明白这一点:先清除路上的大石头。如果您的业绩落后于竞争对手,就应埋头苦干、更加努力。不要被超出自身能力范围的事情分散注意力——至少目前还不要。
把ESG做好至关重要——这不仅是企业长期成功的前提。正确的方法能够开创一种新型的包容性资本主义。如今,企业面临的期望已超越单纯的盈利,正如我们通过全球气候行动主义、#MeToo和“黑人的命也是命”运动所看到的那样。当今的重点是企业服务社会。通过重新定义资本主义,我们可以建设一个更加公正和可持续的世界。
然而,仅有管理层和员工对ESG的承诺是不够的;政治和监管框架也必须给予支持。ESG需要一套统一的、可全球适用的规则,以便企业之间能够得到可信、准确的比较,并接受独立审计。美国和欧洲的会计准则委员会负责制定国际会计规则,也应在国际层面制定ESG标准,企业据此可以制定其目标。这些目标应以科学和规则为基础,并由全球审计师进行核实。“实质重于形式”这一原则适用:内容的质量具有决定性作用。我希望我们在这方面取得重大进展,因为ESG已经确立了其地位,并将长期存在。