电动化可以显著帮助全球公路货运行业降低碳排放;
从电池重量和性能,到支持充电桩的基础设施,再到该行业的监管方式,都必须加以考虑,以助力交通运输(包括卡车和远距离重型车辆)向电动化转型;
进展已在推进:欧洲汽车制造商协会预计,到2030年,将有20万辆电动卡车上路行驶。
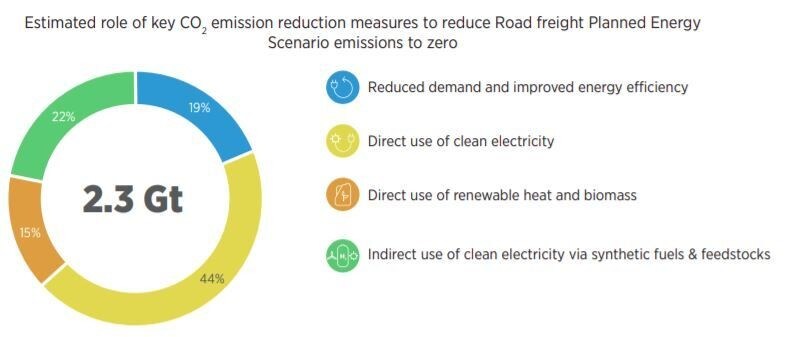
全球公路货运每年的尾气二氧化碳排放量为2.9吉吨。电动化日益被视为一种可行的脱碳选择,并将受益于电动乘用车领域正在进行的创新。正如由五边论坛牵头的一次近期讨论所强调的,车辆电动化既带来了新的机遇,也面临挑战。
汽车电池创新推动货运领域发展
电动出行是向清洁能源转型和降低排放的核心。据国际可再生能源署估计,到2020年,电动汽车将约占全球汽车销量的5%。部分国家已率先行动:以挪威为例,2020年9月,该国新车销量中有62%为电动汽车。
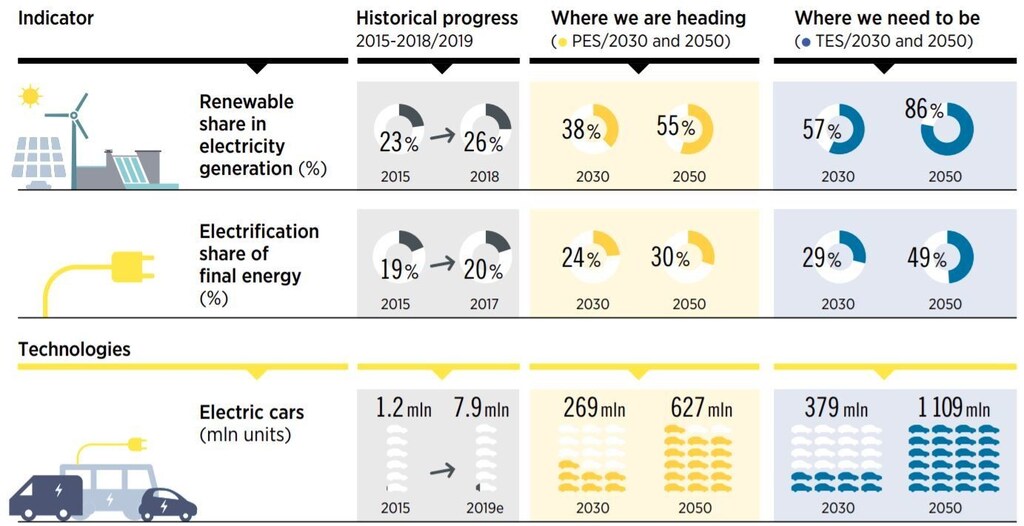
为加快其他领域的转型,需要多种创新相结合,包括电池制造、清洁电力供应、智能快速充电、充电桩可用性以及高性能电池,并辅以适当的政策框架和市场激励措施。
创新与技术进步正推动这一转型,电池发挥着关键作用。过去10年,电池组成本已下降95%,降至每千瓦时122美元,且这一趋势还将持续。掌握优质电池技术的企业将主导未来的汽车产业。当前研究聚焦于减重,但快速充电性能、战略性材料、电池寿命、火灾风险和制造成本同样必须纳入考虑。创新持续快速推进,全球政策雄心也在不断增强。
当今性能最佳的纯电动汽车,在测试条件下可行驶650公里,其中电池占整车重量的27%。一流电池组的能量密度接近200瓦时/千克(瓦时每千克),仍有空间将其提升一至两倍,以实现更长的续航里程和拓展新的应用。
市场电动化程度日益提高
公交车、垃圾车、配送货车和矿用车辆正大规模转向电动化。这些车辆约占商用车燃料消耗的三分之一,而远距离重型车辆(HDV)占其余的三分之二。对卡车而言,载重量是关键组成部分,而法规对车辆总重量设有限制。如今柴油卡车的整备质量约为其最大装载质量的三分之一。几年前,电动卡车的构想似乎遥不可及,但得益于电池创新,这一局面正在改变。
在欧洲,50%至60%的货运距离不足500公里。若采用此类续航所需的电池,载重量将减少约15%,因此业界正在讨论为电动卡车增加两吨的额外重量许可。目前在售的电池驱动电动卡车,续航里程通常为150至200公里。仍需进一步改进,且许多原始设备制造商(OEM)正在为转型做好准备。
例如,欧洲汽车制造商协会(ACEA)预计,到2030年,将有20万辆电动卡车上路行驶,约占车队总量的4%。加利福尼亚州也制定了雄心勃勃的货运车队电动化计划,并在美国各地推进相关工作,预计到2025年,将有54,000辆重型电动卡车上路行驶。中国是电动卡车应用最多的国家,在电动垃圾收集车等细分领域处于领先地位。中国制造商比亚迪即将用电动版本取代深圳使用的15,000辆内燃机卡车。此前三年,深圳已投入60,000辆电动轻型卡车和货车。目前,深圳城市配送车辆总量中约有35%已实现电动化。
车队所有者积极参与
配送货车和卡车的商业模式以货运量为基础,这意味着电池重量并非问题。相反,更严格的城市空气质量要求是该细分领域的重要推动因素。DPD瑞士公司例如,强调了电动汽车解决方案目前已可投入使用,而氢基解决方案则不然;DHL则强调了卡车充电走廊和充电集群对推动转型的重要性。
重型车辆充电在某些方面将不同于电动乘用车。然而,越来越多城市的电动公交车运营经验正为重型车辆市场提供参考,例如在充电方式以及促进系统集成的数字化和物联网解决方案的应用方面。
法规与政策为转型铺路
法规在为电动重型车辆的推广及必要充电基础设施提供稳定投资环境方面发挥着关键作用。在欧洲,《欧盟条例》(EU)2019/1242为重型车辆设定了二氧化碳排放标准,并规定自2025年起,制造商将面临日益严格的二氧化碳排放目标,卡车制造商正积极应对。包括全球最大卡车制造商戴姆勒卡车在内的原始设备制造商,将于2039年前仅销售零排放车辆。其他主要卡车制造商也在转向电动汽车生产,例如沃尔沃卡车、雷诺卡车和MAN,以及特斯拉和Nikola等新进入者。
欧洲法规的修订,包括《电池指令》(BD),将促进充电基础设施和配套技术的快速部署。充电基础设施也是欧洲绿色复苏计划中七个标志性项目之一。
其他表现出重要动向的地区包括加利福尼亚州及美国其他地区,在这些地区,我们看到了加利福尼亚州《先进清洁卡车规则》(ACT)、“迈向零排放”倡议,以及为加快部署和降低成本而正在持续推进的全球充电标准与技术推广工作。国际合作可能加快通用标准的采用。
面向行业耦合的智能充电
重型车辆接入电力系统的问题值得更多关注。目前正在对电动重型车辆测试多种充电技术,其功率范围为250至900千瓦,未来充电桩功率最高可达3兆瓦。高速公路充电枢纽可能需要数十兆瓦的功率。电动重型车辆智能充电管理高峰负荷的方法,可能需要结合固定式缓冲电池、现场可再生能源发电以及根据电力系统需求进行数字化管理的充电桩。由于电网加固可能需要长达三年时间,因此需要车队所有者、充电桩所有者以及公用事业公司共同参与综合规划。
总之,商用车领域正在转型。纯电动力作为新进入者,正与氢能、生物甲烷及其他生物燃料争夺重型车辆行业迈向低碳竞赛的领先地位。




