疫情带来的启示之一是,数字化是未来的发展方向,金融普惠也不例外。
但在印度尼西亚,推动金融普惠数字化面临挑战,因为当地数字素养和金融素养水平都较低。
以下是印度尼西亚银行BRI如何努力克服其中一些挑战。
过去十年,印度尼西亚民众获取正规金融产品和服务的机会已大幅改善,但该国金融素养指数仍然相对较低,目前不到40%。
印度尼西亚面临的金融普惠挑战
印度尼西亚有6000多万家超微型和微型企业。它们是印度尼西亚经济的重要驱动力,贡献了该国超过60%的GDP,并吸纳了高达97%的劳动力。然而,缺乏正规银行服务阻碍了它们获取资金,限制了其增长潜力。印度尼西亚合作社部近期的一项研究发现,受访的超微型和微型企业中,仍有半数以上未能获得充足的金融服务。许多企业没有银行账户,背负债务,交易也主要使用现金,因此难以建立可靠的信用记录,无法在需要时获得正规融资。
与此同时,新冠疫情加快了印度尼西亚向数字化转型的步伐。如今,互联网覆盖人口接近总人口的53%。金融服务数字化为解决金融普惠难题、奠定包容且可持续的经济增长基础带来了机遇。
印度尼西亚设定了到2024年实现90%金融普惠率的目标(高于目前的76%);超微型和微型企业是这一愿景的重点。
缩小印度尼西亚的金融普惠差距
为了解微型客户的特点,BRI于2020年开展了一项研究,为制定数字金融普惠战略提供了三点见解(见下图图1)。
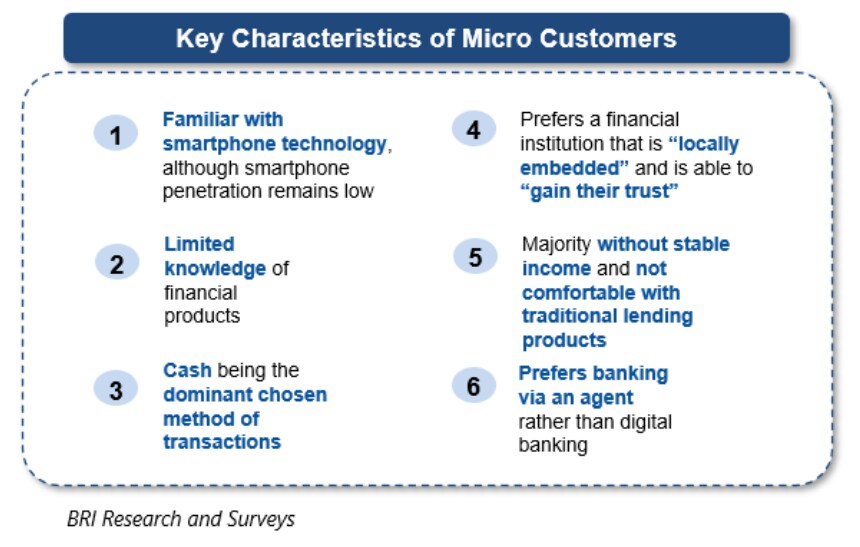
第一,客户对储蓄账户以外的金融产品了解有限。
第二,由于收入不稳定,他们对银行的传统贷款产品感到不放心。
第三,他们需要一家“扎根当地”、能够“赢得他们信任”的金融机构。
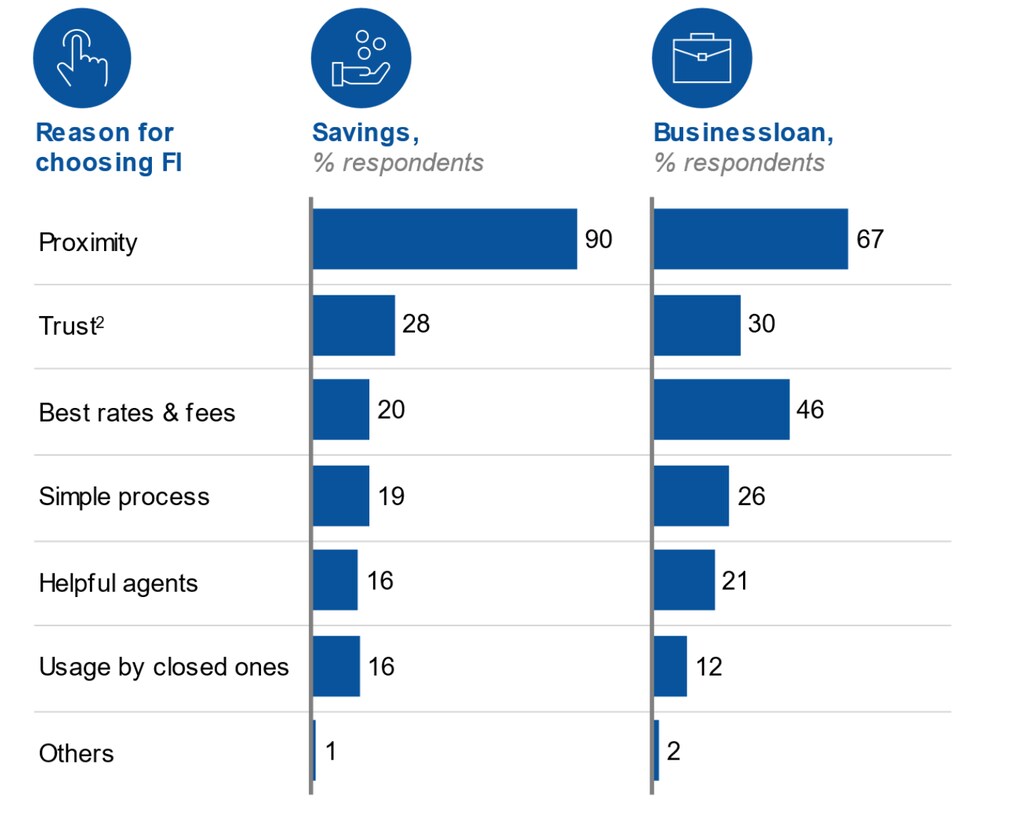
作为印度尼西亚规模最大的银行和小额信贷机构,BRI全力借助数字化推动金融普惠,重点开展三项举措:代理无网点银行服务、数字顾问和数字商业生态系统。
1. 代理无网点银行服务
BRI开发了BRILink代理模式,这是一种代理业务模式,允许经选定的客户提供银行服务,包括基本储蓄和交易服务。这些代理通过银行支持的读卡设备或移动应用等数字渠道为客户提供服务。BRILink代理是赢得客户对交易安全信任的关键力量。数字渠道的运用,使这项举措成为向此前不熟悉数字金融服务的人群介绍相关服务的重要途径。BRILink代理借助数字技术帮助客户进行交易,服务过去无法获得金融服务的社区,尤其是偏远地区的社区。
如今,我们在印度尼西亚群岛各地超过53,000个村庄设有50多万名BRILink代理。2021年,他们办理了超过9亿笔交易,交易总额超过810亿美元。
2. 数字顾问
金融素养和数字素养不足,会使那些不熟悉数字金融产品的人面临欺诈和身份盗用风险。数字素养不足已成为引发网络安全担忧的主要因素,也进一步凸显了金融教育和数字教育的双重必要性。
迄今为止,我们已动员超过27,000名信贷专员担任数字顾问,协助并指导客户通过安全的移动银行应用访问金融服务并安全地进行金融交易。这项工作简单却至关重要。在积极鼓励超微型和微型客户使用数字金融普惠服务的同时,我们也必须保护他们免受潜在欺诈的侵害,因为欺诈可能严重影响他们的福祉。
世界经济论坛如何推动建设包容且可持续的数字经济
3. 数字商业生态系统
要确保数字金融交易能够持续开展,就必须让它深深融入客户的日常活动。三家金融普惠领域的先行者——印尼人民银行(BRI)、印度尼西亚最大的当铺贷款机构Pegadaian,以及专注于赋能女性的印度尼西亚最大团体贷款机构PNM——携手打造超微型生态系统。它们共同期望成为全球最大的小额信贷机构之一,并在未来四年帮助3000多万客户摆脱贫困。
该生态系统在印度尼西亚各地设有18,000多家分支机构,助力小企业、农民、渔民和湿货市场商贩获得金融服务并拓展业务。此外,生态系统还提供全面的产品组合,包括团体贷款、储蓄和投资产品。这些创新使生态系统能够服务爪哇岛鸡蛋、甘蔗和水稻的端到端价值链(涵盖生产、分销和消费)。
实现金融普惠的前景令人振奋,但企业若不释放数字化的力量,就无法实现这一目标。解决这一问题至关重要,只有这样,每个人,尤其是微型和超微型客户,才能平等地获得可持续、全面的金融服务,发展业务并改善生活品质。




