全球金融危机、新一代消费者的崛起,以及新兴数字产品缺乏透明度,共同导致财富管理行业失去信任。
然而,随着客户在日益复杂的世界中寻求保全财富,信任依然是财富管理领域的终极货币。
要重新赢得信任,财富管理从业者需要着眼于三个关键方面:透明文化、为客户创造价值以及股东价值。
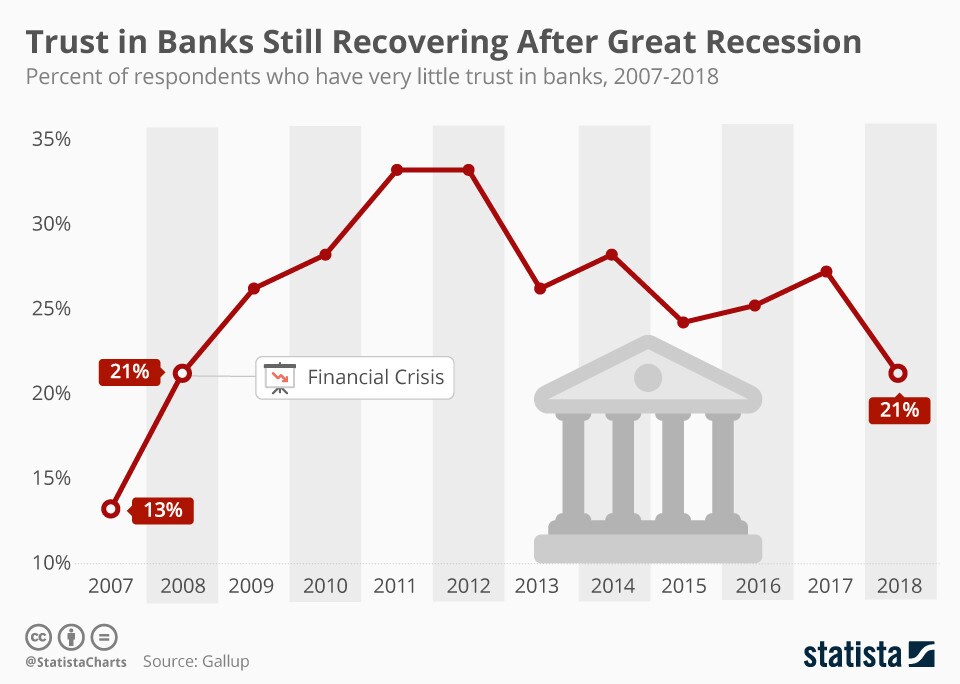
声誉与信任难以建立,却容易失去。财富管理从业者对此深有体会。过去15年间,我所在的行业乃至整个金融领域的信任度有所下降,这是一系列事件与发展所致,而且往往源于行业自身。全球金融危机率先引发信任危机。近来,以技术为驱动的商业模式也引发了人们对其可靠性的质疑。如今,新一代财富管理客户正在质疑当今的金融机构能否在他们的未来中占有一席之地。
面对此类充满挑战的时期,我们需要做出改变,着手重建已失去的信任。我们必须推动透明化,为客户创造更多价值,并为股东创造更多价值。
信任的流失
2000年代互联网泡沫破裂后,随之而来的全球金融危机促使各国政府介入,以拯救部分大型银行免于倒闭。与此同时,实体经济陷入困境,人们对这个被指贪婪的行业的不信任进一步扩大。监管机构推出了复杂的监管规则,以避免再次爆发危机。然而,尽管采取了这些预防措施,该行业仍接连爆发丑闻,人们对金融体系的信心进一步受到侵蚀。
金融危机之后,数字化迅速发展,许多人转向技术与数字化服务,以推动去中介化、把控制权交还给客户,并绕开人为情绪的干扰。数字资产似乎被视为最后的数字前沿,是一次试图在绕开机构的完全去中心化体系中建立信任的终极尝试。然而,与许多人的期望相反,这些数字资产未能解决诸多问题,其表现也并未优于更传统的同类资产。在金字塔的顶端,FTX近期的崩盘再次凸显,问责与透明的需求不应仅限于老派银行业。
代际更替也在很大程度上影响着人们对财富管理机构的看法。新一代人正审视实体银行和财富管理机构,并质疑这些机构及其“老派”服务如何在更加数字化的世界中满足他们的需求。
世事变迁,本质依旧
银行业信任的起源可追溯至约7000年前的古代美索不达米亚。当时,人们认为最安全、最神圣的地方是神庙与王宫,因此用它们来保管谷物等珍贵物资。“信用”(credit)一词的词源中也蕴含着信任之意,该词源自拉丁语“credere”,意为相信、信任。
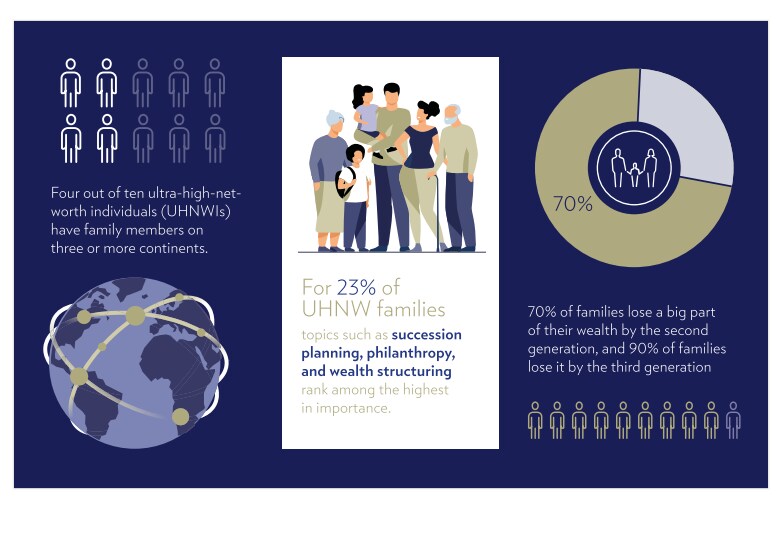
即便在今天,随着客户在日益复杂的世界中寻求保全财富,信任依然是财富管理领域的终极货币。客户的商业利益与跨代家族遍布全球不同司法管辖区,使局面更加复杂。财富管理从业者必须认识到,信任已受到损害;要重新赢得信任,需要着眼于三个关键方面:透明文化、为客户创造价值以及股东价值。
透明文化
财富管理客户和公众只会信任他们了解和理解的事物。我们有责任确保提供透明度,以建立这种信任。然而,鉴于财富管理本质上是一项风险业务,以及我们对客户所承诺的合法保密义务,这也带来了挑战。
近年来,财富管理已成为受到高度监管的行业,其运营标准也比以往任何时候都更高。然而,风险依然固有存在:我们无法排除员工或客户的非法行为。政治与监管环境的变化可能使我们的法律地位在一夜之间改变,而不断演变的公众道德标准,也可能使此前普遍存在的行为显得缺乏判断力。
在财富管理中,透明与保密必须并存,尽管二者看似相互矛盾。我们的客户有权保护其隐私,但也必须遵守更广泛、更高层级的规则与承诺,例如各国征收公平税收的权利。在这种风险与保密并存的现实中,我们如何才能重建行业信任?
这一切始于文化,以及关于我们应当做什么、不应当做什么的清晰且有原则的指引。这有助于确保行动的一致性和长期透明的沟通,而这对建立信任至关重要。其次,行业需要更快地发现问题并加以补救。最后,也许也是最重要的一点,是建立强有力的最佳实践文化。如果鼓励并发展全行业共享信息的做法,整个行业便可以相互借鉴彼此的错误,正如航空业所做的那样。
为客户创造价值
若能为客户创造更大价值,财富管理从业者便能赢得信任。这听起来或许显而易见,但事实并非如此。财富管理长期以来都是以产品与功能为核心的业务,在投资端高度关注“下一笔交易”。投资组合表现固然重要(尤其是风险调整后的表现),但我们还能为客户做得更多。财富管理从业者必须理解客户的需求与价值观,以建立终身伙伴关系,并制定旨在实现多代财富增长与保全的财富管理策略。
这在损益表中起初会更难衡量,但将带来更高的相关性与长期的客户关系。财富管理模式的这一转变需要大量投入,并可能推动行业进一步整合,因为只有最专业的参与者才能胜任这一挑战。
股东价值
最后要讨论的话题是股东价值,它与提升客户价值不可避免地、严格地相关联。银行和财富管理机构的估值长期受挫。为此,我们必须如前文所述,创造长期的客户增值,而这反过来又将为定价、收入增长和利润率维持奠定基础。
规模同样至关重要。作为一项以人为核心的业务,规模并非自然而然形成。行政事务的数字化将为客户经理腾出更多时间,使其专注于客户需求。然而,额外的客户时间必须得到高效利用。对客户的深入了解将推动指数级增长。股东价值的最后一点在于差异化:只有通过差异化,我们才能获得溢价。否则,我们将局限于价格竞争,业务也将沦为同质化商品。
作为财富管理从业者,为了股东与客户的利益,我们必须忠于自我,专注于我们最擅长的事情:成为客户值得信赖的长期伙伴。重新赢得信任的道路不会短暂,也不会笔直,但它已经开始,而财富管理行业无意绕道而行。




