确保发展中国家的清洁能源转型需要外国投资。
本币贬值风险是为这些项目调动大规模外国资本流入的主要障碍。
设立混合融资汇率风险保障机制,将可防范此类汇率波动。
实现我们的气候变化目标,需要在发达经济体和全球南方各地对清洁能源项目进行大规模投资。但要为后一类国家的项目提供资金,就需要增加外国资本流入,而这将受到汇率风险的制约。设立一个创新的汇率风险保障机制,有助于克服这一制约。
未来二十年内,全球南方(不含中国)的年度能源排放量目前预计将增长50亿吨。国际能源署、世界经济论坛和世界银行的分析表明,要扭转这一趋势,以实现《巴黎协定》的气候目标,同时支持这些国家的发展需求,将需要到2030年,清洁能源投资在当前1500亿美元的水平上增长四至七倍。
值得注意的是,大多数所需的清洁能源项目提供面向国内的服务(例如太阳能或风力发电厂的电力、公共交通系统、建筑能效改造行动、电动汽车充电站)。这些项目产生本币收入。虽然这些项目的大部分资金将来自国内资源,但所需投资的巨大规模将必然需要大量外国资本,到2030年,每年可能达到1800亿美元或更多。
汇率风险(即本币相对于外币贷款或其他投资贬值的可能性)是为这些项目调动大规模外国资本流入的主要障碍(尽管并非唯一障碍)。这一风险会带来许多问题性影响。尤其是,它会提高资本成本,随着本币贬值增加国内利益相关方的金融负债,并且或许最重要的是,它会限制外国投资的规模。
虽然货币对冲及其他选择确实存在(包括针对发展中国家的专门计划),但这些方式成本高昂,而且许多全球南方货币缺乏所需的长期限、低成本和大规模工具,难以支持许多清洁能源投资。
如果无法克服这一货币风险,就不可能调动发展中国家为以低排放路径发展能源系统所需的外国资本流入规模。这对富裕国家和较贫穷国家在全球减少温室气体排放的努力中都构成风险。
如何应对这一障碍?我们提议设立汇率风险保障机制(ERCF),这是一种混合融资工具,将由东道国利益相关方、多边/双边发展和气候机构以及具有气候意识的国际资本共同出资。
ERCF将设立为离岸机构,将汇率风险纳入其资产负债表。它将发行担保,保护国际贷款方免受这一风险影响(见下图),同时协助保护国内发起方免受其影响。如果本币相对于预先确定的汇率贬值,该机构将承担合同约定的本币(LC)付款与外币(FC)债务偿还之间的一切差额。
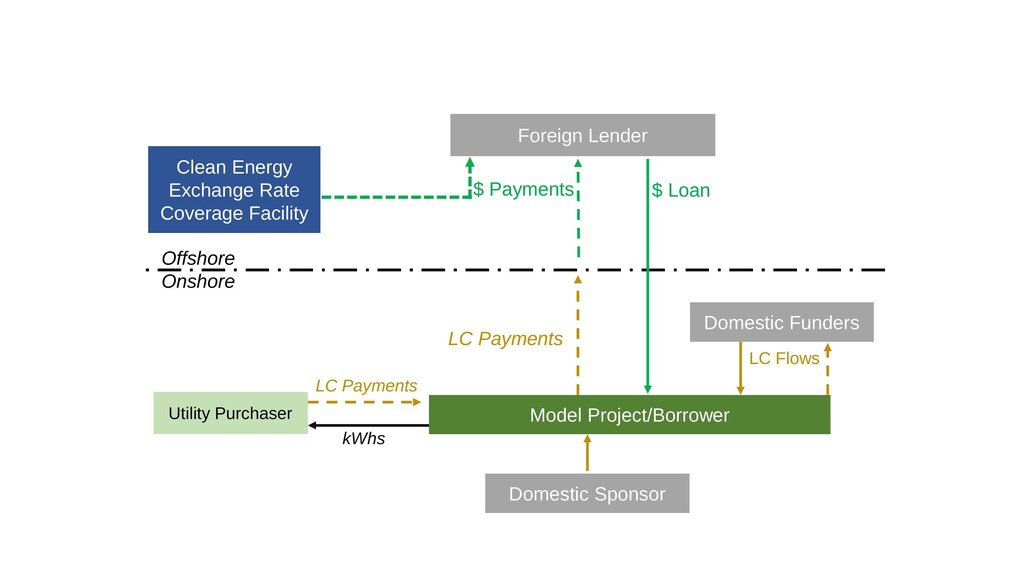
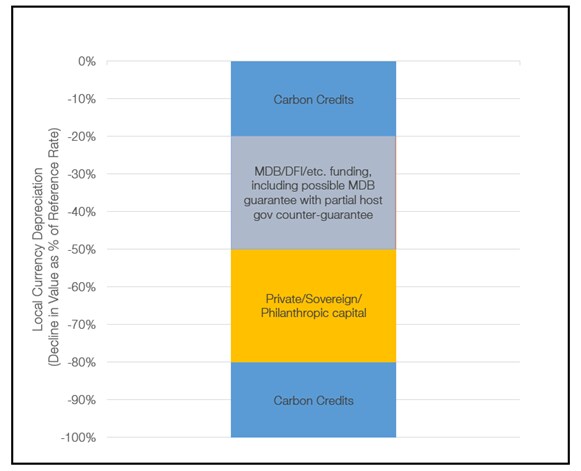
根据我们提议的融资结构,该机构将是一种“混合融资”工具,由以下方面提供资金:
分配给该机构的清洁能源项目所产生的碳信用额,将承担“第一损失”(如果本币遭遇灾难性贬值,还将承担差额的最后部分)。
多边开发银行(包括由东道国提供反担保的担保)、发展金融机构以及其他发展/气候机构,为确定的后续损失提供资金。
国际资本,包括慈善机构、主权财富基金和有意向的私营机构,承担“第三损失”。
关于该机构的更全面说明,载于以下报告: 通过气候融资创新推动清洁能源规模化:发展中国家汇率风险保障机制的结构。该机构可产生多重效益:
促进发展中国家清洁能源项目获得更多外国融资。
降低当地项目利益相关方面临的汇率波动风险,从而减少本币贬值时电价上涨的可能性。
降低清洁能源项目外国融资的成本。
促进保障范围的可扩展性。
支持碳信用项目和市场的发展。
使资助方能够通过混合融资结构放大金融影响力。
具备灵活性,可纳入专门窗口(例如国别项目,包括与南非、印度尼西亚、越南等国正在商讨的“公正能源转型伙伴关系”相关项目)。
要调动达到可持续发展与低排放双重目标所需规模的国际资本流动,需要新的金融工具。
作为应对汇率风险的解决方案,拟议的混合融资ERCF正作为以下倡议的一部分进行孵化:动员新兴经济体清洁能源投资。其倡导者欢迎有意向的组织和个人专家加入,共同实施试点机构,以促进为全球清洁能源转型提供更多资金。




