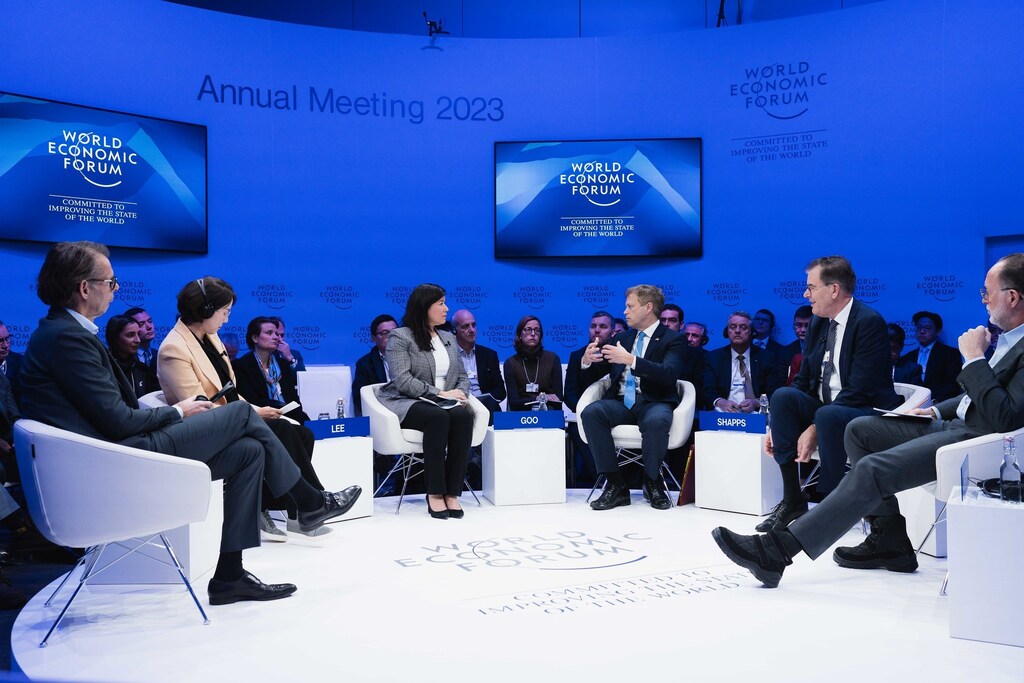
2023年达沃斯论坛的洞见:随着乌克兰战争、中国重新开放、能源危机、气候变化和去全球化主导围绕通胀和利率的讨论,一种新的投资叙事正在形成。
从美国到欧洲,能源安全与脱碳正在改变投资叙事,尽管能源转型的格局依然纷繁复杂。
人们仍担忧,央行的干预能否与经济增长保持同步,同时又不致引发衰退。
达沃斯的情绪是松了一口气,同时对接下来的局面也有几分兴奋。这一群体的投资前景判断从未如此分歧。
松一口气,至少是因为三种宏观情景并未如担忧的那样发展:中国已结束清零政策并重新开放;通胀正在缓和;欧洲因冬季暖和、能源价格下跌而幸运过关。
然而,无论你与谁谈论通胀和利率,乌克兰战争、中国重新开放、能源危机、气候变化和去全球化都是讨论的主角。我参加了40场私人会议和小组讨论,更好地理解了企业、投资者和政策制定者的心态。以下是我的三点收获。
1. 能源安全与脱碳正在改变投资叙事
《通胀削减法案》(IRA)旨在推动清洁能源发展,是今年年会上讨论最多的话题之一。该法案提供的大规模绿色补贴(据Kaya Advisory估算,约为1万亿美元的补贴、激励措施和贷款)正吸引着我接触过的每一家欧洲工业企业考虑在美国扩张或设立运营机构。
我认为,《通胀削减法案》的影响可能堪比法国1974年的梅斯梅尔计划(推动核能发展)——这是迄今为止世界上最成功的能源安全与脱碳计划至今。
与会者普遍意识到,欧洲需要积极作为。
比利时首相亚历山大·德克罗告诉我,他正在倡导欧洲做出强有力的回应,例如制定一项《气候投资法案》。正如一位全球最知名的经济学家对我所说,如果必须发生贸易战,绿色补贴贸易战是危害最小的,因为它具有自我限制性:资金终会耗尽,即便存在一些浪费,它也应能推动增长并提升能源安全。我的会谈还表明,英国政策制定者对绿色补贴仍在愤怒与否认之间摇摆,尚未制定战略性应对方案。
能源安全与气候政策正在改变投资叙事和资本流向。由FCLTGlobal举办的一场私人聚会汇聚了全球部分最大的资产所有者和投资者,尽管存在ESG(环境、社会和治理)的反对声浪,这一聚会仍凸显了各方日益浓厚的兴趣。
令人惊讶的是,能源转型领域的投资方法几乎与投资者数量一样多。相比之下,欧盟绿色分类目录及基金规则的僵化和非黑即白的特性,被认为不足以有效指导投资组合或促进转型金融。
企业方面依然高度关注。我听到许多首席执行官表示,能源危机和对脱碳的关注正促使企业推出能效计划并进行重大供应链变革。挪威主权财富基金负责人尼古莱·唐根在一场小组讨论中表示,六个月前,该基金投资的公司中仅有10%拥有可信的净零排放计划;如今这一比例为17%。挪威央行投资管理公司要求所有被投资公司制定此类计划,否则将投票反对其董事。
“能源转型将是混乱且多变的,”哥伦比亚气候学院院长杰森·博尔多夫说道。鉴于我们当前的基础设施,化石燃料与可再生能源之间的交接极其复杂,并充满惯性。马克·卡尼在我主持的一场小组讨论中告诉我,我们需要相应政策,将清洁能源与化石燃料投资的比例从目前的一比一提升至2030年的四比一。难怪这一投资难题与机遇成为全球最大金融机构关注的焦点。
从长远来看,去全球化推动通胀的叙事正逐渐根深蒂固。
Huw van Steenis,奥纬咨询副董事长
2. 宏观不确定性:新的均衡在哪里?
尽管面临能源危机和乌克兰战争,欧洲经济的韧性似乎是乐观情绪的主要来源。但货币政策将落在何处,以及我们能否实现某种程度的“软着陆”,仍存在激烈争论。
三场关键讨论尤为突出:
中国重新开放会带来通胀还是通缩?传统观点认为,重新开放和采购能源会推高通胀。但一些全球最大的投资者怀疑,这是否有助于缓解供应链问题,且不会带来同样大的推动作用。
鉴于货币政策存在“漫长且可变”的时滞,过去一年间大幅加息的影响将如何显现?
乌克兰战争的前景如何?它对能源市场和全球化有何影响?
正如美国经济学家米尔顿·弗里德曼的名言所述:“货币政策对经济状况的影响只有在经过一段既漫长又可变的时滞之后才会显现。”因此,大多数人预计央行会观望局势发展。多场小组讨论的问题是:会像1970年代经济衰退期间大多数国家经历的那样出现多轮紧缩,还是像同一时期德国那样只需一轮紧缩?
前美国财政部长拉里·萨默斯认为,通胀可能已见顶,但可能更加持久——这一观点要求保持持续警惕。许多达沃斯与会者对美国的经济前景已相对乐观,但一些投资者仍担忧欧洲央行(ECB)可能过度调控。正如欧洲央行在经济加速增长时行动过于迟缓一样,这些投资者担心,随着经济放缓并可能导致衰退,政策制定者现在可能会仓促追赶。
从长远来看,去全球化推动通胀的叙事正逐渐根深蒂固。但经济史学家尼尔·弗格森认为,关于全球化死亡的传言被大大夸大了。几家大型银行的首席执行官支持弗格森的观点,表示许多大型企业正在采取“中国+1”战略,即在不完全避开中国的同时,避免只投资中国。多元化与风险管理是他们的押注。
根本结论是,利率、增长、新的均衡及其对投资环境意味着什么,仍存在重大不确定性。
3. 科技与金融科技:软着陆还是硬着陆?
“我们正在经历的是科技估值的硬性调整还是软性调整?”这是我认识的最聪明的投资者之一提出的问题(该投资者数十年来在科技投资领域战绩卓著)。
尽管估值引起了他们的兴趣,但他们对私募市场中的科技敞口持怀疑态度,部分原因是希望保留资金用于现有投资。他们担心可能出现第二轮货币紧缩,并对某些与千禧年初期的相似之处感到忧虑:当时纳斯达克在2000年暴跌39%之后,于2001年又下跌21%,2002年再跌32%。正如投资者塞思·克拉曼曾经说过的:“在99%的情况下,过早布局与判断错误看起来完全一样。”
尽管如此,我认识的一些投资者正在关注一些跌幅巨大的私营企业。例如,达沃斯最优秀的金融科技投资者之一表示,他只关注企业对企业(B2B)平台,因为他认为零售平台的低迷仍有进一步下行空间。
与此同时,近年来在达沃斯快闪活动中占据主导地位的加密骗子大多已离场,部分由一场曼彻斯特联队快闪活动取代。好消息是,加密货币的崩盘几乎未波及核心银行体系,仅重创了少数参与其中的西海岸中小银行。
我也感觉到,对央行数字货币(CBDC)的热情正在消退。在巴哈马和中国的实时试点尚未取得成功,对错失加密货币机会的恐惧也已消散。达沃斯的大多数央行行长仍停留在桌面推演阶段,不过在达沃斯的欧洲央行行长们仍在积极推动央行数字货币。
“战争太重要,不能只交给将军们;货币的未来也太重要,不能只交给央行行长们,”我去年在一场TED演讲中如是说。我预计西方政界人士将寻求放缓货币创新的步伐;相反,通过渐进式解决方案来消除瓶颈并提升安全性,将成为重点。
下一步去向何方?
那么,今年这种不同寻常的兴奋与不确定交织的局面又该如何理解?安妮·达克在其著作《Thinking in Bets:在并非掌握全部事实时做出更明智的决策》中写道:“拥抱不确定性,给予它一个大大的拥抱,将帮助我们成为更好的决策者。”鉴于前景严峻且充满不确定性,最明智的做法是拥抱不确定性,并审慎地权衡自己的押注。




