全球约三分之一的成年人“没有银行账户”,而这一问题并不仅限于发展中国家。
移动技术的普及正在全球范围内推动普惠金融。
加密货币的普及也在改善普惠金融,并有助于财富增长和资产保值。
许多人没有意识到,开设银行账户、向朋友转账、申请抵押贷款以及其他我们习以为常的基础金融服务,在发展中国家却是一种奢侈。
据世界银行统计,全球约三分之一的成年人属于“无银行账户者”,即他们不使用正规金融服务。这意味着近20亿人无法获得传统金融体系的服务。他们无法保护自己的资金,无法获得财富积累的工具和服务,也难以有效规划未来。
但问题并不仅限于发展中国家。
美国联邦储备系统的研究发现,美国22%的成年人属于无银行账户或银行服务不足者。这意味着约6300万美国人要么没有任何银行账户,要么依赖汇票、支票兑现服务或发薪日贷款等“替代性金融服务产品”来满足金融需求。
新冠疫情等大流行病会加剧这些问题。据乐施会(Oxfam)统计,新冠疫情暴发九个月后,全球约三分之一的人口,即近30亿人,没有可以依靠的金融安全网。
手机助力支付与储蓄
不过,希望依然存在。在全球约20亿无银行账户的人群中,约三分之二拥有手机。随着手机和互联网的普及率不断提高,金融服务可以通过移动设备提供给无银行账户的人群。
这意味着,任何拥有手机的人都可以缴纳账单,或每月将少量资金存入储蓄账户。
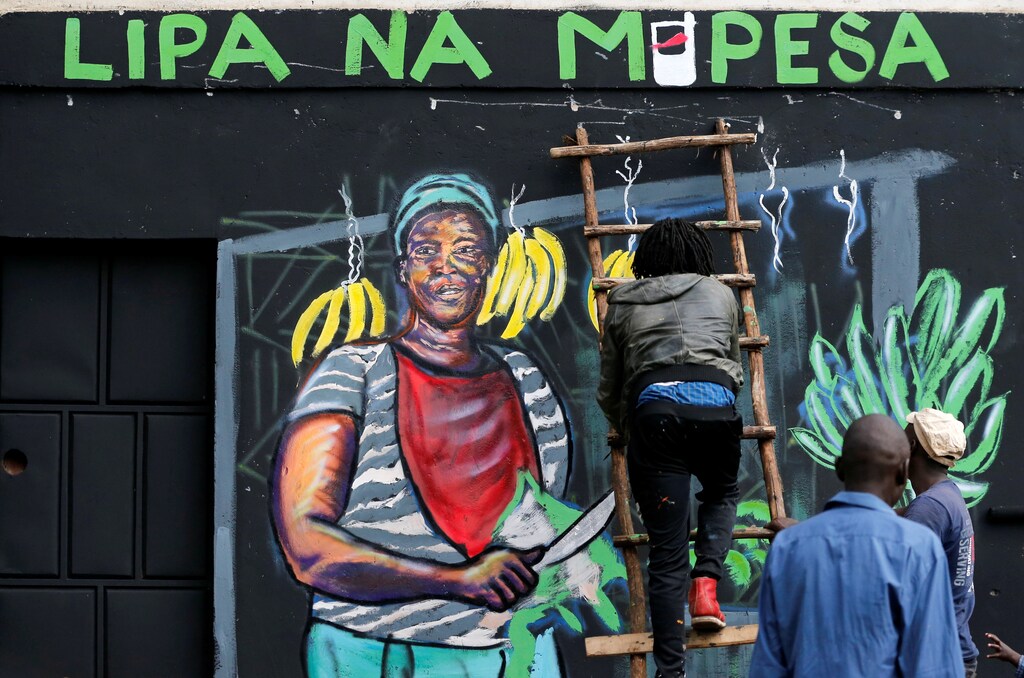
肯尼亚的M-pesa移动支付系统是一个被广泛引用的成功案例,它通过手机普及推动了普惠金融的发展。
该系统由一家肯尼亚本土电信公司发起,使肯尼亚人能够通过手机转账、缴纳账单,并在实体网点取款。该系统于2007年推出,目前M-pesa网络已拥有超过4000万用户,并已拓展至非洲近7个国家。
在中国,手机的普及同样推动了普惠金融。支付宝的金融板块蚂蚁集团通过提供小额金融服务率先开展了这一实践。2013年,蚂蚁集团推出了余额宝(意为“剩余的宝藏”),让最低仅需1元人民币(0.15美元)的支付宝用户也能将资金存入一只货币市场基金,该基金的收益率高于银行由政府提供的收益率。
这一尝试取得了巨大成功。余额宝推出仅四年,便成为全球规模最大的货币市场基金,超过了摩根大通和富达等美国大型基金机构。
截至2019年,已有5.88亿人将闲置储蓄存入余额宝账户,即该基金管理的资产总额接近1670亿美元。
加密货币将把普惠金融推向新高度
普惠金融领域的所有积极趋势现在都可以通过区块链技术,更具体地说是加密货币,得到加速发展。
区块链是一种去中心化的账本,参与者无需中央机构即可确认交易。加密货币是一种以区块链为底层技术的数字交换媒介,其中最受欢迎的两种是比特币和以太坊。
正是因为该技术的去中心化特性,目前没有任何现有金融机构或政府拥有或管理比特币,这也是主要原因。
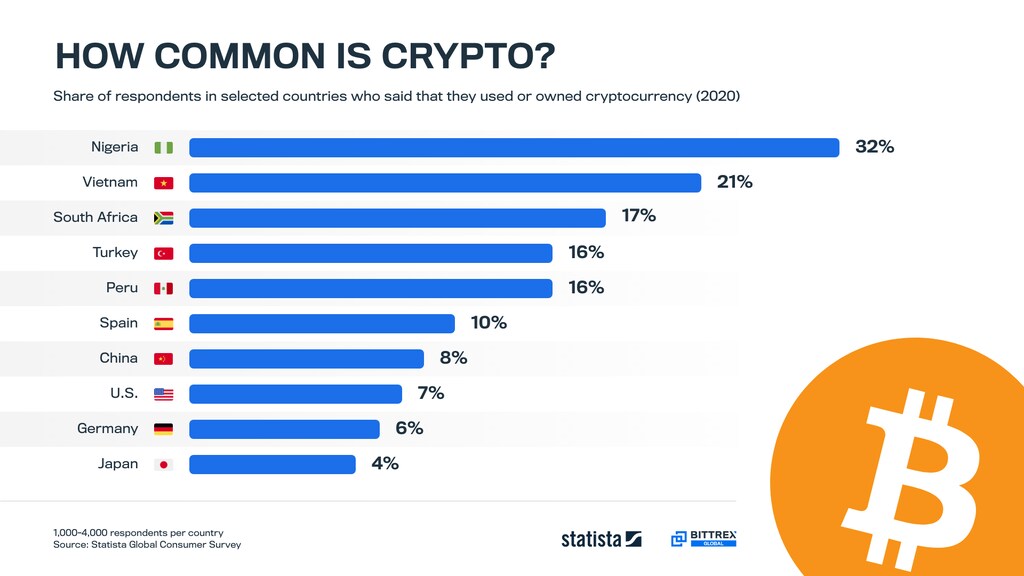
比特币诞生十年后,加密货币终于在全球范围内走向主流应用,尤其是在发展中国家。例如,将近三分之一的尼日利亚人目前拥有某种形式的加密货币。尼日利亚人积极使用加密货币购买或出售商品和服务,并向家人和朋友跨境汇款。
越南、土耳其和南非等发展中国家的加密货币普及率也很高。
加密货币普及率的提高与加密货币创新的加速相结合,为民主化传统金融体系带来了切实的机遇。
从资产保值到财富增长
稳定币等加密货币与美元等其他资产挂钩,如今可以成为一种更安全、更可靠的资产保值方式。稳定币属于加密货币。
例如,如果你居住在尼日利亚,自2016年以来,你的净资产将下降近50%,因为尼日利亚奈拉对美元的汇率从2016年的约200奈拉兑1美元,到2020年底跌至近400奈拉兑1美元。然而,如果这些资产以泰达币(USDT)等稳定币的形式持有,即与美元挂钩的稳定币,它们就能免受剧烈贬值的影响。
除了资产保值,加密货币还可用于财富增长。
在许多国家,财富积累工具和服务仅面向拥有大量可投资资产的人群。然而,借助加密货币,例如代币化股票(即传统股票的代币化形式),全球任何人都可以参与苹果、亚马逊和特斯拉等股票的投资。
由于股票已代币化,用户最低仅需5美元即可开始投资代币化股票。这之所以可行,是因为用户可以购买代币的零碎份额,而代币本身代表的是股票的零碎份额。
加密货币还允许人们通过其资产赚取利息。随着质押和去中心化金融(DeFi)等加密创新的发展,全球任何人都可以通过持有和质押特定代币赚取利息,即所谓的“收益”。完成交易无需任何中介。
仅2020年,DeFi项目锁仓的总价值便飙升了300倍,达到约210亿美元。
加密货币和区块链技术,加上全球移动及互联网普及率的提高,正在缓解日益加剧的金融不平等。
可以想见,在未来几十年,世界将拥有更加民主化、更易获取的金融体系,这并非不可能。普惠金融有望借助加密货币得以实现。




