企业需要一个稳定的社会,也应为社会作出贡献。
企业需为生产、人员、财产和环境影响纳税,也要缴纳所得税。
税制需要通过与所有利益相关方对话,精心设计以激励投资和增长。
借用美国法官小奥利弗·温德尔·霍姆斯的话:“税收是我们为文明社会付出的代价。”尽管人们可以争论政府规模的最佳水平,但显然,各国政府都需要稳定的收入来源,以提供民众所期待的公共产品。
谈到对企业征税,观点大致分为两派:有人认为,企业所得税通常被视为对经济扭曲最大的税种,因此应将其降至最低,甚至取消。另一些人则认为,尤其是跨国公司没有缴纳“公平份额”的税款,而且很容易从它们身上征税。
通常情况下,真相介于两者之间。企业所得税的成本究竟由谁承担——股东、员工还是消费者——一直存在争论。一些估算称,最高可有70%的税负转嫁给员工,但另一些估算认为仅为20%,甚至完全没有。
不过,显而易见,企业受益于一国的基础设施,因此有公平、务实和政治层面的理由要求企业纳税。然而,税收并非只是需要降至最低的成本,它也是一种负担,会减少投资和经济产出。此外,企业缴纳的远不止企业所得税或营业税。因此,政府有必要同时考虑如何设计支持投资的税制,以及企业承担的整体税负。
企业所得税的法定税率重要吗?
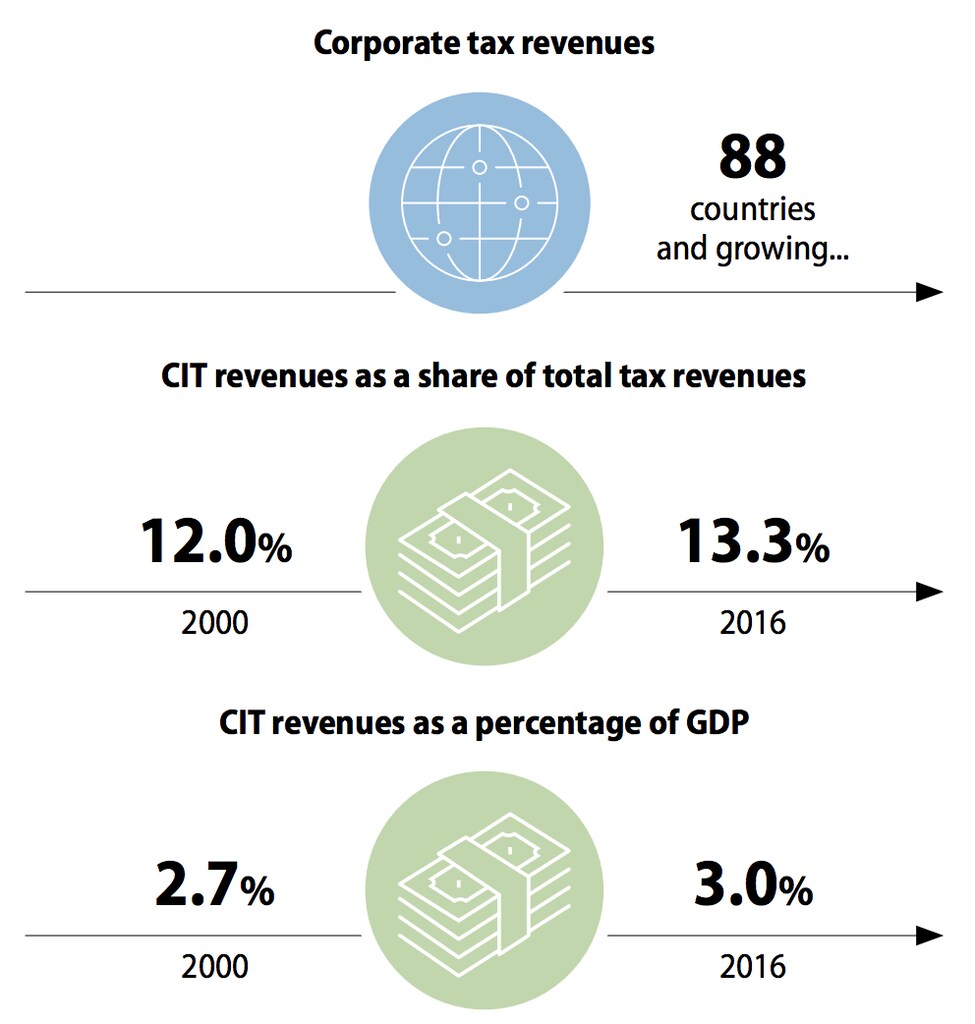
根据经济合作与发展组织(OECD)对88个国家的研究,企业税率已从20世纪80年代的高位40%至50%降至2018年的21.4%,根据经济合作与发展组织(OECD)的数据。这在一定程度上源于一种看法,即较低税率有助于吸引投资并普遍促进创业。包括国际货币基金组织(IMF)工作论文《死亡与税收:税收会影响企业存续吗》在内的研究还表明,有效边际税率越高,公司出现财务失败的可能性就越大。
尽管税率有所下降,但随着各国扩大税基,企业所得税占全球税收总额和国内生产总值(GDP)的比例均有所上升。经济合作与发展组织(OECD)的税收统计数据显示,企业所得税占税收总额的比例从2000年的12%升至2016年的13.3%;占GDP的比例则从2.7%升至3%。
此外,许多调查显示,企业决定投资地点时,看重的其他因素——例如政治稳定以及劳动力和市场的可及性——超过税收优惠。通常,相较于较低的法定税率,稳定且可预期的税率更受重视。因此,企业税率固然重要,却不是投资的关键驱动因素。
税收优惠又如何?
更重要的是,有针对性地设计优惠措施以鼓励投资,例如研发(R&D)抵免。国际货币基金组织(IMF)2016年一项关于创新与研发的研究指出,发达国家企业的研发支出若增加40%,可能会使GDP增长5%。
鼓励研发的财政政策包括税收优惠和直接补贴。实证研究表明,有效税负确实会影响外国直接投资(FDI)。不过,政府在提供优惠时需要谨慎,确保优惠措施有明确的针对性,并清晰衡量其效益。
这对于发展中国家尤其如此。多项研究,例如一份2015年的报告,由国际货币基金组织(IMF)、经济合作与发展组织(OECD)、世界银行和联合国开展的研究发现,优惠措施往往无效或效率低下。证据还表明,与发达国家相比,税收对吸引外国直接投资进入发展中国家的重要性较低。
优惠措施对中小企业(SMEs)也可能很重要。不过,这方面的情况同样复杂。例如,毕马威(KPMG)近期在英国对中小企业开展的一项研究发现,毕马威(KPMG)在英国对中小企业开展的研究中,41%的受访者表示,面向投资者的税收减免最为重要,因为他们需要筹集资金。然而,增长最快的中小企业并未将此类减免列为首选——或许是因为这些减免也限制了企业多轮融资的选择——而是选择了资本投资100%减免。该调查还显示,人们认为不同优惠措施可以推动投资、创新或创造就业,但减免措施与所宣称的政策目标之间往往没有明确联系。
其他税种又如何?
企业缴纳的税款远不止企业所得税。欧洲商业税务论坛赞助的一项2019年12月研究,考察了税收总贡献,结果显示,欧盟和欧洲自由贸易联盟规模最大的41家公司,每缴纳1欧元所得税,还需缴纳1.41欧元的其他税款。
这些非所得税包括对生产、人员、财产和环境影响征收的税。这些税是经营企业的直接成本,与企业代收但不承担的税款不同,例如增值税和员工个人所得税。报告还估算,排名前41的公司每承担1欧元所得税,就代收了6.72欧元税款。
关税,即对进口商品征收的税,因涉及的国家、商品或服务,以及是否适用自由贸易协定而有很大差异。根据一份国际货币基金组织(IMF)报告:“从中期来看,提高关税会导致国内产出和生产率出现具有经济和统计显著性的下降。提高关税还会增加失业和不平等,并导致实际汇率升值,但对贸易差额的影响较小。”不过,报告也指出,关税对较贫穷国家的影响较小,这支持了在关税对政府财政至关重要时维持关税的主张。
结论
完美税制没有统一蓝图。每种税制都需要考虑其所适用国家的具体情况,并通过与所有利益相关方对话来制定。
对于企业而言,需要认识到,一方面,企业需要一个稳定、繁荣的社会,也应为社会作出贡献;另一方面,企业缴纳的税款远不止企业所得税,因此税制需要精心设计,以激励投资和增长。




