颠覆性技术正在赋能金融服务客户。
API 使金融服务应用程序的开发能够根据机构的需求进行定制。
业界需要共同努力,在这一新时代建立有效的治理机制。
创新数十年来一直是金融服务业的标志,而近年来变革性新技术的出现,使客户赋能型金融时代逐渐清晰可见。尽管区块链和云计算等技术吸引了大部分关注,但应用程序编程接口(API)真正代表了零售、机构和交易后领域金融服务的未来。
我们行业主要从消费者视角观察 API 的发展——如果您曾在网上购物、用手机预订过餐厅,或通过旅游门户网站预订过假期,那么您就已经使用过 API。
通俗地说,API 是一组例程或程序,使应用程序或软件能够相互通信,并使数据在它们之间无缝流动。“数据”和“系统”这两个关键词,正是我们行业的切入点。目前,我们已看到 API 在美国、欧洲、东非和亚洲的金融市场和银行业中引发变革,并且预计未来几年,在多种驱动因素的推动下,其应用将继续加速,尤其是在交易后处理领域。
在 Netflix、Uber 和亚马逊所代表的个性化服务时代,我们的需求与客户对市场基础设施的需求并无不同——即能够根据其机构的独特需求进行定制的灵活应用程序。
API 提供了这种方式,使企业能够创建专有产品和服务,并可随时按其所需方式与现有系统配合使用。此外,用户可以添加功能——在某些情况下甚至可为其自身客户添加功能——而无需投入巨额技术资金,从而使其成为一种更具成本效益和效率的开展业务方式。
DTCC 一直积极关注客户赋能型金融的演变,并将这一方式引入交易后处理领域。例如,去年我们为开发人员创建了内部 API 门户,并且我们将于 2020 年推出外部 API 市场。与手机上的应用商店类似,我们的市场将作为一个统一的中央平台,供企业获取我们产品和服务的 API。我们将分批推出 API,长期目标是为业界提供广泛的服务。
将交易后生态系统重塑为由独立 API 组成的数字平台,将使市场基础设施能够更迅速地响应客户需求,减少开发定制解决方案的需求,并消除当前流程中不断重复的验证和复核工作。未来,企业将能够无缝地开立和注销账户、匹配和结算交易,并计算和标记头寸,从而在节省时间、资金和精力的同时降低风险。
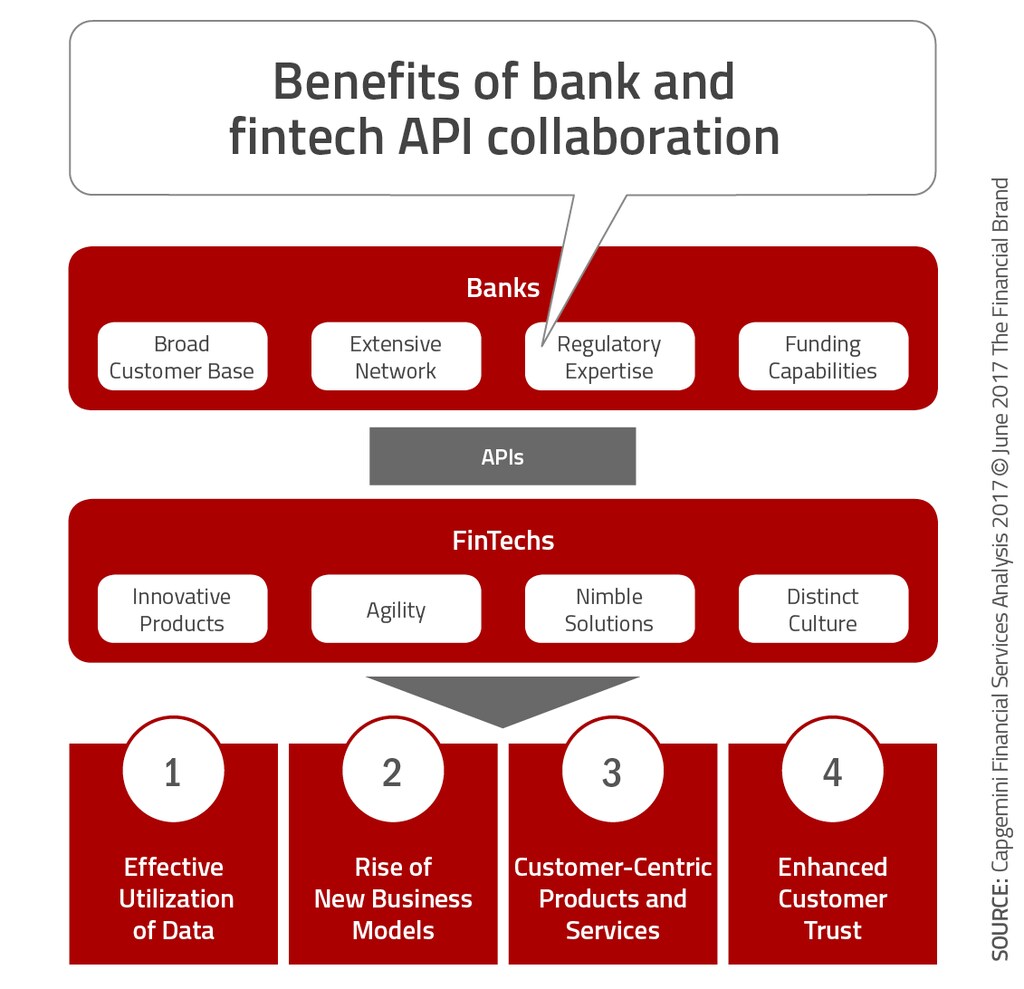
尽管这一历程仍处于早期阶段,企业仍需迅速应对新的监管要求,包括欧洲的《支付服务指令 2》(PSD2)。该指令旨在加强消费者保护和数据控制;要求银行与第三方之间进行安全的数据共享;并协助支付服务及支付服务提供商。
PSD2 已于 9 月生效,其中包含一项开放 API 指令,将支持开放银行模式,并促使各方推动 API 框架标准化的举措。包括亚马逊在内的第三方有可能获取信息,这应促使金融机构专注于改善其数字体验,以保持竞争力。
API 与云计算及分布式账本技术(DLT)一样,都是更高层级服务工具箱的组成部分,它们在使交易后基础设施商品化的同时,也带来了极大的灵活性。云服务使企业——过去它们必须订购服务器并等待其建造、交付和投入运行——能够使用虚拟服务器,将数据存放在全球任何地方。
DLT 开启了以数字形式创建分布式、去中心化数据的可能性,使其成为共享副本和工作流程。与我们目前使用的某些数字流程不同——在这些流程中,交易、证券、资产或抵押贷款是被分别处理的——数字化转型将所有规则、逻辑和活动内置于资产本身之中。
随着转型以极快速度推进,业界需要共同努力,建立有效的治理模式,以指导这些新工作方式的发展。
此外,市场基础设施需要更加重视业务韧性,因为随着客户将交易后服务和能力嵌入其自身解决方案,双方机构的平台将变得更加深度整合,因此,业界必须确信,在市场冲击发生时业务运营不会中断,这一点至关重要。
数字平台的出现以及 API 的应用,代表着金融服务业在未来几年运营方式的巨大转变。虽然无法预测交易后业务的未来面貌,但有一点是确定的——服务必须能够在客户需要的时间、以其所需的方式提供,并以最符合其个性化需求的方式提供。




