印度正加快步伐,通过提升可再生能源发电量实现2030年气候目标,这需要灵活的电池储能系统来确保稳定性与同步性。
与此同时,其可再生能源雄心将创造就业机会并提振经济。
挑战包括跟上太阳能和风能资产的快速扩张;要克服这些挑战,就必须妥善解决原材料问题,通过认可电池的多种用途来鼓励投资,并减轻沉重税负。
印度目前正寻求迅速提升可再生能源(RE)发电占比,从目前的12-13%提高到总发电量的三分之一以上,以实现其2030年气候目标。然而,在此过程中,印度必须积极规划自然能源来源的不确定性,确保不断扩大的国家电网保持稳定和灵活。
这项规划必须纳入灵活的储能系统,根据需求吸收、储存电力,再将其重新注入电网。此事紧迫且影响重大:不到九年后,印度将新增前所未有的约300 GW可再生能源装机,以实现其2030年气候目标,即达到500 GW非化石燃料发电装机容量。
在电池储能系统中融入适应性与灵活性
美国政府下属的国家可再生能源实验室在一份关于南亚储能的报告中指出:“发展储能是提升印度电力系统灵活性和可再生能源占比,并最终推动印度脱碳的一条关键途径。”
印度必须根据自身需求调整电池储能方案,但不必从头摸索。美国和英国等市场的储能系统已帮助其电网实现适应性和灵活性的融合。
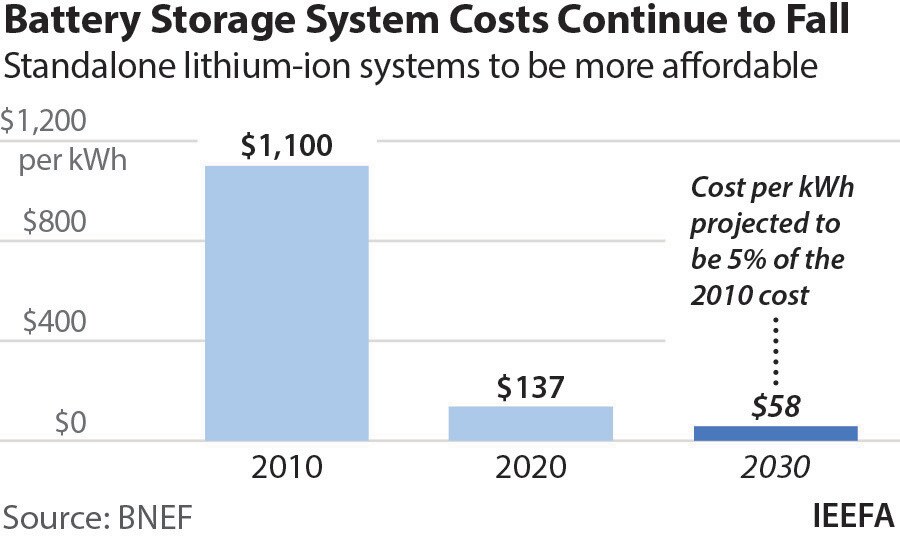
除了储能对可再生能源(RE)部署至关重要、因而具有吸引力之外,成本大幅下降且预计还会继续降低,也进一步提升了储能的吸引力。
印度负责经济规划的核心机构国家转型委员会(NITI Aayog)预计,该国储能市场将达到到2030年超过1,000 GWh,而目前的市场规模仍很小。
推动储能装机总量达到1,000 GWh,将为储能及相关项目的制造和建设创造数千个就业岗位,并有助于整体经济发展。
但印度必须克服一些挑战,确保储能发展跟上太阳能和风能资产的快速扩张。
当前挑战
妥善解决原材料问题
印度及其政策制定者必须确保钴、锂等原材料供应充足,以推动电池储能的国内制造业发展。否则,印度将始终依赖其他国家来支撑这一关键转型。近期地缘政治事件表明,这种依赖存在风险,而且供应商可能会在关键时期将价格抬高到难以承受的程度。
合理定价,确保可行
储能的必要性显而易见,但必须充分认可电池的多种用途,并分别给予补偿,例如频率管理服务、通过市场运营进行套利,以及控制可再生能源(RE)发电的波动性。
因此,制定激励措施和支持性政策,使储能投资具有可行性至关重要。正如澳大利亚和加利福尼亚州能源市场的经验所示,少数先行项目就能推动市场启动。
税负过重
另一项障碍是,目前电池承担的关税和税费超过40%,削弱了其可行性,也让更多早期投资者望而却步。由于储能资产本身不发电,这一挑战更加突出。
应对挑战
内部着力
为了建设本土储能生态系统,支持这场具有历史意义的清洁能源转型,印度需要推动开发其他储能技术,例如液流电池、钠离子电池、钠硫电池和压缩空气储能系统。这些技术使用钠、硫和锌等金属或矿物,而印度蕴藏着大量此类资源。
例如,钠离子等储能技术适用于短时至中时储能,长期来看有望比锂基技术更便宜。对于通常需要四至六小时备用电力的长时应用,可以使用钠硫电池。压缩空气储能则可提供更长时的备用电力,超过六小时。
降低税费负担
正如资本设备的关税和消费税减免最初帮助为可再生能源(RE)发电建立强劲的需求管道一样,这类措施也可以用于电池储能。政府可以考虑将储能系统纳入较低的商品及服务税(GST)税率档(5%),并在最初几年取消进口关税;随着印度电池制造业逐渐实现更高程度的自给自足,再逐步提高关税。
此外,对于最初的几个项目,可以考虑提供可行性缺口资金,以吸引投资者和电网运营商。
完善电池储能市场
储能的有效应用涵盖发电项目和电力生态系统各个层面,包括输电和配电。无论电池储能部署在哪里,关键都在于充分利用应用价值组合中的各类用途,以最大限度地利用资产。因此,制定恰当政策、开发储能的多种应用场景并建立开放参与的市场至关重要。
电池储能和可再生能源扩张必须与印度的清洁能源愿景同步推进,助力实现能源转型。




