据估计,到2030年,全球将需要新增6亿多个就业岗位,其中许多岗位需要用于帮助发展中国家的年轻人。
由于体面工作的机会稀少,全球许多最贫困的年轻人只能自营职业或自主创业。
发展中国家获得可靠金融支持的渠道远不如其他地区普遍,仅有15%的年轻人在银行存过钱。
更广泛地使用正规金融服务,可以为发展中经济体的年轻人提供一种更安全的方式来创建和发展企业。
随着全球人口增长,据估计到2030年,全球将需要新增超过6亿个就业岗位。其中许多岗位将需要在发展中国家创造,而那里的年轻人本已就业艰难,难以找到工作、薪酬偏低,且工作条件往往较差。
由于体面工作的机会稀少,体面工作,全球许多最贫困的年轻人只能自营职业或自主创业。事实上,世界银行认为,中小企业是低收入经济体中新就业机会的关键组成部分。
但无论在哪里创业都充满风险。失败率高达埃塞俄比亚和卢旺达为75%,加纳为74%,津巴布韦为67%。
当利率较高且潜在创业者缺乏抵押品时,失败的可能性更大,而抵押品缺乏会阻碍切实的金融支持——这对新企业的生存及其可能创造的新就业岗位至关重要。
遗憾的是,可靠的金融支持并未像应有的那样广泛可得。在发展中国家,仅有15%的年轻人曾在正规金融机构存过钱。我们的调查揭示了来自低收入社区的年轻人(35岁以下)在使用金融服务时的不同经历。
而且,我们的调查显示,缺乏的不仅是对初创企业的支持——我们还发现金融部门对个人,尤其是女性,存在更为基础的缺陷。
我们调查的许多人(来自包括斯里兰卡、塞拉利昂和马来西亚在内的21个国家)更倾向于通过较为非正式的途径获取资金。约83%的人表示他们向家人寻求金融支持,16%的人求助于社区 储蓄互助计划,9%的人求助于非正规放贷人。
对一些人而言,他们所获得的金融服务(无论是非正式的还是通过传统银行提供的)产生了积极影响;但对另一些人来说,这些服务可能带来毁灭性后果。未能按时还贷可能导致部分年轻人背井离乡。
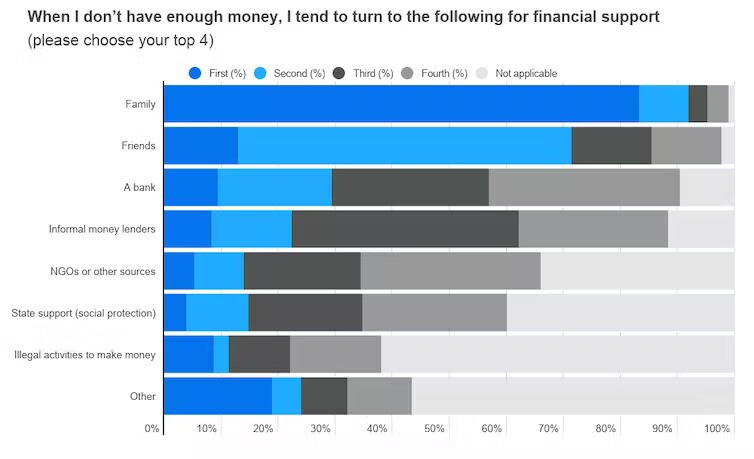
虽然正规金融似乎是更安全的选择,但我们发现人们普遍对正规金融服务缺乏信任。大多数人(62%)不愿参与正规银行业务;近三分之一(30%)手头几乎没有可花用或可储蓄的钱,因此金融服务与其无关;近一半(45%)则从未认为传统金融产品和服务与自己相关。
正规银行业务的其他主要障碍包括缺乏证明文件或抵押品。此外,可能还需应对高得令人望而却步的高利率。
总体而言,我们的调查表明,年轻人重视银行所能提供的安全性和可预测性,但往往认为这些好处遥不可及。
与年长者相比,年轻人总体上储蓄的可能性低33%,而拥有正规储蓄账户的可能性低44%。尽管如此,研究表明,优先储蓄(无论金额多少)而非借贷,能够帮助年轻人建立数字化储蓄记录并养成良好的理财习惯。
小额、持续的储蓄显著有助于年轻人(尤其是女性)实现金融赋权。在撒哈拉以南非洲和南亚的研究显示,金融素养和数字素养是提升经济韧性的关键。
金融健康
这一状况对银行而言同样是个问题。对银行以及企业而言,新兴经济体中不断增长的年轻人口代表着一个尚未充分开发的市场,拥有数百万潜在客户、客户群和员工。
在提供贷款方面,高利率通常以放贷风险为由得到辩护,但现在是时候重新思考这一做法了。
例如,银行是否必须将年轻创业者视为极高风险群体?对于年轻的潜在客户,评估标准能否更加灵活?对于此前被排斥在外的人群,能否接受基于建立金融和储蓄记录(而非依赖抵押品)的新型信用评估方式?
信贷可以支持年轻人的成长,但也可能因侵蚀其金融健康而毁掉他们。例如,研究显示,在新型数字借贷计划中,逾期还款的情况较为普遍,坦桑尼亚有31%的借款人违约,肯尼亚有12%的借款人违约。
其他研究表明,信贷的类型至关重要。长期商业贷款有助于改善金融健康,而用于满足日常所需的即时信贷往往有害。
将金融健康确立为新目标,意味着支持人们实现财务稳定——使其能够抵御金融冲击并获得安全感。
年轻人将在日益严峻的气候危机中成长,我们的研究表明,该危机已经在扰乱他们的生活和生计。他们需要银行认真重新思考自身所提供的服务。更广泛地使用正规金融服务,可以为发展中经济体的年轻人提供一种更安全的方式来创办和发展企业,而这些企业将创造其中部分600万个新就业岗位。更广泛地使用正规金融服务,可以为发展中经济体的年轻人提供一种更安全的方式来创办和发展企业,而这些企业将创造其中部分600万个新就业岗位。




