数字贸易是增长最快的国际贸易领域,并带来生产力提升和创新等益处。
世贸组织关于数字关税的暂停征收机制,使各国无法对数字进口产品征税。
一些国家主张终止该暂停征收机制,以便通过数字关税获得“政策空间”。
本研究比较了对数字贸易征税的两种方式:关税和增值税。
从软件销售到流媒体影视,数字贸易在全球经济中发挥着比以往更大的作用。其迅猛增长引发了人们对这种全球化形式可能对全球经济、发展机遇和就业产生影响的新一轮关注(Baldwin 2019,Nayyar 2023)。与此相关的一个问题是,各国,尤其是发展中经济体,需要如何调整其政策,以适应国际贸易日益数字化的趋势(IMF等 2023)。
在我们的近期研究(Hanappi等 2023)中,我们研究了各国应如何对数字贸易流量征税。这一问题是当前世贸组织辩论的核心。认识到数字化带来的众多新机遇,世贸组织成员于1998年同意不对数字贸易流量征收关税(“数字关税”)。所谓的“世贸组织暂停征收机制”此后一直持续延长,但现在一些主张获得更多政策空间(包括设立数字关税的能力)的国家对其提出了质疑。为帮助评估世贸组织暂停征收机制的成本与收益,我们在研究中考察了数字贸易应在边境征税(即征收数字关税),还是通过国内税收在境内征税。
数字贸易与世贸组织暂停征收机制
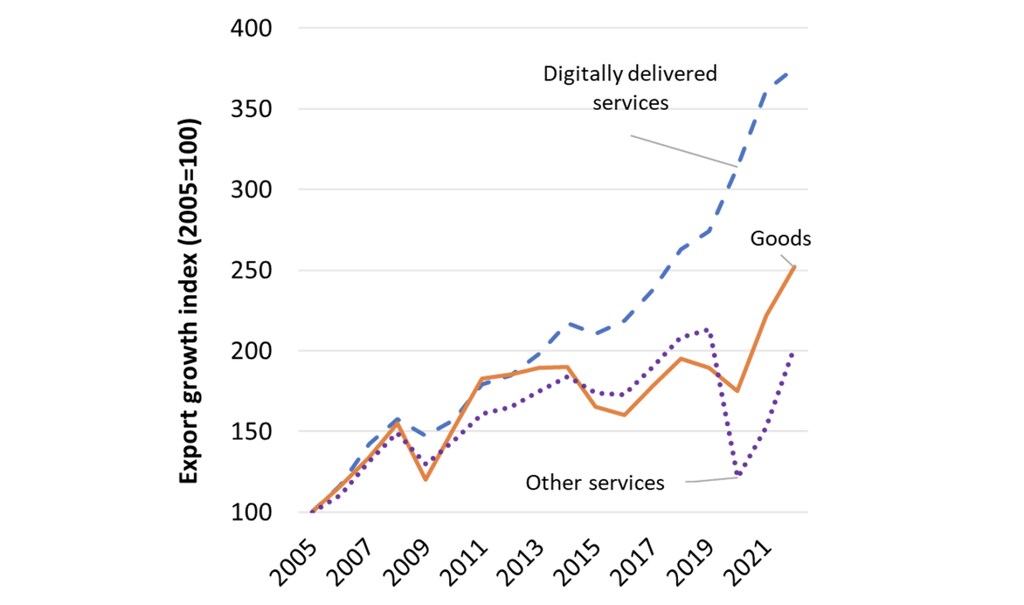
2022年,全球以数字方式提供的服务贸易额达到3.82万亿美元,占全球服务贸易总额的54%,占货物与服务贸易总额的12%,其平均年增长率为8.1%,超过了货物贸易和其他服务贸易的增速(图1)。通过数字渠道开展的贸易除了带来传统贸易收益之外,还具有若干独特优势:它推动经济各领域的数字化;促成更高效的流程,从而提升生产力;促进互联互通与交流,进而促进现有知识与技术的传播以及创新;并通过降低小企业和女性领导企业的贸易壁垒,促进包容性发展(IMF等 2023)。
尽管世贸组织协定涵盖所有类型的贸易,但唯一专门针对数字贸易的多边规则专门是世贸组织关于数字关税的暂停征收机制(其法律名称颇为拗口,且略显过时,即对电子传输免征关税的暂停机制)。尽管数字贸易的激增得益于使这些新型国际交换成为可能的技术创新,但世贸组织协定(如该暂停征收机制)通过发挥承诺机制的作用,有助于降低政策不确定性,并促进投资与贸易。正如其他学者近期所指出的,这种可信度的削弱可能带来长期负面后果(Handley等 2024)。
迄今为止,关于世贸组织暂停征收机制潜在经济影响的研究较为稀少,且主要关注财政收入效应。尽管这些估计差异很大,但现有研究的共同结论是:财政收入影响往往较小,平均而言,占政府总收入的比例在0.01%至0.33%之间(Andrenelli与López González 2023)。更重要的是,我们认为这可能并非最突出的问题。另一个问题是,世贸组织暂停征收机制是促进还是阻碍了数字贸易的有效政策设计。
关税与增值税对数字贸易的收入影响比较
在我们的论文中,我们同时考察了财政收入与效率,并表明,在该暂停征收机制适用范围内的进口数字化产品,最好通过现有的国内消费税(如增值税)征税,且征收方式可针对数字交易进行调整。
我们首先估算数字贸易流量的上限,这些流量源于此前产生海关收入的实体产品向以电子方式交易的数字化产品转变。为此,我们选取了处于数字化转型前沿的产品六位数HS编码清单,并依据经济广泛数字化之前的增长率计算反事实贸易值。数字贸易估算值为这些产品中记录的实体贸易额与反事实值之间的差额。随后,我们比较了各国政府可用于对这些流量征税的两种工具的最大静态收入潜力:在没有世贸组织暂停征收机制的情况下假设征收的关税,以及增值税。
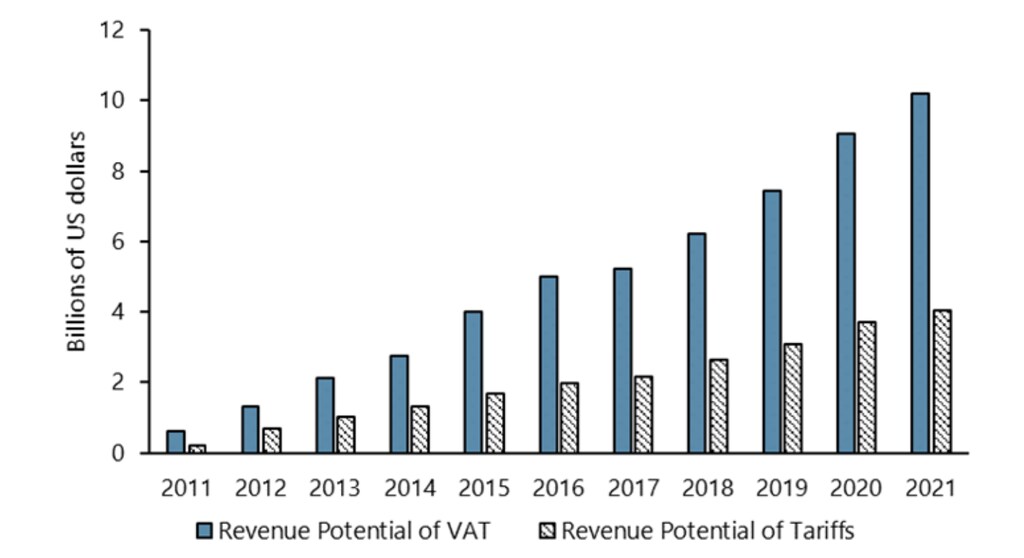
我们的结果表明,对这些数字化产品贸易征收增值税的最大收入潜力不仅更大,在全球范围内约为按当前税率征收关税的2.5倍(图2),而且增值税在经济效率上也更优。这是因为增值税(1)是针对最终消费征收的广泛税基税种,不包括中间投入,因此每征收一美元所造成的扭曲较少;(2)由于建立在现有税收基础设施之上,更易于管理;(3)更易于实施。我们的研究探讨了增值税在各收入群体中适用于数字交易的丰富经验和新兴最佳实践。
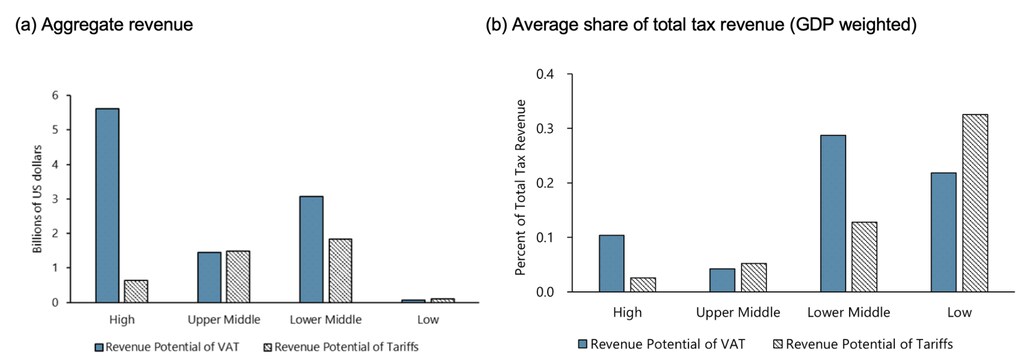
按收入群体比较,图3显示,高收入国家的收入潜力差异以美元计算最大,原因在于其占全球进口的份额较大,且相对于增值税税率而言关税较低。中高收入和中低收入国家的情况各不相同:前者的收入潜力与增值税大致相当,而后者则增值税更具优势。低收入国家在两种工具下的收入潜力都较低,原因是其数字化产品进口规模较小。在中低收入和低收入国家中,仅有五个国家估计的关税收入潜力比增值税高出超过占总收入0.1个百分点。
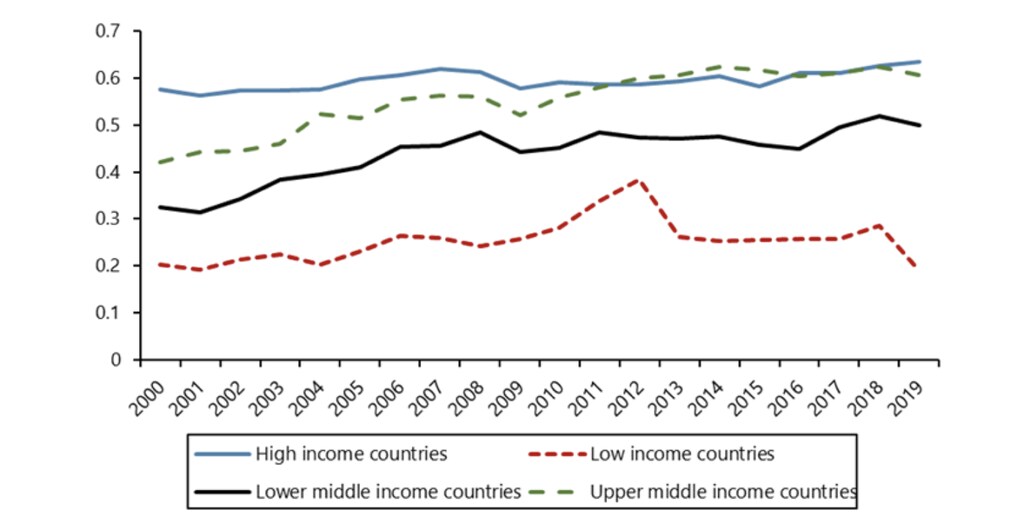
最后,我们通过比较C效率比率来考察不同增值税制度的效率。该指标反映了一国增值税制度与理想增值税(即得到完全执行并按统一税率征收的增值税)的接近程度。各收入群体之间存在显著差异(图4)。与其他国家相比,低收入和中低收入国家的C效率仍然相对较低。这一趋势表明,通过改进增值税政策设计并投资于增值税征管和合规措施,这些国家有望实现显著的广泛税基收入增长。
世贸组织暂停征收机制作为高效数字税收的承诺机制
税收体系需要适应经济活动(包括国际贸易)日益数字化的趋势。我们的研究比较了两种用于从数字贸易中筹集税收收入的具体政策选择:关税等歧视性措施,以及增值税等广泛的非歧视性措施。研究表明,增值税不仅扭曲更少,因而更为高效,还可以带来更高的收入。这些收入可以通过增值税获取,方法是投资于行政能力,以更好地捕捉数字流量,并扩大覆盖面和提高合规性。除静态收入增长外,已有研究表明,对运行良好的增值税体系进行投资,从长远看有助于高效地筹集税收收入(Acosta-Ormaechea与Morozumi 2021)。
这些研究结果表明,世贸组织关于数字关税的暂停征收机制是一个承诺机制的范例,有助于各国集中改革力度,实施更高效的政策。此类努力无疑应辅以全球政策协调,并支持发展中国家推进税制现代化。但延长世贸组织暂停征收机制符合所有国家的利益。





