2019年8月,在杰克逊霍尔会议上,英格兰银行行长马克·卡尼认为,是时候让世界摆脱对美元的依赖,并以新的国际货币体系取而代之。他精辟地指出,应当更多地考虑创建一种全球电子货币,我们称之为“全球货币”(WWC),它可以充当“合成霸权货币”,从而“削弱美元对全球贸易的主导性影响”(《金融时报》 2019)。
马克·卡尼:当心你所期望的!你的愿望可能会实现——而且比你想象的更快,方式也会有所不同。以比特币为首的加密货币的兴起表明,全球货币的推出和流通已不再需要中央银行——私营实体同样可以创建它们。尽管许多人指责比特币和其他早期产品的设计存在缺陷,但竞争压力已促使更具吸引力的方案不断涌现。近期引起广泛关注的最新尝试是Libra,这是一种由以Facebook为首的联盟发行的加密货币,而它肯定不会是最后一个。我们相信,我们很快将拥有一种或多种成熟且广受欢迎的私营发行全球加密货币。那么,这对国家货币政策有何影响?对汇率又有何影响?
这些正是我们在最近一篇论文(Benigno等人,2019)中试图回答的问题。近期的一批文献(Benigno 2019、Fernandez-Villaverde和Sanches 2019、Garratt和Wallace 2017、Schilling和Uhlig 2019)已开始研究竞争性货币的影响。我们通过分析世界经济采用全球货币所面临的挑战,推动该领域研究向前发展。我们设想了一个两国世界,每个国家都拥有自己的国家货币和国家中央银行,同时流通中还存在一种全球货币。货币具有特殊性,因为它用作支付手段,因此相比于例如计息债券,它提供了额外的流动性服务。全球货币在每个国家市场中都可能提供与传统货币相同的流动性服务。
图1
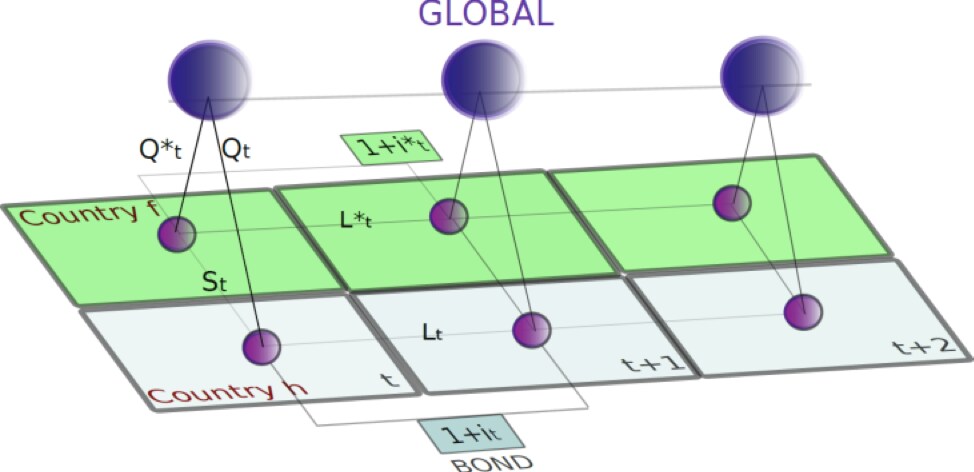
如果所有货币都处于流通状态,即两国各自的国家货币在其本国流通,而全球货币在两国都流通,那会产生什么后果?我们的研究表明,这将导致我们所称的“加密货币强制实施的货币政策同步”。这意味着,两国货币当局设定的名义利率现在必须相等,而且两种国家货币之间未来汇率的最佳预测值就是当前汇率。货币当局将不再能够自由地推行自己的货币政策,或随心所欲地设定汇率!
这一结论让人联想到经典的“不可能三角”结论。根据“不可能三角”理论,一国无法同时实现自由资本流动、固定汇率和独立货币政策。但这里的约束更为严格:汇率必须固定,或者至少可以由其当前值很好地预测,并且货币政策必须同步!这个本已不可能实现的“三角”,变得更加难以调和。
如果我们忽略不确定性,就能最容易地理解这一结论的逻辑。考虑以本国货币计价的、持有一单位本国货币的名义收益。由于货币提供流动性服务,这一收益为零,且低于名义债券的收益。现在可以提出一个问题:持有一单位全球货币的名义收益是多少?今天的一单位全球货币等于明天的一单位全球货币。因此,以全球货币单位计价,收益同样为零。但是,考虑到全球货币今天按全球货币与本国货币的汇率购入,并在明天按当时的汇率卖出,那么以本国货币单位计价的收益是多少?该收益即为今天与明天之间汇率的变动。当全球货币和本国货币在国内同时使用时,意味着家庭对两种货币的持有应无差异。由于所提供的流动性服务被假定相同,因此以本国货币计价的收益也必须相同。由此可知,本国货币与全球货币之间汇率随时间的变动必须为零,因此它们的汇率保持不变。
在外国也可以沿用同样的逻辑进行推导。同样,由此可知,外国货币与全球货币之间的汇率必须保持不变。综合这些结果,本国货币与外国货币之间的汇率必然保持不变!在汇率不变的情况下,还可以证明,本国与外国的名义利率也必须相同。两国货币政策实现同步,并由该全球加密货币强制实施。
国家货币政策真的没有选择余地吗?并非如此。假设全球货币在国外与外国货币并行使用。本国中央银行便可以寻求一种货币政策,通过阻止本国采用全球货币,使本国货币比全球货币更具吸引力。这种货币政策要求将本国名义利率设定为低于外国的水平。虽然乍看之下这似乎不错,但随之会立即出现令人担忧的影响。两国中央银行都可能为摆脱全球货币所施加的束缚而竞相降息,直至逼近零利率下限。最终,两国都将陷入这一困境——这种局面已困扰全球各主要中央银行,也是无人愿意重蹈覆辙的。
如果本国改为提高国内名义利率,而全球货币在国外与外国货币并行使用,又会发生什么?在这种情况下,本国货币在国内使用的成本将过高,只有全球货币会在国内流通。本国中央银行实际上将失去其存在的根本意义,并可能进入未知领域。
如果说这一切对国家中央银行而言已经相当具有约束性,那么,若全球加密货币由一个私营联盟以一篮子计息债券作为支撑发行,约束将变得更加严格。这本质上就是Libra的理念:任何人都可以将一枚Libra币兑换为其背后的债券,反之亦然,从而将Libra与该债券组合的汇率固定下来。如果该联盟不收取管理费,其资产和负债应以相同的速度增长,即债券组合的利率。这意味着Libra币应以相同的利率升值。归根结底,该联盟是在将流动性较差的资产转化为流动性很强的货币,两者收益相同。第一个结果是,所有流动性溢价都将降至零,经济体的流动性需求将得到充分满足。第二个结果是,收益为零的政府货币将被具有相同流动性价值、却能支付正收益的Libra币完全挤出。对国家中央银行而言,唯一的出路是让本国货币得以流通,但这又意味着其利率将再次被困在零利率下限。
不过,可以推测,该联盟会就管理债券组合所付出的辛劳收取管理费,因此情况会略有缓解。但如果该管理费较低,缓解的程度也会很小——这两个国家的名义利率此时将受到该(较低)费用的上限约束。
有人或许会争辩,这种以债券为支撑的加密货币不过是一只伪装的货币市场基金。难道人们不也可以将货币市场基金份额兑换为其背后的债券,反之亦然吗?两者的区别何在?为什么这种情况尚未导致货币政策同步?我们认为,两者的区别只是程度上的问题。加密货币本质上就是货币——它们是用作交换媒介的代币,而货币市场基金通常仍需要先转换为本国货币,因此流动性可能较差。此外,很难找到一只在全球范围内被广泛用于交易目的的货币市场基金。然而,二者的根本区别在于货币的本质,即由其属性所界定:价值储藏,以及在交换媒介之上的计价单位。如果该联盟成功提供了一种良好的货币,我们很可能也会看到债务合约以Libra单位结算,从而该货币计价的类货币证券将进一步增加。但由于该联盟的发行方式,这类证券不太可能得到安全债券的全额支持。缺乏支持的全球货币随之将带来所有与控制其价值、汇率以及产生准货币的金融体系稳定性相关的问题。前路似乎还很漫长,但各国中央银行和国际机构应当开始认真思考我们在此强调的各项后果:利率处于低位或接近零,以及其本国货币丧失交换媒介的职能,甚至丧失价值储藏和计价单位的职能。监管是一种替代方案,但并非直截了当,正如互联网上的商业和信息收集活动所经历的那样。阻止全球货币的创建或对其进行监管,也可能颇具挑战。
那么,马克·卡尼会感到满意吗?或许会,但时间终会给出答案。




