联合国粮食及农业组织发布的新报告《不公正的气候》(The Unjust Climate)指出,洪灾和热应激对农村女性造成的影响尤为严重。
与此同时,女性世界银行总裁兼首席执行官玛丽·埃伦·伊斯肯德里安(Mary Ellen Iskenderian)表示,超过7亿女性无法获得正规金融服务。
伊斯肯德里安接受世界经济论坛采访,解释获得金融服务和产品如何改变农村女性的生活并增强其韧性。
气候危机对农村女性的生计造成了尤为严重的影响,她们依靠农业获得收入。
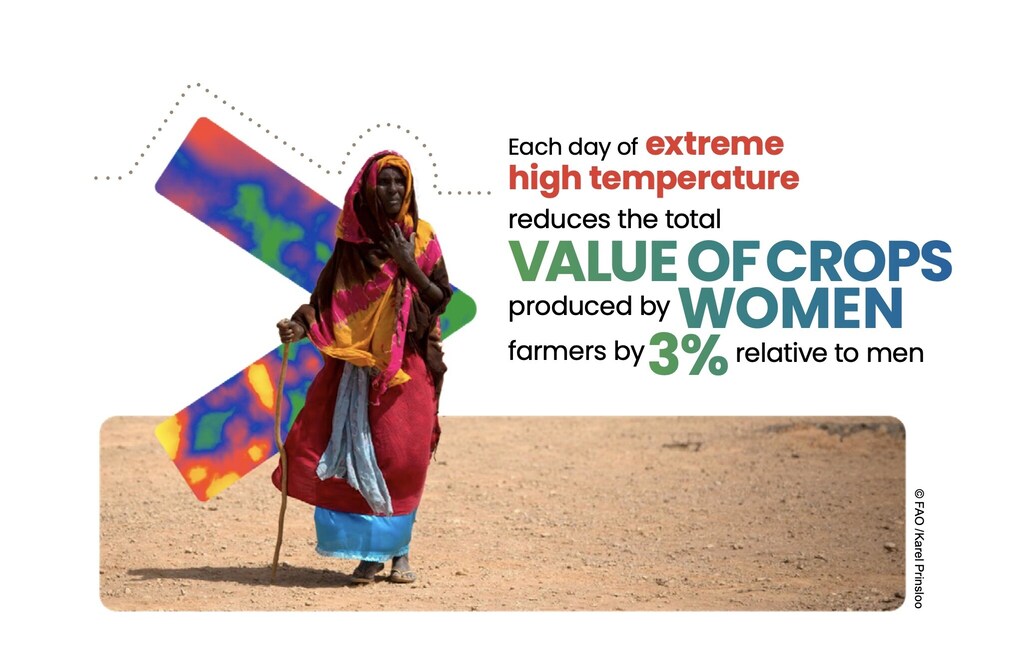
热应激和洪灾联合国粮食及农业组织(FAO)发布的新报告《不公正的气候》称,在中低收入国家,这些因素导致女性每年比男性少获得530亿美元收入。
报告还发现,长期平均气温每升高1°C,女性户主家庭的收入就会比男性户主家庭低34%。
报告指出,“迫切需要支持女性户主家庭,使其更好地调整农业体系以适应气候变化”。但她们也需要更好地获得金融服务,包括信贷和保险。
女性世界银行是一家全球性非政府组织,致力于此——确保所有女性都能获得全方位的金融产品和服务。
女性世界银行总裁兼首席执行官玛丽·埃伦·伊斯肯德里安表示:“我们估计,约有7.8亿女性无法获得正规金融服务。她们如今绝大多数极为贫困,居住在农村,或生活在相当偏远的地区。
“好消息是……偏远不再是无法逾越的障碍。借助手机技术,我们的服务正逐步延伸到越来越偏远的地区。金融服务的价格和成本也在下降。”
伊斯肯德里安向世界经济论坛介绍了该非政府组织为改变女性生活所开展的工作。以下是经过编辑的访谈内容。

在获得金融服务方面,女性需要什么?
她们需要一个安全的地方存钱。她们需要方便且费用不高地进行收付款。没错,她们也需要获得信贷。小额信贷往往是额度小、成本高的贷款,因此我们希望确保女性不会受到盘剥,也不会因为获得金融服务而增加债务或面临其他风险。
别忘了保险,因为规避和管理风险的能力,对于保护家庭和女性通过经营或储蓄所积累的一切至关重要。我们服务的许多女性如今面临各种气候风险,因此保险的重要性日益凸显。
获得数字金融服务的主要障碍是什么?
获取技术设备——具体来说就是[移动]手机——仍是最大的障碍之一,部分原因在于成本。手机本身可能不算太贵,但流量套餐和与手机相关的各项持续服务可能非常昂贵。在一些地方,尤其是南亚,社会规范会严重限制女性使用手机。
例如,在新冠疫情期间,我们看到印度取得了显著进展。政府第一轮新冠纾困款只向女性开放,而且只能通过数字方式领取。封锁后的三到四周内,新开立了2500万个账户,开户者主要是女性。她们开始使用手机,而这对许多女性而言此前多少还是一种文化禁忌。
女性还需要哪些帮助来管理财务?
这不仅是要理解各项数字之间的关系和技术如何运作,还要有信心使用它。我们通常说“数字金融能力”,而不是“数字金融素养”,因为关键的转折点似乎在于女性是否觉得使用这些服务自在,以及她是否终于能轻松使用手机。
令人欣慰的是,越来越多一直积极倡导金融素养的政府,如今真正认识到,提升能力需要更全面的做法,例如要求金融机构在提供任何产品时都配套培训。比如在印度尼西亚,每位获得贷款的女性都必须接受培训,并具备使用相关技术的能力和信心。
女性获得金融服务和产品后,生活会发生多大改变?
金融服务对许多女性的生活产生了如此深远的影响,因此我们需要有意义地衡量这种影响。在哈佛大学,公共政策专家玛莎·陈(Martha Chen)于30年前专门针对小额信贷制定了一个框架,后来她与我们合作拓展了这一框架。她将女性因获得金融服务而发生的变化归纳为四类:
1. 她的生活在物质层面发生了什么变化?她的收入是否增加?家庭资产是否增多?家里每天能吃上三顿饭的人是否增加?这些都是容易衡量的物质变化。
2. 第二类变化是认知上的变化。她是否学到了什么?由于接触这项产品,她是否掌握了以前没有的技能,或对某件事有了新的认识?
3. 第三类是关系上的变化。获得金融服务后,女性与周围人的关系发生了怎样的变化?女性获得金融服务并在资金使用上拥有一定掌控权后,她在家庭决策中的话语权会大幅提升。数据显示,获得金融服务后,女性更有可能投票,甚至竞选村委会或地方公职。也有相当确凿的证据表明,女性能够积累资产时,就可以离开受虐待的处境。
4. 最后一类变化称为认知观念上的变化。女性如何看待自己、自我认知和自信心如何?她是在为自己的未来做计划,还是仍然只考虑家庭的未来?这些问题或许最为主观。但当你开始听到女性谈论自己的未来规划或子女的规划,以及她在其中的位置,而且谈的不只是日常安排或眼前的温饱需求时,就说明她的内心发生了重要变化。
我们如何缩小金融领域的性别差距,并增强从事农业的女性的韧性?
开始从韧性的角度看待我们的工作,对我来说确实是一个重要的认识过程。过去我们总是从保障的角度出发,提供安全网,同时也促进繁荣发展。但如今,韧性——也就是恢复能力——与获得金融服务密切相关。气候危机发生时,女性很可能流离失所。但更常见的是,在干旱环境下,男性家庭成员外出寻找工作,女性则留在家中,承担各种责任,还要管理原有的家庭事务。
她必须能够收到他和其他家人的汇款。她需要一个安全的地方存钱,建立安全网。如果她有生意或农场,就需要能够借款,为其资产采取措施以抵御气候风险。
我们看到一些令人关注的技术:体积小、价格合理、以太阳能为动力的滴灌泵,以及供农村女性使用的太阳能水泵。她们需要能够借款,获得这些技术。我们也开始看到一些有意思的小农户微型保险产品,包括农作物保险和天气指数保险。
如果女性没有银行账户,或未纳入正规金融体系,就无法获得这些风险缓释产品。因此,多年来我们围绕金融包容性所讨论的一切,如今也已成为气候韧性的核心。




