本文与 Project Syndicate联合发表。
在主权债务问题上,“违约”一词常被误解。它几乎从不意味着对全部债务存量的彻底、永久性拒付;事实上,即便是沙俄时期的一些债券,在1917年革命之后也最终得到了(哪怕只是部分)偿还。相反,按照信用评级机构的界定,当涉及私人债权人时,不付款即构成“违约”,通常会引发关于债务重组的讨论。债务重组可能包括延长到期期限、削减票息支付、设置宽限期,或减记面值(即所谓的“削债”,haircut)。
如果以历史为鉴,2016年此类讨论可能会相当多。
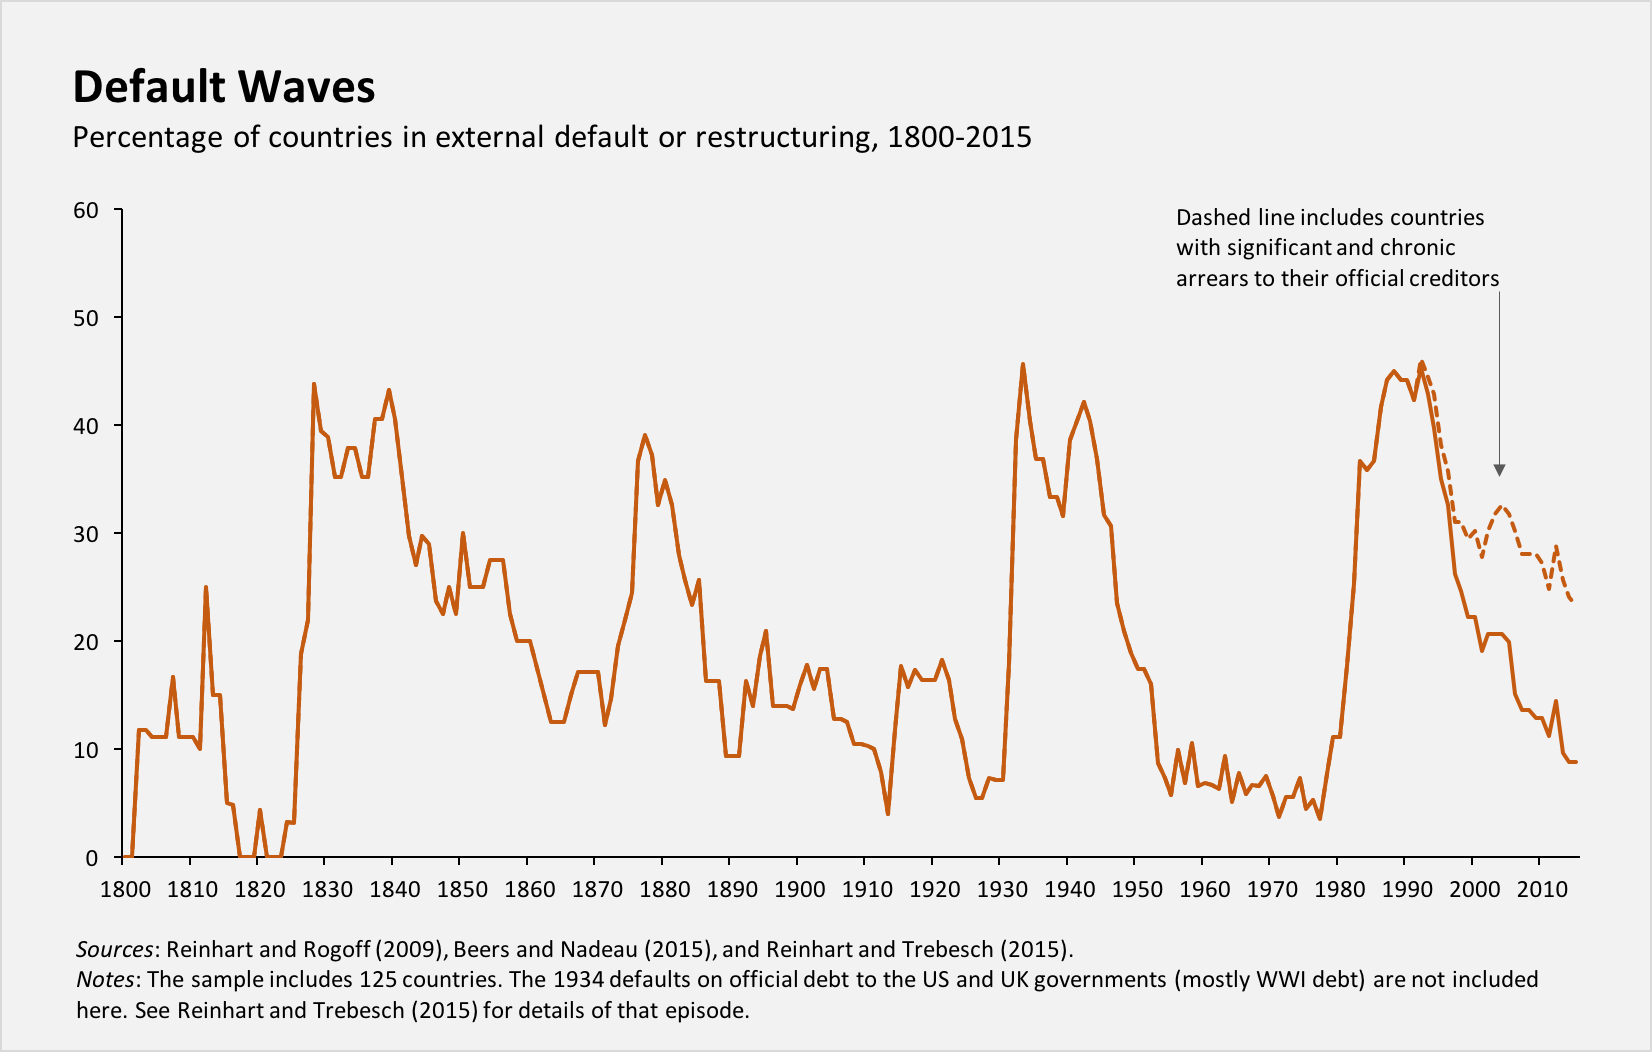
与全球经济的许多其他特征一样,债务累积与违约也往往呈周期性出现。自1800年以来,全球经济已经历数轮此类周期,任一给定年份中进行债务重组的独立国家所占比例,在零至50%之间波动(见图)。虽然十年或二十年的违约平静期并不罕见,但每一段平静期之后,无一例外都会出现新一轮违约浪潮。
最近一轮违约周期包括20世纪80年代和90年代的新兴市场债务危机。到90年代中期,大多数国家已解决了外债问题,但低收入组中仍有相当比例的国家对官方债权人长期拖欠债务。
与公然违约或对官方债权人的债务重组一样,此类拖欠往往被掩盖起来,原因可能在于拖欠者多为低收入债务人,涉及的美元金额也相对较小。但这并不能抹去其日后引发新一轮危机的可能性,例如当那些从未真正理清债务问题的主权国家遭遇不利的全球环境时。
事实上,全球经济状况(例如大宗商品价格波动,以及美国或中国等主要经济体的利率变化)在促发主权债务危机方面发挥着重要作用。正如我近期与Vincent Reinhart和Christoph Trebesch合作的 研究 所揭示的,国际资本流动周期中的高点与低点尤其危险,违约在资本流入热潮结束时大量涌现。
2016年伊始,地平线上已出现明显的严重债务与违约风暴迹象。我们已经可以看到最初的白浪。
对部分主权国家而言,主要问题源于内部债务动态。乌克兰的处境无疑岌岌可危,不过,鉴于其独特的成因,最好不要从其走势中得出更广泛的结论。
希腊的情况则再熟悉不过。政府持续累积债务,直至债务负担不再可持续。当这些过度举债的证据变得压倒性时,新的信贷便停止流入,使现有债务无法偿付。去年7月,在与官方债权人(欧洲委员会、欧洲中央银行和国际货币基金组织)的激烈谈判中,希腊未能履行对国际货币基金组织的义务,构成违约。这使希腊成为有史以来第一个(至今也是唯一一个)发生此类违约的发达经济体。
但正如此类情况常见的那样,所发生的与其说是彻底违约,不如说是迈向新协议的一步。希腊的欧洲伙伴最终同意提供额外财政支持,以交换希腊总理亚历克西斯·齐普拉斯政府承诺实施艰难的结构性改革并大幅削减预算。遗憾的是,这些措施似乎与其说解决了希腊债务危机,不如说是将其推迟了。
另一处身处严重险境的经济体是波多黎各自治邦,它迫切需要对其730亿美元主权债务进行 全面重组 。近期达成的部分债务重组协议只是开端;事实上,这些协议甚至不足以排除彻底违约的可能。
不过值得指出的是,尽管这样的“信贷事件”显然会是一个大问题,债权人可能夸大了其对外部的潜在影响。他们常警告说,尽管波多黎各是自治邦而非州,但其债务违约将为美国各州和市政府树立一个不良先例。
但这一先例早在很久以前就已确立。19世纪40年代,美国九个州停止偿付债务。其中一些最终按全额清偿;另一些则以折扣方式了结;还有几个州则完全拒付了部分债务。19世纪70年代,另一轮违约席卷了11个州。西弗吉尼亚州的违约与重组风波一直持续到1919年。
一些最大的风险存在于新兴经济体,它们主要受全球经济环境根本性转变的冲击。在中国基础设施建设热潮期间,中国大量进口大宗商品,推高了商品价格,进而带动了包括巴西等大型新兴经济体在内的世界大宗商品出口国的增长。再加上中国增加的贷款,以及美国低利率推动的巨额资本流入,新兴经济体一度蓬勃发展。2008至2009年的全球经济危机打断了但并未使这一快速增长脱轨,新兴经济体在2013年初之前享有了异常平稳、未发生危机的十年。
但美国联邦储备委员会转向 加息,加之中国增长(进而投资)放缓以及石油和大宗商品价格暴跌,已使资本流入热潮戛然而止。近来,许多新兴市场货币大幅贬值,推高了偿还外币债务的成本。出口与公共部门收入下降,经常账户和财政赤字随之扩大。增长与投资几乎全面放缓。
从历史视角看,新兴经济体似乎正走向一场重大危机。当然,它们可能比其前辈更具韧性。但我们不应对此抱有指望。
刊发文章并不意味着世界经济论坛认可其观点。
如需及时了解议程动态,请 订阅我们的每周通讯。
作者:Carmen Reinhart系哈佛大学肯尼迪政府学院国际金融体系教授。
图片:图为一家企业的总部。路透社。




