国际货币基金组织的一份报告指出,居民债务水平高企会加深衰退并延长衰退期。
美国居民债务已回到“大衰退”前的水平。
第二季度居民债务增加逾5000亿美元,达到12.84万亿美元。
美国经济表面稳定之下,隐藏着一个令人不安的小数据:消费者债务水平如今远高于“大衰退”前的水平。
截至6月,美国居民债务比一年前增加了逾5000亿美元,根据美联储最新数据。居民债务总额目前为12.84万亿美元,顺带一提,约为国内生产总值的三分之二。
第二季度,逾期未还债务占总债务的比例稳定在4.8%,但纽约联储警告称,信用卡余额转为逾期债务的比例“显著上升”。
问题在于:与可以不断展期的政府债务不同,消费者贷款确实需要偿还。尽管美联储的官方利率较低,但低利率往往不会传导至信用卡和小企业贷款等金融产品。
市场分析公司720 Global联合创始人迈克尔·莱博维茨表示,美国经济已经危险地接近临界点。
他对《商业内幕》表示:“大多数消费者,尤其是收入分布最底部的80%,已经借无可借。他们的借款已接近自身能力上限。未来数年,偿还这些债务将像一条湿毛巾一样拖累经济增长。在工资增长快于真实通胀成本之前,这个问题只会恶化。”
国际货币基金组织在其最新一期《全球金融稳定报告》中专门用两章篇幅讨论居民债务问题。报告发现,正如人们很容易想到的那样,债务水平高企往往会使经济衰退更加严重、持续更久。
国际货币基金组织表示:“如果初始债务水平已经很高,居民债务增加一贯[预示]着风险上升。”
尽管如此,结果显示,与负面宏观经济结果相关的居民债务增幅门槛相对较低,约为国内生产总值的30%。
显然,美国早已远远超过这一水平。国际货币基金组织表示,随着居民负债增加,未来国内生产总值增长和消费会下降,失业率则会高于平均水平。
报告称:“居民债务变化与同期实际国内生产总值增长呈正相关,但与未来实际国内生产总值增长呈负相关。”
具体而言,国际货币基金组织表示,在三年期间,居民债务与国内生产总值之比上升5%,会导致三年后实际国内生产总值增速下降1.25%。
下图有助于直观呈现这一过程:
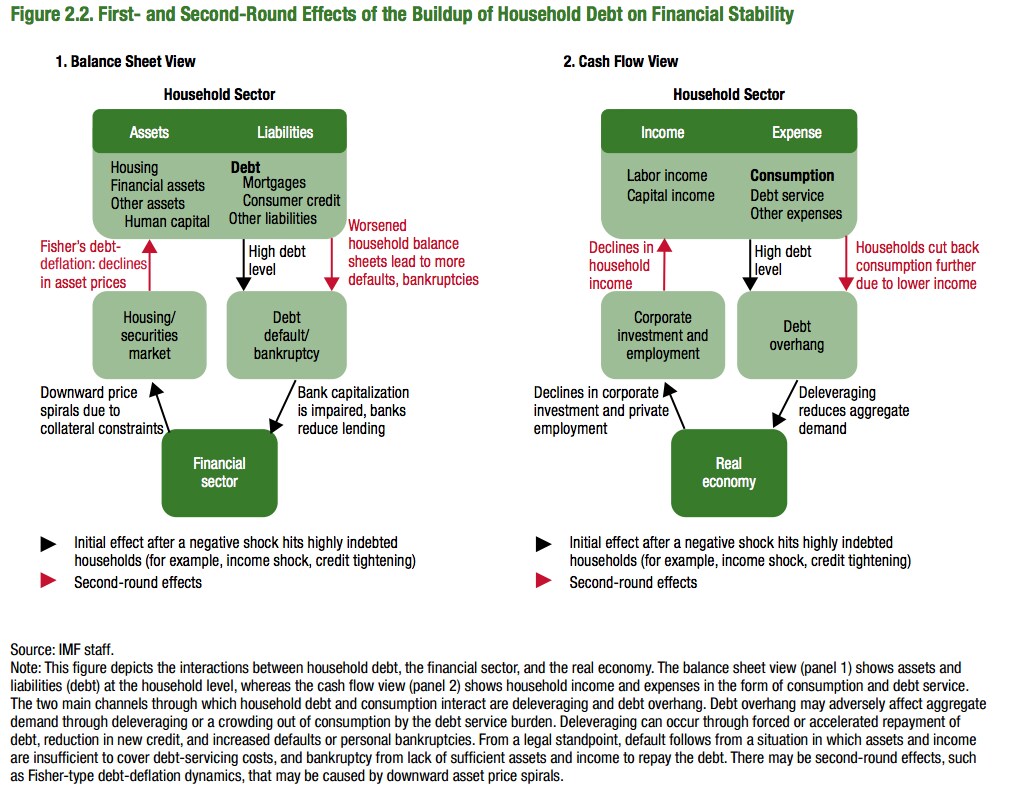
国际货币基金组织表示:“若房市崩盘和经济衰退之前居民债务曾大幅攀升,那么这些危机往往会更加严重、持续更久。”
有没有解决办法?国际货币基金组织表示,如果形势达到临界点,答案是肯定的——债务总可以免除。债权人也能从中受益。
报告称:“我们发现,政府政策可以通过解决居民债务过度问题,帮助防止经济活动长期收缩。”
国际货币基金组织援引了“大胆的居民债务重组计划作为历史先例,例如20世纪30年代在美国实施的计划以及当今在冰岛实施的计划”。
“因此,此类政策有助于避免居民违约、房价进一步下跌和产出额外收缩之间相互强化的恶性循环。”
最近一次全球经济衰退前夕,许多国家的居民债务飙升,这绝非巧合。数据相当惊人:截至2007年的五年间,发达经济体居民债务与收入之比平均上升39个百分点,达到138%。国际货币基金组织表示,在丹麦、冰岛、爱尔兰、荷兰和挪威,债务峰值超过居民收入的200%。
换句话说:这样的剧情我们以前见过。




