金融市场的流动性可能转瞬即逝。无论资产规模大小,能在任何时候进行交易并找到现成买家的能力,都不是理所当然的。正如我们去年秋天在本博客中 详细讨论过的那样,包括金融市场结构不断演变以及某些监管规定在内的多种因素,似乎已将流动性推入一个新的境地:市场容易出现价格剧烈波动、流动性突然消失的情况。
在我们2015年4月的 《全球金融稳定报告》 中,我们指出了这个问题的一个新方面:过去五年,各主要资产类别的资产价格相关性均大幅上升(见图)。
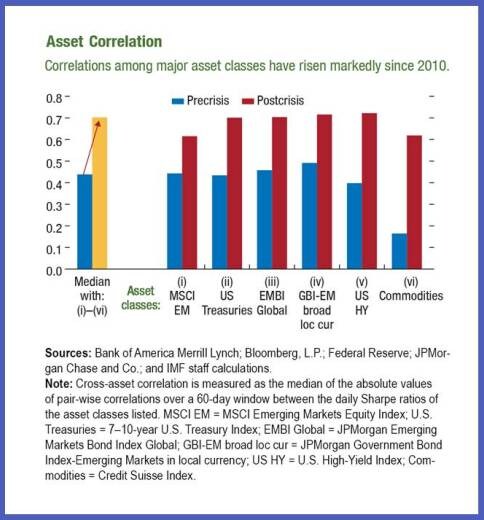
相关性上升与市场流动性下降的情况相伴而生。我们还表明,随着金融市场波动性加剧,几乎所有主要资产类别的资产价格相关性都会进一步上升。这种相关性溢出效应的增强,是金融传染的一个特征。
出问题的可能性更高
我们已初步见识到市场可能陷入流动性枯竭的情形:2014年10月15日的闪电反弹,在全球流动性最高的市场——美国国债市场——录得了过去四分之一个世纪以来幅度最大的跌势之一,随后又出现大幅上涨;此外,瑞士央行意外决定终止抑制本国货币升值的政策后,外汇市场也出现了失序。
在许多发达经济体的公司债券市场,以及正经历投资基金大量资金流入的新兴经济体债券市场,流动性枯竭风险更为显著。
令人庆幸的是,迄今为止,此类流动性紧缩事件尚未造成持久的不利影响。但如今市场流动性的消失可能会加剧市场压力,并可能对全球经济和金融稳定产生不利的连锁影响。
在此背景下,两项因素加大了冲击可能引发通常运作良好的市场流动性迅速枯竭的风险。
地缘政治与油价下跌为此埋下伏笔。2014年下半年油价急剧且快速下跌,对美国高收益公司债券市场造成了相当大的压力——能源公司占该市场的15%——也给石油出口型新兴经济体的政府债券市场带来压力。即使油价已从去年大幅下跌中部分回升,其波动性仍然很高,表明市场参与者仍对未来油价感到担忧。
货币政策分化和美元走强或将考验市场韧性。尽管时机和步伐仍有不确定性,美国似乎将在今年晚些时候开始加息,此前已于去年结束资产购买。这与欧元区和日本形成鲜明对比,预计两地决策者近期将继续实施极为宽松的货币政策。这为美元升值创造了条件。美国经济增长更强劲是最终驱动因素,对全球经济而言是好消息;但加息以及美元可能进一步升值,或导致资本从新兴经济体和高收益公司债券市场流出,转而流入美国国债。这可能考验高收益债券和新兴经济体债券市场的流动性,并对金融稳定造成不利影响。
增强市场流动性的政策
首先, 我们需要 加强市场结构的政策,即便是在政府债券市场也不例外。监管机构应制定政策,鼓励市场参与者在正常交易条件下提供流动性。这可以包括通过激励措施奖励一级交易商,或要求他们被动交易(提供报价)或主动交易(实际成交)。这些措施无需要求做市商在异常的极端波动期间始终在场。相反,监管机构可以设计在这类罕见事件中触发的熔断机制,以暂停无序交易状况,并为流动性恢复留出时间。事实上,通过在正常情况下巩固二级市场参与,主管部门或可防止交易流动性恶化到需要启用这些熔断机制的程度。
其次, 监管机构和中央银行应采取 紧急措施,确保市场流动性持续充足,不仅是在市况良好时,也要在承压时如此。在国家层面,这包括加强微观和 宏观审慎 框架,以强化对共同基金内部以及金融市场层面的流动性监督。这需要有效的工具,例如确保资产管理行业的赎回条款与底层市场流动性状况更好地匹配。各国监管机构应协调行动,并就针对个别散户投资者、交易所和清算公司的适当风险限额,向主要司法管辖区的交易公司提供一致的指引。
第三,监管机构和中央银行应审视并利用跨境政策协同效应, 包括预先建立中央银行互换额度;这些额度在上一场危机期间至关重要。监管机构和货币当局在评估金融市场系统性风险时,也应考虑全球资产相关性上升以及波动时期所带来的动态影响。
作者感谢 Vlad Pillonca、 David Jones和 Fabio Cortes为本博客作出的贡献;他们是2015年4月《全球金融稳定报告》第一章流动性部分的作者。
本文与 IMF Direct 合作发布。本文的发表并不意味着世界经济论坛认可其中观点。
如需了解议程最新动态, 订阅我们的每周简报。
作者:José Viñals 是国际货币基金组织货币与资本市场部金融顾问兼主任。
图片:一景显示法国一家企业的总部,位于巴黎郊外的库尔布瓦。路透社。




