欧盟领导人继续与希腊政府玩 brinkmanship 的游戏。希腊满足债权人的要求,远远不止做到一半。然而,德国和希腊的其他债权人仍要求该国签署一项已被证明失败的计划,而几乎没有经济学家曾认为这项计划能够、会或应该得到实施。
希腊的财政状况从巨额初级赤字转为盈余,几乎前所未有;但要求该国实现相当于 GDP 4.5% 的初级盈余,实在令人难以接受。不幸的是,在“ troika”——欧盟委员会、欧洲中央银行和国际货币基金组织——首次将这一不负责任的要求纳入希腊国际金融计划时,该国当局别无选择,只能接受。
鉴于自危机开始以来希腊 GDP 已下降 25%,继续推行这项计划的荒谬性如今尤为突出。troika 严重误判了其强加的计划所产生的宏观经济影响。根据其公布的预测,他们认为,通过削减工资并接受其他紧缩措施,希腊出口将会增加,经济也会迅速恢复增长。他们还认为,首次债务重组将使债务恢复可持续性。
troika 的预测错了,而且一错再错。错得不是一点点,而是差之甚远。希腊选民要求改变方向是正确的,他们的政府拒绝签署一项存在严重缺陷的计划也是正确的。
话虽如此,达成协议仍有空间:希腊已明确表示愿意继续推进改革,并欢迎欧洲帮助落实其中一些改革。若希腊债权人能够正视现实——认识到哪些目标可以实现,以及不同财政和结构性改革会带来怎样的宏观经济后果——就可能为达成一项不仅有利于希腊、也有利于整个欧洲的协议奠定基础。
欧洲一些人,尤其是德国人,似乎对希腊退出欧元区漠不关心。他们声称,市场已经将这种决裂“计入价格”。还有人甚至认为,这对货币联盟会是件好事。
我认为,这些看法严重低估了其中当前和未来的风险。2008 年 9 月雷曼兄弟倒闭前,美国也显现出类似程度的自满情绪。美国银行业的脆弱性早已为人所知——至少从前一年 3 月贝尔斯登破产时起就是如此。然而,由于缺乏透明度(部分源于监管薄弱),市场和政策制定者都未能充分认识金融机构之间的关联。
事实上,世界金融体系至今仍在承受雷曼倒闭的余波。银行依然缺乏透明度,因此仍面临风险。我们仍不了解金融机构之间关联的全部范围,包括不透明的衍生品和信用违约互换所产生的关联。
在欧洲,我们已经能看到监管不足以及欧元区本身设计缺陷所造成的一些后果。我们知道,欧元区的结构助长分化,而非趋同:随着资本和人才离开受危机冲击的经济体,这些国家偿还债务的能力会进一步减弱。当市场认识到恶性下行螺旋在欧元的结构中根深蒂固时,这对下一场危机的影响将十分深远。而另一场危机不可避免:这正是资本主义的本质。
欧洲央行行长马里奥·德拉吉在 2012 年宣称货币当局将采取“任何必要措施”维护欧元,这一信心戏法迄今奏效。
但人们已经认识到,欧元并非成员国之间具有约束力的承诺,这将大大降低它下一次奏效的可能性。债券收益率可能飙升,欧洲央行和欧洲领导人无论作出多少保证,都不足以将其从天文数字般的高位拉下来,因为如今全世界都知道,他们不会采取“任何必要措施”。希腊的例子已经表明,他们只会采取短视的选举政治所要求的行动。
我担心,最重要的后果是欧洲团结遭到削弱。欧元原本应该加强团结,结果却适得其反。
让欧洲边缘地带的一个国家与邻国疏远,不符合欧洲乃至世界的利益;尤其是在当前地缘政治不稳定已经十分明显的情况下。
邻近的中东局势动荡;西方正试图遏制新近变得咄咄逼人的俄罗斯;而中国——已经是全球最大的储蓄来源国、最大的贸易国,并且按购买力平价计算是全球最大的整体经济体——正以新的经济和战略现实面对西方。现在不是欧洲分裂的时候。
欧洲领导人在创建欧元时视自己为有远见的人。他们认为,自己着眼于政治领导人通常专注的短期需求之外。
不幸的是,他们对经济学的理解未能达到其抱负;而当时的政治局势也不允许建立可能使欧元按预期运作的制度框架。尽管单一货币本应带来前所未有的繁荣,但在危机前的时期,很难看出它对欧元区整体产生了显著的积极影响。危机以来,其负面影响则极为巨大。
欧洲和欧元的未来如今取决于欧元区政治领导人能否将基本的经济理解与远见卓识结合起来,并关切欧洲团结。我们很可能会在未来几周开始找到这个关乎存续的问题的答案。
本文与 Project Syndicate合作发表。发表本文并不意味着世界经济论坛认可其中观点。
如需持续关注议程, 请订阅我们的每周通讯。
作者:约瑟夫·E·斯蒂格利茨,诺贝尔经济学奖得主、哥伦比亚大学大学教授,曾任比尔·克林顿总统经济顾问委员会主席,并担任世界银行高级副行长兼首席经济学家。
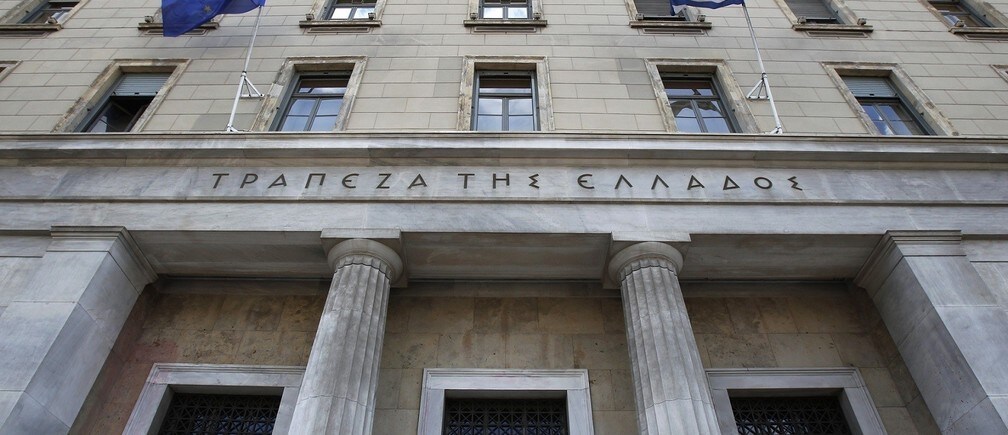
图片:一面希腊国旗和一面欧盟旗帜在雅典的希腊银行外飘扬。路透社/John kolesidis。




