全球预期寿命的快速增长正在引发社会结构的重要转变。
寿命延长带来了更大繁荣的可能,但前提是社会必须作出相应调整。
如果我们能够足够迅速地适应,长寿可以成为推动各代人实现可持续、包容性增长的强大引擎。
全球预期寿命的快速增长正在引发一项重要的结构性转变。2000年至2019年间,全球平均预期寿命从67岁升至73岁,预测显示其将超过2050年达到77岁。这是一项巨大的进步。但与人生中许多重大进步一样,它也会带来次生效应。寿命延长带来了更大繁荣的可能,但前提是社会必须作出相应调整。
这一转变的核心在于,人们的寿命长度与生命质量之间的差距正在扩大。虽然总体预期寿命显著提高,但健康预期寿命的增长滞后,形成了近两年的差额。这会加大医疗成本的上升压力,给家庭结构带来压力,并降低生产力。
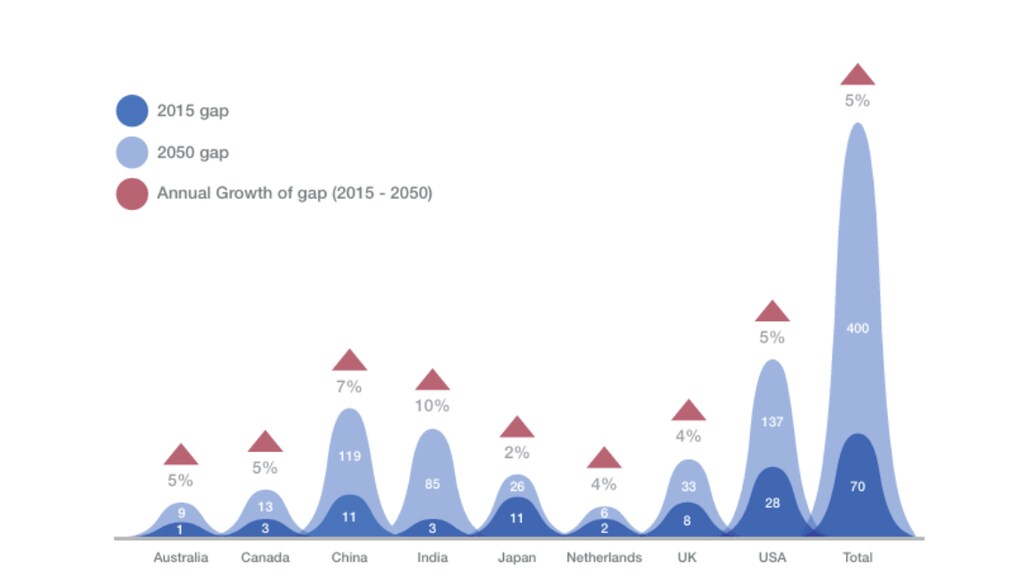
与此同时,支撑晚年生活的金融体系并未跟上步伐。许多人步入的退休生活将持续20至30年,而他们并无足够的资源来维持,由此导致到2050年全球退休储蓄缺口预计达400万亿美元。这种差距可能引发连锁性的结构失衡。原本应是人口红利的因素,有可能演变为财政定时炸弹,因为为较短、更为线性的人生历程而建立的各类机构,难以适应并满足长寿社会的需求。
人力资本风险的三重螺旋
我们正目睹三大相互关联的系统——健康、财富与工作——逐渐瓦解。每一个系统都承受着压力,而且彼此的脆弱性相互强化。它们共同构成一个系统性风险三角,威胁着长期繁荣。
健康资本危机
非传染性疾病目前占据了超过全球成年人疾病负担的50%。其影响远超医疗系统本身。生产力下降、劳动力加速流失,以及长期护理支出急剧膨胀,且这些问题会呈指数级叠加。随着健康状况恶化,一个国家维持有效劳动力的能力也随之减弱。
工作资本悖论
尽管许多人仍具备并愿意在传统退休年龄之后继续工作,但过时的制度框架仍会导致非此即彼的劳动力退出。55至64岁人群的劳动参与率依然很高(女性为66.6%,男性为80.8%,在经合组织国家),然而老年劳动者的全部经济潜力在很大程度上仍被忽视。这是一种系统性低效:恰恰在积累的经验最有价值之时,我们却将其舍弃。
财富资本缺口
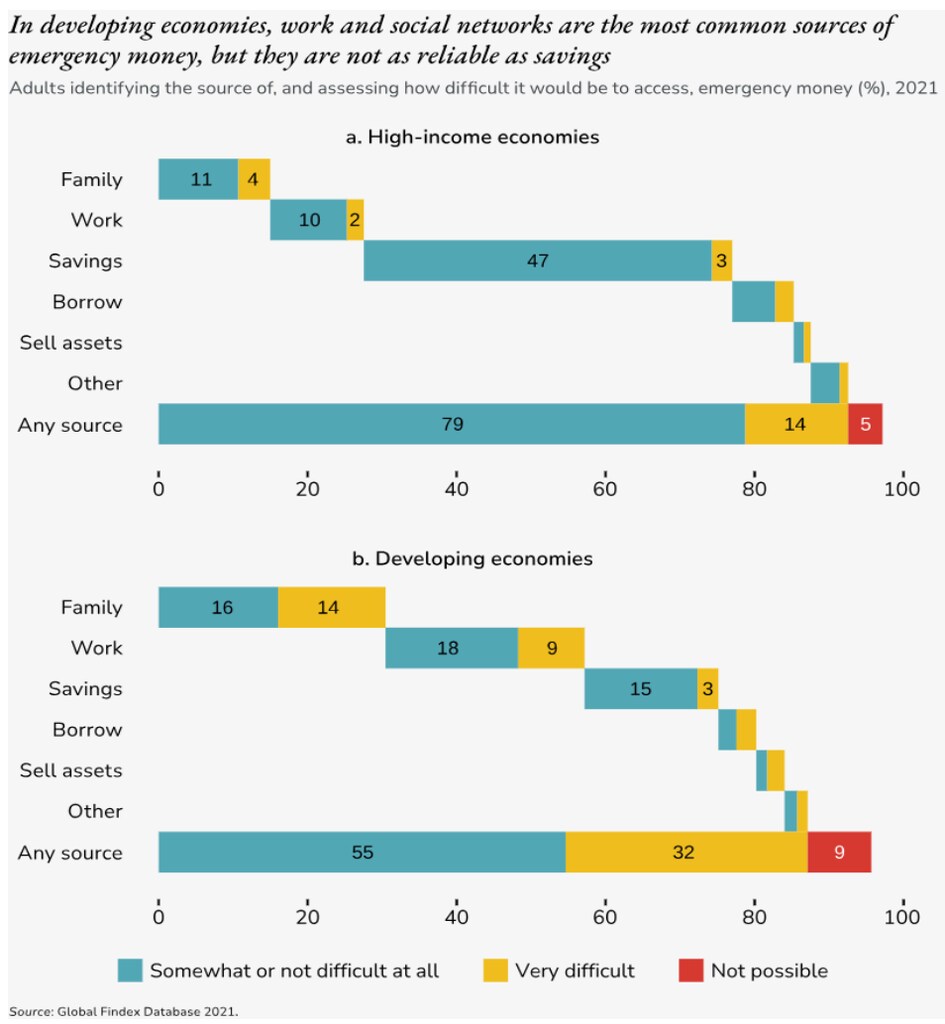
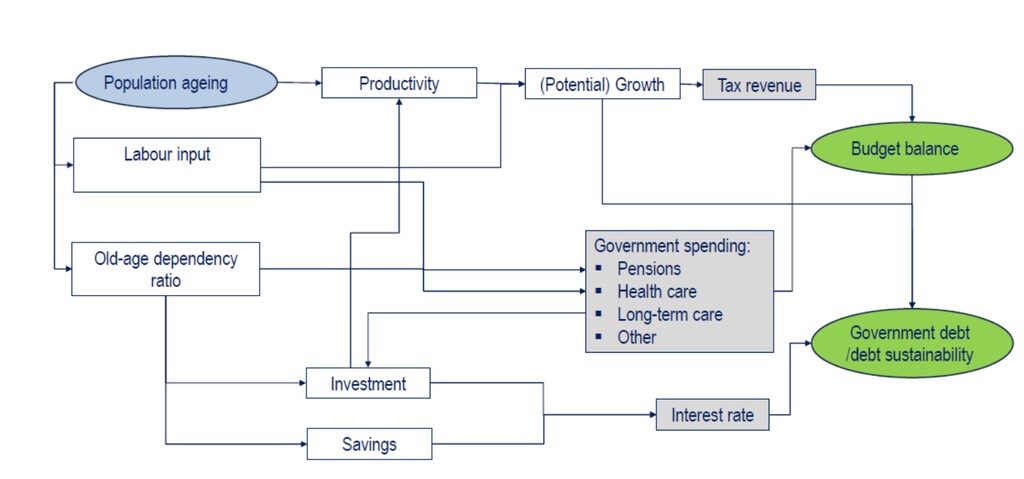
在发展中经济体中,只有55%的成年人能够在30天内筹集应急资金。这种脆弱性还在不断叠加。到2060年,仅未经改革的养老金体系预计就将使财政压力增加3至4个百分点(占GDP比重)。如果这一情形成为现实,可能导致老年群体储蓄不足、政府面临难以持续的转移支付义务,并且在违约或紧缩政策变得不可避免之前,改革的空间会不断收窄。
这些挑战并非孤立存在,而是构成了一个相互强化的脆弱性系统。健康状况不佳会加速财务耗竭;储蓄不足会限制医疗服务的可及性;过早且非此即彼的退休方式则会放大上述两种动态。其结果是“脆弱性区域”不断扩大,即人口的寿命超出了其健康与财富所能支撑的范围。
要解决这一问题,我们必须构建一个韧性循环,将这些压力点重新视为战略性的杠杆点。这意味着缩小健康差距、深化财务韧性,并通过协调一致的系统设计,拓展适应各年龄段的生产力。
重塑健康资本:从治疗转向预防
决定21世纪繁荣程度的将是健康寿命,而非寿命长度。晚年的全球疾病负担可以通过行为和环境干预得以延缓或预防,从而大幅减轻医疗系统所承受的压力。
各系统正朝着精准预防的方向转变:将行为、环境和生物识别数据整合进动态风险评分、实时激励措施以及与健康挂钩的金融产品之中。共享价值型保险模式奖励持续的健康管理,同时,以结果为导向的报销机制正在取代以服务量为导向的医疗付费方式。各国已将预防纳入全民医保体系,这已在压缩发病率并降低成本负担方面发挥作用。
在某些情况下,单个健康年份的价值甚至超过人均GDP的两倍。预防的回报既属于个人,也属于国家。
重新设计工作资本:迈向适应各年龄段的生产力
然而,如果经济体系未能发挥银发时代的潜力,仅仅保障更长、更健康的寿命是不够的。制度规范仍将65岁视为职业生涯的终点。然而,日本的渐进式退休与就业调整补贴,以及与寿命挂钩的领取年龄制度在丹麦的实践证明情况并非必然:当制度作出调整时,65至69岁人群的就业率可以超过50%。
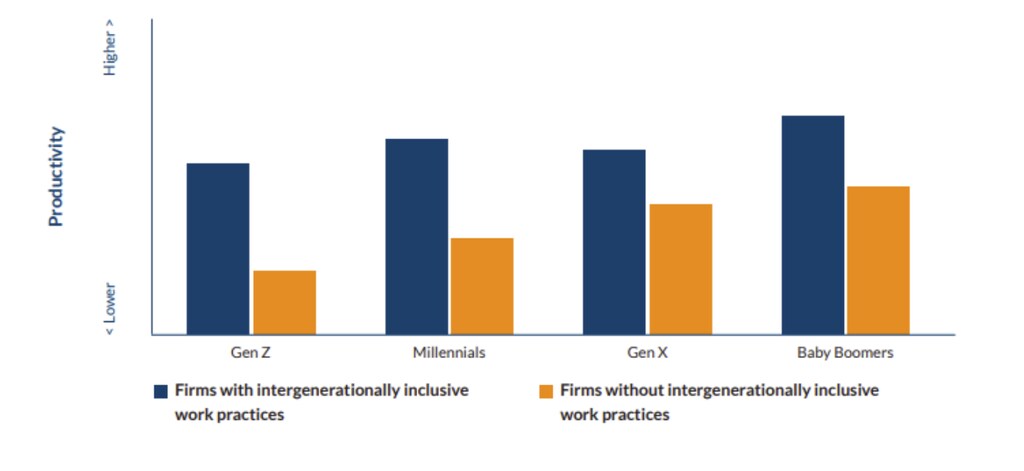
未来需要适应性更强的职业发展路径:为照护中断提供收入保障,提供可携带的微证书以支持再技能培训,以及随时间不断积累的学习账户。这些工具能够延长生产性参与,减轻财政依赖,并释放多代同堂团队的全部潜力,相关研究已表明此类团队可将生产力提高10%至12%。
调整金融资本用途:构建贯穿一生的韧性
更长的寿命要求金融体系能够维持功能性独立。一种更为稳健的方法,是将整个人生历程中的收入、健康与储蓄联系起来。这包括自动递增的退休缴费、健康与财富一体化账户,以及引导职业中期财务规划的行为助推机制。关键在于,金融工具必须奖励积极行为。共享价值型信贷产品、在健康或教育里程碑达成时逐步兑现的“婴儿债券”,以及根据人口健康改善情况向投资者支付回报的健康影响债券,均可以吸引资本进入并使各方激励保持一致。

在长寿经济中蓬勃发展的新范式
这些系统并非孤立运作。财务稳定有助于做出更健康的决策;良好的健康状况使人能够为社会做出更长时间的贡献;有意义的工作则能建立持久的韧性。
但要实现这一愿景,我们需要明确的衡量指标和协调一致的政策。健康预期寿命、财务韧性和包容性参与等指标,能够将愿景转化为可衡量的目标,为国家和企业战略提供指引。必须以多部门政策框架取代分散的努力,使健康、就业和金融领域相互协调,从而在健康寿命、工作寿命和财富寿命三个维度上共同巩固成果。
必须通过创新工具和有针对性的金融手段调动资本,奖励长期价值创造,从而推动系统、监管框架和投资规范的重构,实现适应长寿经济所需的结构性转变。这需要培育代际影响意识,并致力于持续的系统性韧性,为一个既促进个人福祉又实现集体繁荣的经济奠定基础。
问题已不再是人口是否正在老龄化、人口结构是否正在变化,而是我们能否足够迅速地适应。如果我们能够做到,长寿便可以成为推动各代人实现可持续、包容性增长的强大引擎。




