有必要针对跨境支付中的痛点,打造得到广泛采用的解决方案。
私营部门在这一领域取得的技术进步,必须与公共部门同样有力的进展相匹配。
这需要公共部门应对地缘政治因素、推动标准化,并面对若干棘手的商业考量。
跨境支付流是我在万事达卡负责的领域之一,因此人们经常问我,什么新技术将成为改变跨境支付框架的关键。我被问到的技术涵盖跨境分布式账本技术支付系统、代币化存款,以及当下热门话题人工智能。
新技术就像闪亮的新事物——它们吸引我们的注意力,让我们对其解决当今跨境资金流固有问题的潜力感到兴奋。显然,技术进步也是私营部门能够作出重大贡献的领域之一。
但至少在短期至中期,真正的改变不太可能来自技术突破。新技术需要数年甚至数十年才能扩大规模,并达到适当的韧性水平。
世界经济论坛如何推动全球金融体系的发展?
金融与货币体系中心召集各方领导者,共同理解全球金融体系的转型,涵盖可持续性与韧性、创新与数字化等领域。
中心通过促进合作、汇聚洞见,帮助合作伙伴使金融体系与长期经济稳定和共同繁荣相协调。
私营部门正在发挥作用
二十国集团跨境支付路线图该路线图于2020年获二十国集团成员国认可,设定了在2027年前降低成本、提升跨境支付速度、可及性和透明度的期限。回顾路线图启动以来的四年,我看到技术进步正在助力私营部门改善跨境支付体验,但真正的突破仍不多见。
简单来说,变化正在发生,是因为支付系统参与者正在运用技术解决痛点。我们审视支付链条,找出摩擦点,并利用现有解决方案处理这些问题。
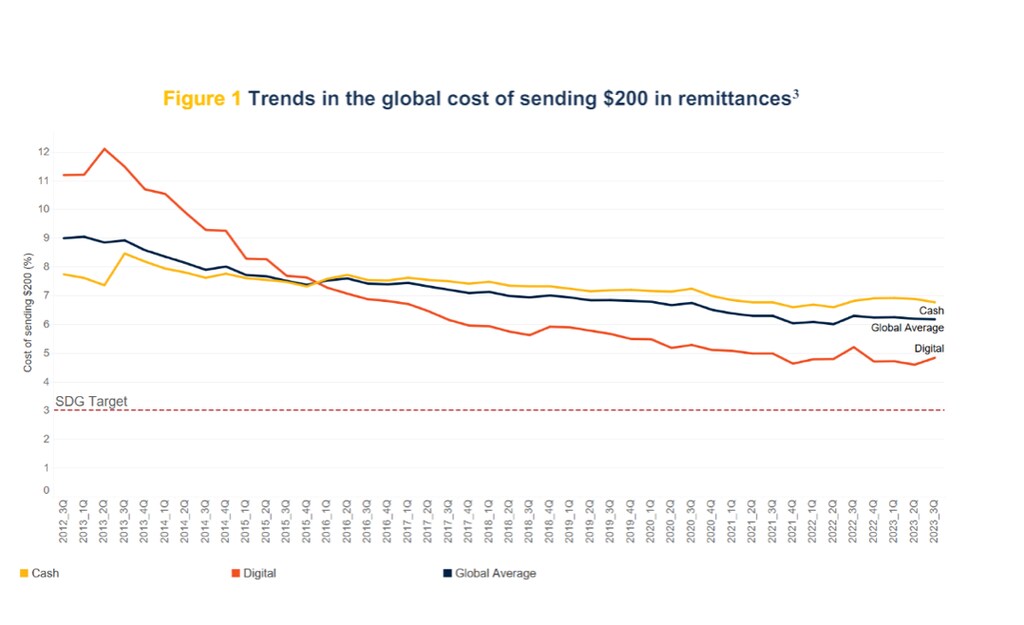
以汇款为例,数字汇款机构为用户提供了一种成本更低、更透明、速度更快的跨境汇款方式。根据世界银行数据,截至2023年第三季度,汇出一笔200美元数字汇款的成本为4.84%。相比之下,非数字汇款的全球平均成本为6.77%。
尽管数字汇款成本高于二十国集团路线图设定的3%目标,但令人鼓舞的是,自2012年以来,数字汇款成本持续下降,并且至少从2016年起低于全球汇款平均成本。
私营部门采取行动,将汇款发起、资金筹集和转账流程数字化,从而让用户受益于数字汇款。
万事达卡等公司也走在跨境支付生态系统现代化的前沿,通过提供更广泛的网络、外汇服务和增强型能力,满足市场对“了解你的客户”(KYC)及资金管理服务等备受青睐的需求。
万事达卡 Move 是我们全面的资金转移解决方案组合,可覆盖180个国家中95%的银行账户持有人。我们的解决方案让终端用户能够享有透明度和选择权,包括可追踪支付、查看费用,以及选择将款项收至银行账户、数字钱包和手机钱包、银行卡或现金。
公共部门还需做得更多
各国监管、监督和审查框架的差异、中央银行营业时间、对中央银行支付系统的访问权限,以及各国的数据保护、隐私和本地化要求,限制了技术推动跨境支付提速、降本和提升安全性的能力。
以数据本地化为例,世界各地的政府持续提出新要求,规定数据必须存储在本国境内,并禁止或严格限制某些数据传输到特定国家或地区以外。数据本地化要求不断增加,背后往往是对隐私和数据安全的担忧。
政府和政策制定者理应感到有责任保护公民隐私,并确保敏感用户数据得到高度安全保障。然而,数据壁垒会拖慢支付速度并增加成本——这说明路线图目标可能与其他重要政策目标发生冲突。
要解决这些相互竞争的政策目标,既需要国内的政治意愿,也需要全球层面的政治意愿。
让我们现实地看待各方角色与责任
中央银行和其他公共机构强调,公私部门合作对于实现路线图目标至关重要。然而在实践中,它们对私营部门应当交付的成果寄予了很高期望。
以即时支付系统(IPS)的互联为例。这有望提升跨境支付效率,但我们看到一些模式正在形成:公共部门将全面掌控支付方案、产品路线图、技术栈和知识产权。
私营部门服务提供商将被降为技术供应商,必须接受这种安排,并承担公共部门无力开展的技术相关工作。这是私营部门对公私合作伙伴关系的定义吗?
我们万事达卡花了很多时间思考支付方案所有者、技术运营方和即时支付系统之间的职责划分,尤其是如何激励利益相关方参与、促进采用,并实现规模化和可持续运营。我们近期在一份白皮书中阐述了我们的观点,其中一个关键点是,支付方案所有者、技术运营方和即时支付系统之间必须在角色、责任以及相应的控制权上有所权衡。为了形成实现这些目标的模式,应从开发流程一开始就征询私营部门的意见,而不是等到中途或接近尾声时再征询。
即使各方能够就不同部门在提供服务时所扮演的角色达成合理安排,仍有许多棘手的商业考量。最终产品在价格、功能、安全性和用户体验方面必须与现有产品形成足够差异,才能吸引银行投入必要的开发工作,为客户提供服务,并促使消费者采用相关支付方式。某些“数字化”链上设计也面临类似问题,包括技术开发,以及数字货币与法定货币之间转换的成本。
即使有公共部门支持,新颖的设计也未必能像国内即时支付系统那样获得广泛采用。众多双边跨境连接中,目前还没有任何一种达到足以证明大规模私营部门投资合理的交易量。要取得成功,跨境支付的激励机制和商业模式必须行之有效。
万事达卡致力于建设一个跨境支付快速、简便且安全的世界。自二十国集团路线图启动以来,我们一直支持这项倡议。作为支付与市场基础设施委员会(CPMI)支付互操作性与扩展工作组的成员,我非常珍视与公共部门交流合作的机会。但这项工作开展近四年后,我们需要明确公共部门和私营部门各自认为应承担什么角色。2027年目标期限日益临近,我们没有时间假定好点子就会转化为私营部门的参与,也不能被闪亮的新事物分散注意力。