央行数字货币的推出可能颠覆全球经济秩序。
这项技术可能带来多重益处,例如提高贸易效率、让数百万人更容易获得金融服务,以及减少犯罪。
但仍有技术障碍需要克服。
新冠疫情加速了西方经济体现金使用量的下降。与此同时,央行数字货币正在兴起,可能颠覆现有的全球经济格局。
封锁措施限制了人际接触,自然也减少了现金的实际使用。但纸币可能传播病毒的担忧也确实存在。研究表明,欧洲纸币平均附着约26,000个细菌菌落。人类流感病毒在纸币上最多可存活17天;而平均每年一美元和五美元纸币易手超过100次,因此在全球大流行期间,风险相当可观。
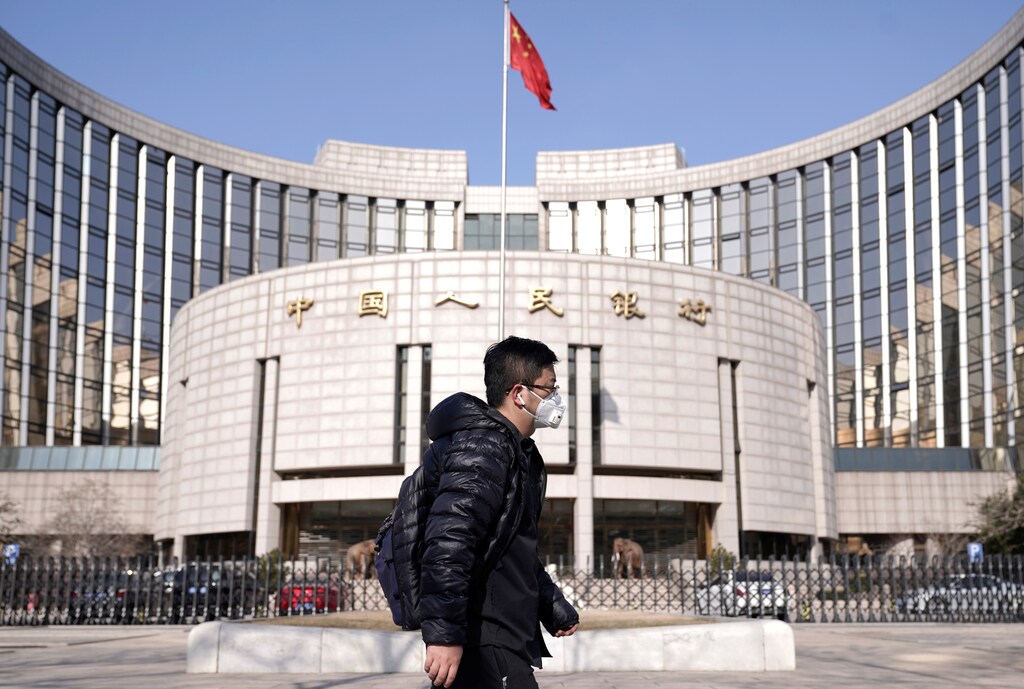
那么,中国人民银行(PBOC)在2月宣布将销毁从高风险场所收集的现金,例如公共交通工具、市场或医院里的现金,谁又能责怪它呢?
与这一决定同步,中国人民银行也加快了以央行数字货币(CBDC)——数字人民币——取代现金的计划。4月,数字人民币开始在多个主要城市进行测试,包括深圳、苏州、成都,以及北京以南名为雄安的新区。据官方媒体报道,数字人民币已在这些城市正式采用,部分政府雇员早在5月就开始领取数字货币薪酬。预计这些试点将扩展至2022年北京冬奥会举办地。
中国并非个例。德意志银行研究部追踪了全球各地区央行牵头的近20个数字货币项目。与此同时,私人银行业也启动了多项计划,例如R3联盟,以及印度的区块链基础设施公司。
这些举措大多旨在提高效率和效能。数字货币可以免去传统货币传输方式所需的繁琐运营和安全机制。降低“摩擦成本”有助于促进个人金融普惠,同时让全球贸易更高效、风险更低。提高透明度和可追溯性则有助于打击洗钱及其他金融犯罪。
对央行而言,最重要的益处是能够改善监管合规性和货币政策的有效性。这一点在当下尤为重要。要判断货币政策是否以及何时对经济产生预期效果,十分困难,甚至不可能。如果通过央行数字货币实施此类刺激措施,就能精准监测其在经济中的流动情况,为未来的货币政策行动提供依据。
这也能带来政治和社会效益。正如德意志银行的研究所示,在这一领域率先行动的国家可能获得长期地缘政治优势。中国在这方面的潜力巨大。如果数字人民币被广泛采用,成为简化贸易、降低风险的系统,中国就可能成为全球贸易的银行家,同时也是世界工厂。不过,中国更大的目标其实着眼于国内,与金融普惠有关。人民币数字化将使数亿公民,包括一些最弱势群体,能够获得金融服务。这项益处适用于世界各国。
尽管如此,在任何央行数字货币成为现实之前,仍须克服重大的技术和结构性障碍。这个挑战被称为“不可能三角”:许多加密货币的底层区块链架构可以设计得高度去中心化、安全或可扩展,但无法同时实现三者。可扩展性和安全性对任何央行数字货币的效能都至关重要,但失去去中心化可能造成其他瓶颈和低效问题。
Infosys等公司正与金融和科技行业的众多合作伙伴一道应对这些技术挑战。显而易见,任何解决方案都必须兼具速度快、成本低、能效高和牢不可破等特点。隐私和身份问题必须以政府、公民和企业都能接受的方式处理。我们需要足够的透明度,以实现人们期待的效率和效能飞跃,同时保护个人和企业的隐私权。
这项要求很高,但在数字化已然改变我们生活的世界里,并非无法实现。上个世纪若教会了我们什么,那就是不要低估技术创新带来的变革潜力。
仍有一些重要问题有待回答。央行数字货币可能通过复制并潜在地蚕食当前银行体系而造成冲击,我们该如何应对?如果一些国家转向央行数字货币,而另一些国家没有这样做,会怎样?这可能造成哪些新的权力失衡?
这些问题并无简单答案,但加强财政管理、提高透明度和效率的机遇意义重大。显而易见,新冠疫情危机带来了诸多挑战,同时也提供了一个独特机会,让我们重新思考社会如何管理和使用货币。




