麻省理工学院斯隆管理学院教授西蒙·约翰逊解释了为什么德国对黄金的痴迷是一个转移视线的烟幕弹。
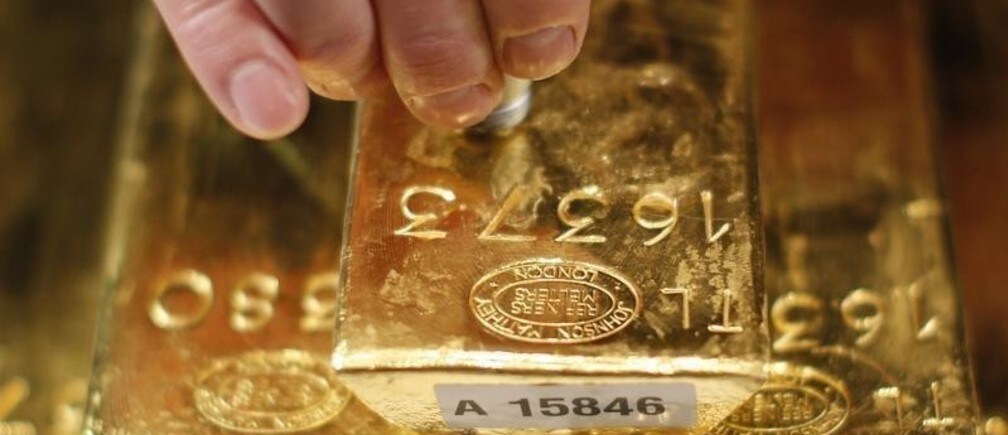
德国的黄金正在转移。自官方黄金交易变得更加透明以来,这是首次,德意志联邦银行通知称,其相当大一部分储备将从法国和美国运回国内。表面上看,这只是一项货币管理上的日常安排。但为何是现在?
一种可能性是,德国决策者认为我们正在走向各国自顾自的局面,只有由本国警察看守的黄金才有价值。
但这种想法不仅牵强。如果德国与法国或德国与美国之间的金融信任完全崩溃,那么我们面临的问题远比一国黄金存放在何处要严重得多。国际贸易将陷入瘫痪,大型跨国公司将难以销售其产品。在这种情况下,把更多黄金放在国内而非纽约联储的金库中,几乎没有任何意义。
德国是否认为其黄金会遭到制裁或某种形式的没收,就像有时流氓国家所遭遇的那样?同样,这几乎不可信。伊朗和委内瑞拉等国长期以来处心积虑地成为国际弃儿。相比之下,德国是民主世界的中坚力量。这一点不会改变。
也许德国央行官员察觉到国际偏好正在长期转向远离美元,并希望以某种方式做好准备。从美元作为储备资产和避险资产的重要性未来可能下降的角度看,这是有道理的。1948年,美元资产储备(主要由各国央行持有)约相当于美国GDP的2%,1968年大致相同。如今,此类储备至少相当于美国GDP的15%,一些估计甚至高达30%。
这一上升很大程度上源于中等收入国家日益增长的繁荣以及其经常账户盈余。当你对世界的出售多于购买时,你便积累了对世界其他地区的债权,而你需要决定以何种形式持有这些债权。
目前,世界持有大量美元资产,而未来几年投资组合更加多元化也不会令人意外。关于人民币日益扩大的国际作用,当然存在大量讨论——我在彼得森国际经济研究所的同事阿尔温德·苏布拉马尼亚姆一直在该问题上做着最 有意思的研究。
但转移德国的黄金在这方面几乎毫无帮助。真正有助于扭转欧元局面的是,让投资者相信这一共同货币拥有光明前景,因为它以更强有力的货币、财政、金融和政治联盟为支撑。从这个角度看,黄金的实际存放地点纯属干扰。 若能 真正有所帮助,需要的是通过让投资者相信这种共同货币前景光明,从而扭转欧元局面,因为它得到了更强有力的货币、财政、金融和政治联盟的支撑。从这个角度看,黄金的实际存放地点纯属干扰。
德国政治精英的做法就好像他们仍身处金本位时代一样。但即便在当时,重要的也是你拥有的黄金数量,而非它实际存放的地点。 数量 ——而非它实际存放的地点。
更广泛、也更令人担忧的趋势是央行的政治化。德国主要政界人士对欧洲央行日益怀疑,同时也公开担忧美联储的货币政策。
他们的主要担忧是通货膨胀的前景。但真正的担忧并非通货膨胀本身,即物价可能在今年或明年以惊人的速度上涨。更确切地说,担忧在于央行可能直到为时已晚才察觉到通货膨胀的到来,并且这将导致通胀预期出现重大的上行转变。
同样,转移黄金既无助于控制通货膨胀,也无法改变央行的行为。货币与黄金之间的联系于1971年被不可逆转地打破,当时美国总统理查德·尼克松决定暂停央行将美元兑换为黄金的可兑换性。此后,我们一直生活在纯粹的法定货币体系之中,这意味着我们的货币价值并不以黄金或任何其他实物为支撑。此类货币体系只有在央行能够可信地承诺控制通货膨胀的前提下才能成功。
因此,德国政界人士似乎对黄金的重要性以及转移其存放地点的影响存在一些严重的误解。但他们对欧洲央行的政策有所担忧是正确的:无条件地向欧元区各国政府提供信贷,不太可能使这些政府更加审慎。所谓的“财政主导”确实存在现实风险,可能削弱货币政策,并使控制通货膨胀变得困难得多。
德国对黄金的痴迷是一个转移视线的烟幕弹。而其对货币政策失控的担忧则不是。
此处表达的观点仅代表作者本人,不一定代表世界经济论坛的观点。本文与 http://www.project-syndicate.org合作发表。
作者:西蒙·约翰逊是麻省理工学院斯隆管理学院的教授。
图片:一名员工在法兰克福使用超声波设备检测金条 REUTERS/Lisi Niesner




