全球有2亿家中小企业(SMEs)无法获得正规金融服务。这一缺口意味着,用于资本投资和营运资金的资金缺口达20亿美元,制约了它们的增长前景。
为何存在这一缺口,又是谁在为中小企业提供服务?
早在2008年金融危机之前,中小企业就已难以从金融机构获得贷款,因为这些机构将精力集中于大型企业,而极小型企业则转向小额信贷机构。中小企业夹在这两类机构之间,很少甚至没有正规金融部门的融资。
如今金融危机已经过去,但中小企业获取增长所需资金更加困难,因为监管和更严格的资本要求使此类贷款成本更高,对受监管的金融机构而言也更缺乏吸引力。
这一缺口正由一些利用技术降低成本、以全新高效的方式衡量风险的公司填补。这些公司催生了一个名为“金融科技”(fintech,由“金融”(finance)和“技术”(technology)合成,指在金融服务中运用技术与创新商业模式)的全新行业。凭借适应不断变化的金融环境的灵活性,这些公司正在颠覆金融服务行业,并通过为中小企业提供金融服务来填补这一缺口。
2013年至2014年间,金融科技公司的股权投资已增至原来的四倍,从40亿美元增至逾120亿美元,推动了该领域的创新。
金融科技公司在中小企业贷款领域的占比仍然较小:市场借贷的未偿余额估计为600亿至700亿美元,而银行对中小企业的贷款总额为14万亿至18万亿美元。但增长前景可观,对冲基金、养老基金和机构投资者正通过向这些金融科技借贷平台提供资金,表现出对该领域的兴趣,使其得以发展壮大。
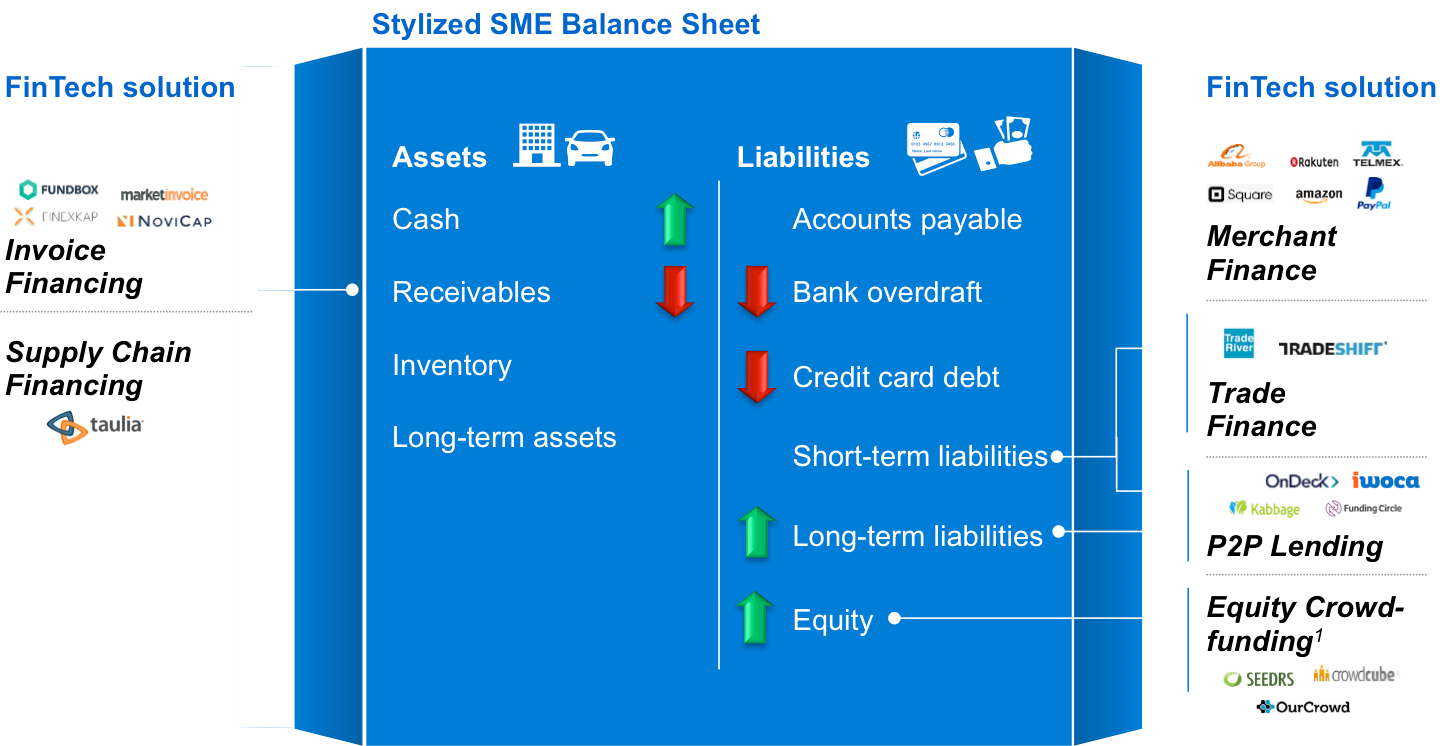
但金融科技公司的业务不仅限于信贷和借贷:
纵观中小企业的典型资产负债表,金融科技公司涉及所有科目,包括应收账款融资、短期和长期负债以及股权。金融科技公司正在创新提供低成本支付解决方案的方式,并以新颖的方式收集用于信用分析的数据。
通过数据收集,金融科技公司如 Finexkap 等公司能够大幅缩短账单开具与付款之间的时间,方式是自动将账单信息从中小企业传输给放贷机构,从而形成发票融资,这是传统应收账款融资和保理的替代方案。
与亚马逊或阿里巴巴等零售平台相关联的商户及电子商务融资公司,利用基于卖家数据点的内部算法(例如商户缺货的频率、产品的受欢迎程度以及库存周期),成功地向其卖家提供贷款,以扩大业务。
世界经济论坛 “融资与资本的未来”全球议程理事会 已发布 《金融科技的未来》,一份白皮书,阐述中小企业如何通过创新的金融科技行业获得金融服务。
传统银行仍将在金融服务行业中扮演重要角色,包括向中小企业提供贷款。但金融科技公司凭借快速适应的灵活性,以及利用技术降低成本、提供新颖信用分析系统的能力,将继续提升中小企业获得资金的机会。
该报告《金融科技的未来》, 可在此处获取。
作者:Michael Koenitzer,世界经济论坛普惠金融项目负责人
图片:一名男子手持手机坐着,行人从其身旁经过,2015年10月1日摄于东京。REUTERS/Toru Hanai




