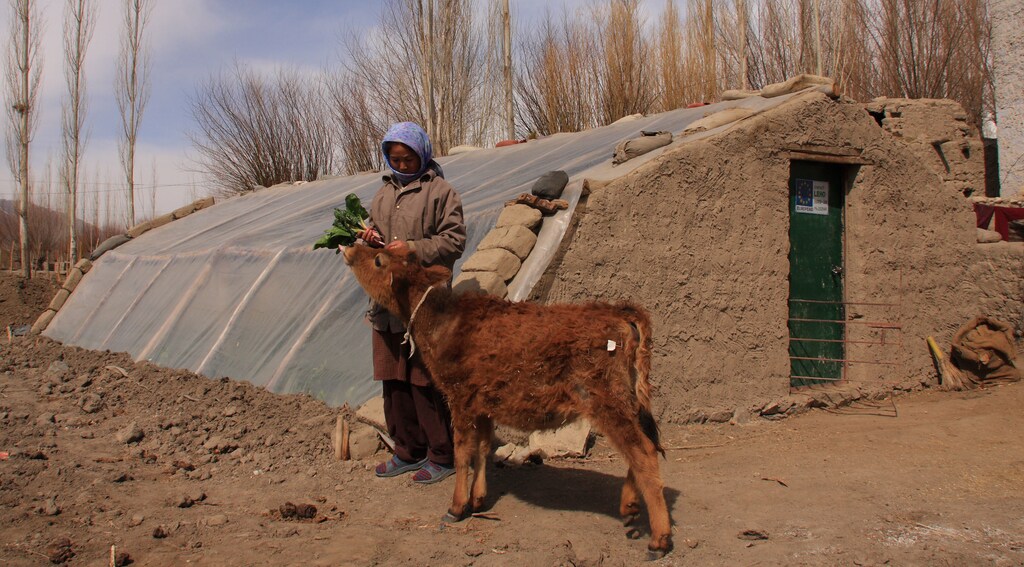
随着适应气候变化正成为应对气候变化斗争中的关键优先事项,融资必须居于核心位置。
气候脆弱国家中超过三分之一的人口没有银行账户,但获得资金对气候韧性至关重要。
金融包容性是气候韧性的关键组成部分,各机构必须协同努力,在风险环境充满挑战的情况下继续扩大金融包容性。
全球气候议程的重点正转向纳入更多的韧性与适应内容。
当前的大部分讨论、行动与资金都围绕规划性适应展开,这些适应措施支持政府危机应对能力、灾害风险融资和韧性基础设施等政策目标。这些努力固然是基础性的,但仍然不够。
我们必须同等重视支持人们开展自主适应——也就是赋能并支持身处气候变化一线的个人,使其能够做出相应选择、采取相应行动,从而应对并适应气候变化。普惠金融服务在此发挥着关键作用。
金融服务与气候韧性
越来越多的证据表明,拥有数字银行账户的人在遭受冲击后能获得更多金融支持,而且与其他人相比,他们削减消费的幅度更小。事实已证明,贷款对于气候适应投资至关重要。储蓄更多的家庭在灾害中能够避免采取负面应对措施,从而改善粮食安全与贫困状况。保险有助于从冲击中恢复,并增加生计投资,从而推动收入提高。
金融包容性使人们能够采取所需行动,并符合其根本利益,因而是任何公正转型中的重要推动力,能够自下而上地增强气候适应能力。
如今,四分之三的成年人拥有金融账户。但全球仍有14亿人没有银行账户。其中五分之四生活在气候脆弱国家。
气候脆弱国家中超过三分之一的人口没有银行账户,而世界其他地区每十人中仅有一人没有银行账户。这凸显了在气候脆弱国家和社区扩大金融包容性的重要性。
但我们还需要做出更多努力。CGAP的研究表明,关于如何最大限度发挥金融服务在增强气候适应与韧性方面的作用,仍有许多问题有待深入了解,尤其是对女性而言。绿色气候基金(GCF)在为数百万人提升气候韧性方面的经验也表明,需要提供符合当地需求的解决方案,并将如何让人们获得金融服务纳入统筹考虑。
对于尼日利亚的一位木薯种植户而言,应对长期水资源短缺的适应之道,与孟加拉国一位城市集市摊贩应对飓风的紧急应对措施截然不同,所需的金融行业解决方案也因此各不相同。然而,除农业指数保险外,目前开发出的金融产品与服务寥寥无几,难以支持贫困和脆弱群体的气候适应与韧性。更好地理解何种服务组合与特征最能针对不同风险、情境、生计和韧性策略增强韧性,是金融界一项至关重要却尚付阙如的议题。
实现气候韧性正变得愈发困难
我们还必须认识到,气候变化可能抵消金融包容性方面已取得的进展。金融包容性的服务对象本身就包括风险较高、且难以按商业可持续模式提供服务的客户。金融包容性方面已取得进展若发生逆转,将有害于全球实现联合国可持续发展目标的努力。GCF致力于运用其公共资源,帮助最脆弱国家中最脆弱的人群抵御气候影响,无论是通过预警系统还是气候韧性基础设施。但公共资金并不足够。我们需要通过诸如Acumen韧性农业基金等项目,支持本地私营部门企业家。
随着天气冲击日益严重且更难预测,金融机构为部分客户提供服务将变得愈发困难。标准的风险管理将迫使服务提供商逐步撤出气候风险较高的地区和价值链。轶事证据表明,这一现象已经开始出现。例如,CGAP曾与尼日利亚一家大型小额信贷机构(MFI)的首席执行官交谈,对方表示,由于拉各斯部分地区现已每年遭受洪灾,他们不再向当地客户提供贷款。与此类似,一家小额信贷机构的首席执行官表示,其客户在去年巴基斯坦洪灾中受到严重影响,他担心,如果该机构既无法补充资产负债表,又无法找到为自身投保以应对此类灾难再次发生的途径,那么他们可能别无选择,只能彻底退出该国。
金融与气候利益相关方必须展开合作
现实情况是,为低收入社区提供服务的金融服务商目前在分担和应对其日益加剧的气候风险方面选择有限,而现有选择往往成本高昂。其结果可能是一种形式的气候红线划定(climate redlining),即某些客户因其居住和工作所在地而被金融体系实际排除在外。
一些最具挑战性的环境位于脆弱及受冲突影响的国家,例如索马里,这些国家经常位列气候最脆弱国家之列。脆弱国家的正规账户持有率仅为非脆弱国家的一半:分别为35%和71%。
受冲突影响的国家经常位列气候最脆弱国家之列,例如索马里。
要应对这些挑战,需要为关注低收入和脆弱群体气候韧性的各机构之间开展新的构想、新的方法和新的合作。
正如普惠金融已从以赠款为导向的领域发展成为规模达数十亿美元的产业,我们现在需要金融部门开展大规模的市场培育工作,以释放并放大弱势群体在气候危机面前的自主适应能力,即使在最具挑战性的环境中亦是如此。
这一挑战的巨大规模和紧迫性,向致力于金融包容性和应对气候变化的各方利益相关者发出了明确的行动呼吁:让我们携手合作,共同迈向这样一个未来——普惠金融能够赋能生活在贫困中的人们,使其建设气候韧性。




