十多年前引发金融危机的各种力量,监管机构和风险管理人员已在控制方面取得了长足进展。但是,如今随着新的威胁在地平线上浮现,他们在应对上一场“战争”中取得的成功,可能正在滋生一种虚假的安全感。
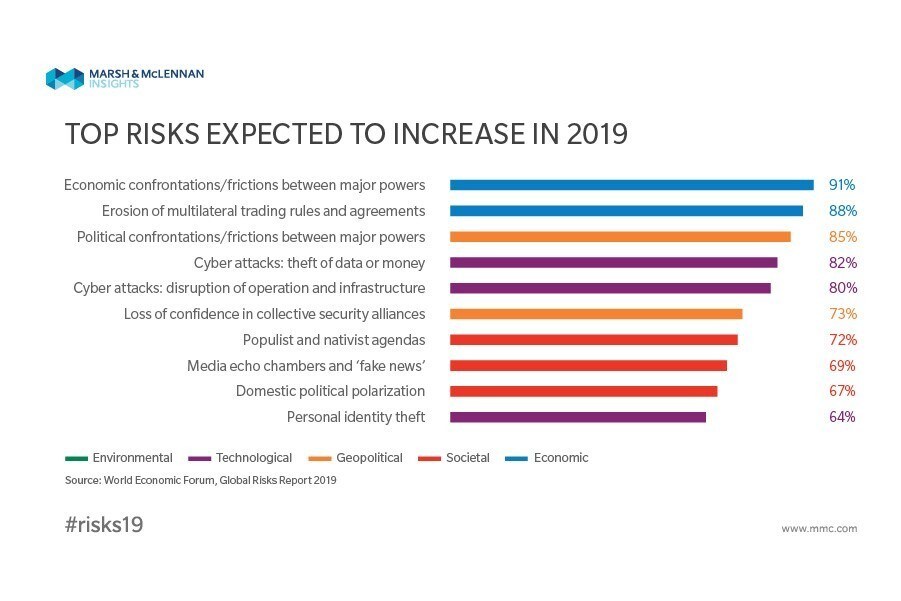
经济放缓只是银行当前面临的潜在风暴之一。在技术创新日新月异的时代,网络安全、人工智能、区块链等领域的新威胁几乎每天都在出现。
问题在于,一些银行过于专注金融风险,以致忽视了更宏观的全局。而这正是“企业风险管理”可以发挥作用的地方。
顾名思义,企业风险管理旨在控制范围尽可能广泛的各类风险,既包括市场风险和信用风险等纯粹的金融风险(这些风险正是上一次危机中的致命因素),也包括声誉风险等非金融威胁。
企业风险管理作为一门学科兴起于20世纪90年代,当时银行正在加速国际化扩张,美国的放松管制使其能够提供范围更广、更为丰富的产品和服务,因此需要更加全面地看待风险。其目标是识别并衡量所有形式的金融和非金融风险,从而使企业能够在安全的前提下最大化其风险承担。然而,在许多企业中,企业风险职能部门逐渐沦为一个收容所,专门承接那些无法归入金融风险类别的各类附属风险。
这种状况需要改变。
十年前,信用风险和市场风险的双重打击重创了整个行业,使多家机构濒临崩溃(其中几家则坠入深渊)。然而,下一次危机很可能有所不同:其诱因不再是金融风险,而是非传统风险,这些风险跨越了组织架构中的各个业务孤岛,造成敞口。
近年来,在技术创新爆发式增长的推动下,此类风险的增长在银行业历史上几乎前所未有。这使得企业能否建立联系、认识到复杂整体远大于其各部分之和的能力变得尤为重要。
尽管银行对金融风险有着深入的理解,但一些银行在应对网络风险、战略风险、运营风险、监管风险和法律风险等非传统威胁方面经验较少。此类威胁可能对整个企业的财务表现产生实际影响。
更棘手的是,这些风险难以量化。例如,一笔高风险贷款可以直接导致与放贷业务相关的具体美元损失,而一次令人难堪的客户服务失误,则可能在数年间持续损害整个企业的收入。
技术风险同样令人头疼。例如,如何量化银行智能音箱应用意外发表种族侮辱性言论的风险?
金融危机之后,监管机构将压力测试置于全企业风险评估活动的核心位置。这凸显了全面风险识别的重要性。但是,有用的压力测试预测需要涵盖企业所面临的各类风险,而不仅仅是金融风险。
当然,实施全面的企业风险管理方案并非易事,尤其是对于那些风险管理职能已按传统路线僵化固化的企业而言。这需要组织层面的授权。
十五年前,企业风险管理在许多企业中仍不过是边缘角色,真正的工作都发生在各个独立的风险孤岛之中。
我们现在更加清楚,以引人注目且易于理解的方式综合这些风险,以及考虑各项离散风险之间可能相互作用的方式,具有重要意义。但实践并不总能跟上理论的步伐。企业风险管理需要帮助讲述一个连贯的故事。它不应被视为容纳其他部门无法安置的活动的最后归宿。
今天积极拥抱企业风险管理的银行,将能够在明天迅速应对不可预见的麻烦。而那些不这样做的银行,则可能在下一次危机中犯下新的错误,这些错误可能让股东和员工付出代价,甚至削弱银行体系本身。
改编自即将发表于《金融机构风险管理期刊》(Journal of Risk Management in Financial Institutions)的一篇文章。




