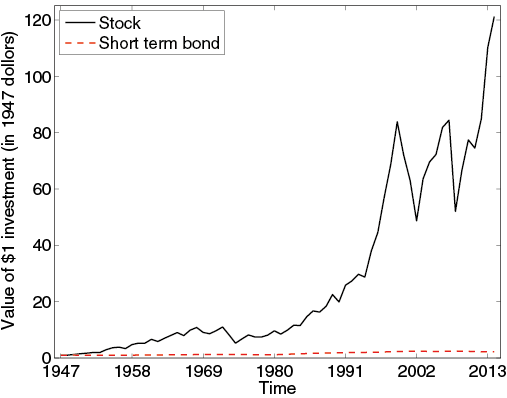
美国股市一个长期令人费解的特点,是持有多元化股票投资组合可获得高回报。过去60年来,股票的年均回报率比短期债券高7.5%。这一差距随时间累积后十分显著。图1显示,1947年投资于在主要交易所交易的股票市值加权投资组合的1美元(按1947年美元计)会增值100倍;而滚动投资短期国库券的策略勉强跟上了通胀。2008年全球危机造成的这一表现下滑非常短暂。
图1. 投资股票与国库券的长期回报
为什么股票能获得如此高的回报率?
最显而易见的解释是,这种高回报是对风险的补偿。然而,尽管股票市场风险很高(上述投资组合的标准差为每年18%),这种风险并未反映在更广泛的经济中。对于愿意熬过股市起伏的长期投资者而言,真正重要的是实际消费所面临的风险。历史上,即使将大衰退考虑在内,消费的标准差也不到每年2%。股票持有回报与整体经济风险之间的这种脱节,被称为股权溢价之谜(Mehra and Prescott 1985)。
在最近一篇文章(Tsai and Wachter 2015)中,我们认为,这种股权溢价反映了整个经济遭遇灾难的风险。我们的论点建立在Robert Barro(2006)的研究之上,并由合作者Emi Nakamura、John Steinssen和Jose Ursua进一步发展(Barro and Ursua 2008, Nakamura et al. 2011)。这些作者利用过去100年的国际数据,记录了若干消费增长大幅下滑的时期。其中一次是发生在美国的大萧条。但相对而言,大萧条只是一次较小的事件。大萧条期间,消费下降了21%。相比之下,第二次世界大战对欧洲国家造成了灾难性影响:奥地利的消费下降了44%,法国下降了58%。图2显示了这些消费灾难的直方图。图2并未完整呈现消费灾难。由于数据有限,图中未显示的灾难包括俄罗斯革命和美国内战。这些作者得出结论:过去100年的事件表明,每年发生灾难的概率在2%至3%之间。
图2. 灾难发生时消费降幅的分布

如果投资者在潜意识中理解消费增长的分布包含这些罕见灾难,那么我们就可以解释为什么股票会产生看似过高的回报——这些回报补偿投资者承担经济整体灾难期间股市灾难性下跌的风险。这个观点简单直观,但直到现在才受到广泛关注。原因或许在于,许多经济学模型的核心假设是风险呈正态分布。正态分布由著名的钟形曲线描述,意味着第二次世界大战后不久出现的那类大幅波动,发生频率应远低于实际情况。
从正态分布的视角来看,过去约60年的美国数据很有说服力地表明,经济整体风险较低。
原因在于,钟形曲线的薄尾会让风险看起来容易测量,实则具有欺骗性。罕见灾难似乎不可能发生,而一段可能只是异常稳定的时期,则看起来像是经济的永久特征。
然而,若从更广阔的角度审视数据,就会得出结论:薄尾正态分布无法解释一切。
再加上不可避免的样本选择问题(美国经济之所以成为研究对象,是因为它取得了成功),过去60年的美国数据不足以排除重大负面事件的可能性;过去100年的美国数据也不足以排除比大萧条更严重的事件。
一旦考虑到罕见灾难的可能性,股权溢价就不再是谜。股票的高回报并非“免费午餐”,即投资者无需承担风险就能获得高回报。另一方面,股票也并非谨慎的投资者应当避开的资产。相反,股票的高回报是对投资者在经济灾难期间承担股价大幅下跌风险的酬报。
股市波动性
关于股市的另一个基本问题是其波动性水平。从Shiller(1981)开始,多项研究得出结论,股市波动性过高,无法用对未来股息或企业现金流其他指标的预测来解释。正如Shiller的形象描述,股市似乎表现出“过度”波动,也就是无法归因于理性因素、而是反映了投资者“动物精神”(用Keynes的话说)的波动。
罕见灾难模型提供了另一种理解过度波动的方式。股市波动或许并非反映投资者日常心血来潮,而是反映他们对罕见灾难发生概率的看法变化。灾难概率上升意味着未来收益可能更低、风险也更高。这些影响共同压低股价,即使灾难本身并未发生。因此,纳入这些概率的股票回报,波动性可能远高于主要反映灾难本身的股息或消费。
最近的全球危机提供了一个概率如何影响股价的例子。如图3所示,2008年底的股价和消费都比2007年大幅下降。不过,消费降幅远小于股价降幅(请注意,消费与价格使用了不同的刻度)。雷曼兄弟倒闭等事件对罕见灾难发生概率构成正向冲击,使股价跌幅超出消费等基本面风险相对小幅变化所能解释的程度。危机过后股票回报高于常态,这也不足为奇,因为在灾难风险加大的时期,需要更高的风险溢价才能促使投资者持有股票。如果人们预期灾难会发生而最终并未发生,这正是所应观察到的情况。
图3. 大衰退期间的消费与股票价格

低利率
众所周知,全球危机及其后续时期的利率按历史标准衡量极低。图4显示了3个月期国库券收益率;该收益率在2007年已经很低,2008年又有所下跌,此后一直接近零。当然,利率受许多因素影响。然而,同一个能够解释高股权溢价和高股市波动性的模型,也能解释这种看似反常的利率表现。当罕见灾难风险上升时,投资者希望储蓄以保护未来资产。这会降低储蓄所要求的回报,即利率,同时提高股票的隐含回报率。这可能加大央行实施货币政策时面临的挑战。按照这一观点,提高利率或许并非简单的政策决定,而可能需要完成更艰巨的任务:改变投资者对风险的看法。
图4. 大衰退期间的三个月期国库券回报

结论
近期研究表明,罕见灾难如何解释高股权溢价和高股市波动性。灾难风险随时间变化,为近期全球危机及其后续时期股票价值、消费和利率的走势提供了有力解释。危机后,人们理所当然地高度关注降低或消除风险;但有关灾难的研究表明,这种风险在某种程度上早已存在,并已被计入股票市场。政策制定者努力寻找避免危机的策略之际,投资者或许已经认定危机风险永远无法真正消除,并据此采取了行动。
参考文献
Barro, R J(2006)《二十世纪的罕见灾难与资产市场》,Quarterly Journal of Economics 121(3), 823–866。
Barro, R J 和 J F Ursúa(2008)《1870年以来的宏观经济危机》,Brookings Papers on Economic Activity 第1期,255–350。
Mehra, R 和 E C Prescott(1985)《股权溢价:一个谜》,Journal of Monetary Economics15(2), 145–161。
Nakamura, E、J Steinsson、R Barro 和 J Ursúa(2013)《消费灾难实证模型中的危机与复苏》,American Economic Journal: Macroeconomics 5(3), 35–74。
Shiller, R J(1981)《股价波动是否过大,无法由随后股息变化来解释?》,The American Economic Review 71(3), 421–436。
Tsai, J 和 J A Wachter(2015)《灾难风险及其对资产定价的影响》,NBER Working paper #20926。
本文由 Vox EU合作发布。本文的发布并不代表世界经济论坛认可其中观点。
如需了解议程最新动态, 请订阅我们的每周通讯。
作者:Jerry Tsai是牛津大学经济系经济学讲师,也是Oxford-Man Institute of Quantitative Finance研究员。Jessica Wachter是宾夕法尼亚大学沃顿商学院Richard B. Worley金融管理学教授。
图片:剪影中的工人走过伦敦金丝雀码头金融区的办公大楼前。REUTERS/Luke MacGregor




