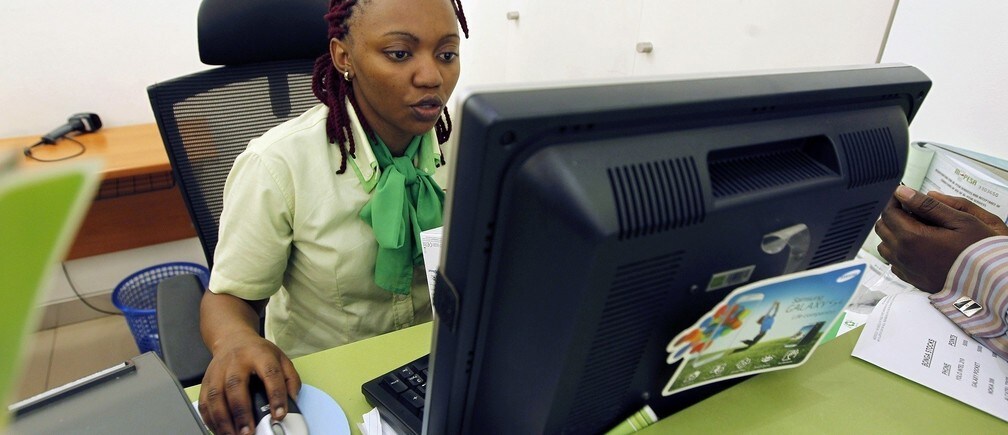
移动货币和数字支付开辟了新一代产品的道路,这些产品降低了成本,使为无银行账户和账户使用不足的消费者提供服务成为一项有前景的商业机会。然而,尽管不断有创新,且数字金融服务稳步增长,这些产品的采用率仍然偏低,使用率也常常令人失望。许多金融服务提供商正努力让这些数字产品充分发挥其对企业和消费者的全部潜力。
我们在贫困行动创新组织(Innovations for Poverty Action)致力于在金融服务提供商与研究人员之间建立伙伴关系,以改进数字金融服务的设计与提供方式。通过一系列年度竞争性资助轮次,我们支持开展随机评估,以严格检验那些帮助无银行账户和账户使用不足的客户从日益普及的数字金融服务中受益的产品、产品功能及推广活动。这些测试旨在帮助服务提供商找出最有效的解决方案,以鼓励使用并促进健康的理财行为。在比尔及梅琳达·盖茨基金会的新一轮支持下,我们目前的 征集提案 将支持这些伙伴关系中最有前景者开展研究。
数字化支付和政府对个人转移支付(G2P)有望提高安全性与效率,但服务提供商首先需要找到办法,吸纳大批新客户入网。 近期的一项伙伴关系 由研究人员、金融服务提供商和孟加拉国的服装厂共同构成,例如该项目正在测试如何最有效地将领薪工厂工人从现金支付转为电子工资发放。类似项目有助于扩大数字服务的用户群,服务提供商可借助这些平台,拓展面向特定人群(如女性、农民和创业者)的其他产品。
面向女性量身定制的金融产品,尤其对于希望扩大客户群的服务提供商而言,是一个有前景的方向。发展中经济体中近50%的女性 仍无法获得金融服务。对于有意触达这一潜在客户群体的服务提供商而言,设计能够满足女性具体需求的产品至关重要。 例如,肯尼亚的一项近期研究发现,降低交易费用并提高可及性的ATM卡,女性使用率仍然较低,因为女性在家庭中往往议价能力较弱。这项研究凸显了一个事实:仅仅提供金融服务的可及性并不能保证使用。在该研究中,女性受访者或许更倾向于那些使资金不易支取、从而较少受到家人和邻居索取的金融产品。
同样需要对客户需求有类似的理解,这对于更广泛地服务低收入家庭至关重要。在某些方面,贫困人口的财务生活 更为复杂、更耗费心力 ,相较于境况更为宽裕的家庭而言。富裕人群往往能够承受小的失误,而对贫困人群而言,这种失误可能是灾难性的。再加上收入不规则或难以预测,财务决策很快就变得难以应对。能够帮助个人顺利应对日常财务生活中困难的完善产品,或许能够产生对金融产品的新需求。
这些新合作项目的成果将帮助服务提供商了解哪些做法有效、哪些无效,因为它们将继续扩大针对全球贫困人口所设计产品的可及性。我们所获得的认识将帮助它们建立稳健的业务,同时为最需要服务的人群提供更好的服务。
本文与 比尔及梅琳达·盖茨基金会合作发表。刊发本文并不意味着世界经济论坛认同其中的观点。
如需及时了解议程动态,请 订阅我们的每周通讯。
作者:Zahra Niazi是贫困行动创新组织(Innovations for Poverty Action)金融包容计划的高级项目经理。Beniamino Savonitto是该组织金融包容计划的项目总监。
图片:2013年7月15日,一名员工在肯尼亚首都内罗毕中央商务区的Safaricom手机服务中心为一名客户办理名为M-Pesa的移动货币转账登记。路透社/Thomas Mukoya




