在一个网络攻击似乎无处不在的世界里,将个人 隐私数据 乃至 国家安全 置于风险之中,这并不令人意外: 70%的银行业首席执行官 将网络安全视为增长前景的威胁,或认为安全支出预计将持续增加。但在一个自认为正受到 硅谷冲击的行业中,仅建设能够抵御黑客攻击的安全基础设施远远不够——金融机构还必须提供能令客户惊喜的服务。
如果金融机构在取悦客户方面采取的做法,与其在加强安全方面的做法一样,即等待重大事件促使其改变经营方式,那么它们可能会在争夺客户忠诚度的竞争中落败,对手是数百家以客户需求为先的金融科技(fintech)初创企业。为保持竞争力,金融机构需要提供更好、更快、更有效的服务。而且,它们拥有一项竞争优势:所掌握的客户数据远超金融科技企业可能永远都无法想象的规模。
金融机构是客户属性信息的持续汇聚点——它们随时间推移收集客户信息,从开户信息(如姓名、出生日期)一直到交易数据。然而,出于安全考虑,金融机构正将注意力转向身份认证,即使用用户名和密码,甚至结合面部识别等生物识别因素,来核实某人确实是其所声称身份的过程。
毫无疑问,为客户提供认证服务是金融机构正当运营的核心;同时,通过更好地了解客户属性,金融机构可以提出一个值得思考的问题:其提供的产品和服务是否适合其所服务的客户。但总体而言,这一机会并未得到充分利用。虽然 80%的消费者 表示自己对银行 使用其数据 来提供量身定制的优惠和建议感到放心, 79%的客户 则表示与银行的关系 纯属交易性质,且缺乏财务建议。显然,为合适的客户提供合适的服务是金融机构能够做到的,但它们在利用数据更好地了解客户需求方面却力不从心。
银行业务关系中的客户观点

来源:埃森哲
在金融科技领域,新技术高度以客户为中心。支持点对点转账的技术满足了消费者对便利性的需求,使客户能够随时随地、通过任何设备轻松完成交易。例如, Venmo 是一个允许用户通过移动设备即时收发资金的金融平台。这种即时且免手续费的技术满足了金融机构未能满足的需求。典型例证是—— Venmo在2015年第一季度促成了13亿美元的转账,甚至超出了最乐观的预测。

来源:Business Insider
如果金融机构持续收集客户属性,并通过投资复杂的安全协议来加强身份认证,那么它们理应在与金融科技初创企业的竞争中占据有利地位,对吧?金融机构与金融科技初创企业的区别在于其关注重点不同。金融科技企业倾向于专注于赢得客户,同时兼顾数据安全和身份认证。相比之下,金融机构则倾向于在其既有优势(例如身份认证)上循序渐进地改进,从而为金融科技企业留出空间,使其乐于促成关键的日常客户互动和交易。
挖掘客户数据的价值对现有金融机构而言颇具挑战:它们面临数据质量低下、数据按业务条线割裂的遗留系统,以及日益收紧的消费者隐私监管等问题。但其回报可能是巨大的,包括能够提供消费者所期望的统一金融生态系统所带来的优势。
您是否读过?
人体能教会我们的网络安全道理
量子物理如何提升数据安全
作者:Sabrina Sdao是Monitor Deloitte的经理,也是世界经济论坛金融服务行业(FSI)项目的主要顾问。本博客的研究工作得到了Monitor Deloitte顾问Max Seltzer的支持。
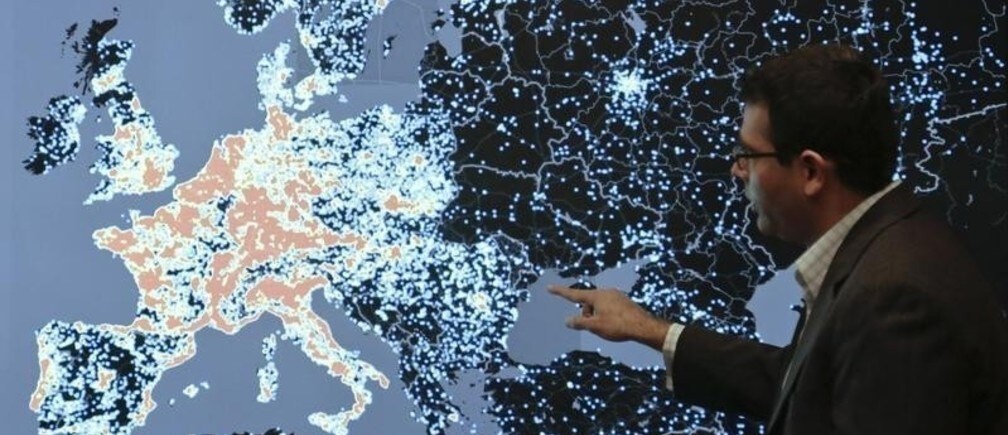
图片:Vishant Patel,微软数字犯罪部门高级调查经理,在华盛顿州雷德蒙德的微软网络犯罪中心展示热力图,并讲述被称为Citadel Botnets的恶意计算机网络如何攻击西欧的计算机,拍摄于2013年11月11日。REUTERS/Jason Redmond