全球央行官员及追随他们的学者们正在怀俄明州杰克逊霍尔进行一年一度的反思。但今年会议的主题“货币政策面临的挑战”可能助长一种封闭而危险的自满情绪。
简而言之,调整通胀目标、沟通策略,甚至资产负债表,都不足以应对主要经济体目前面临的挑战。相反,发达经济体十年来通胀持续低于目标,市场预计未来还将持续30年,而日本银行为提高通胀所做的大量努力也彻底失败,这表明,此前被视为公理的观点实际上是错误的:央行并不总能通过货币政策设定通胀率。
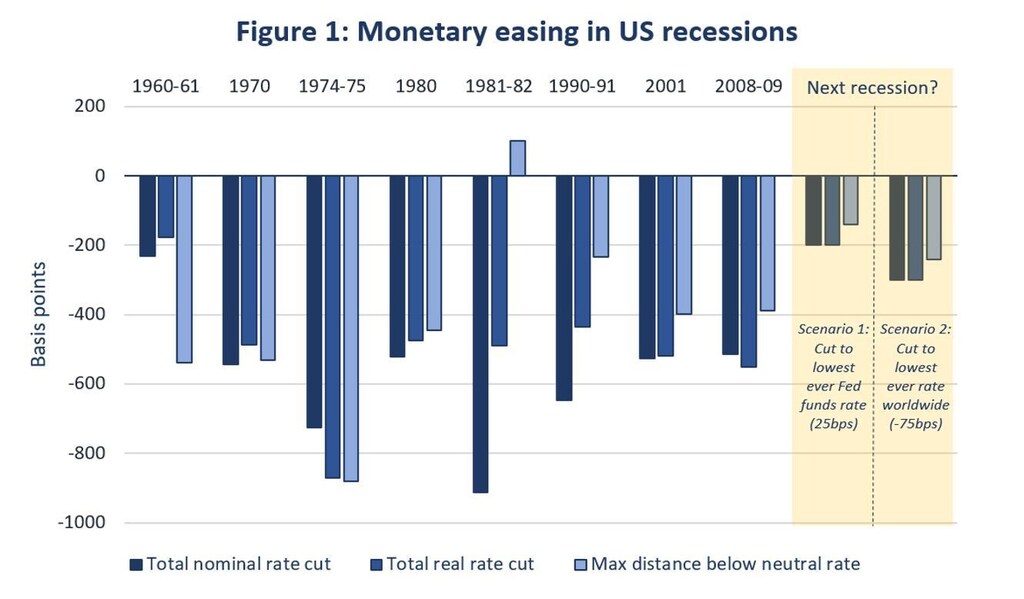
欧洲和日本目前正陷入一种或可称为货币黑洞的困境——即流动性陷阱,货币政策几乎没有扩张空间。美国也距离类似境况仅一次衰退之遥,因为如下图所示,下一次经济下行来临时,将几乎没有足够空间降息。十年期利率处于1.5%左右,远期实际利率为负,即便假设这些工具有效(我们对此存疑),量化宽松和前瞻指引为提供增量刺激的空间也非常有限。
这些发展似乎进一步支持了长期停滞的概念;事实上,这一问题远比人们普遍认识到的更为深刻。与我们中一位(萨默斯)在2013年试图“重提这一概念”时的预期相比,如今的财政赤字和国债水平要高得多,名义利率和实际利率要低得多,然而名义GDP增长却慢得多。这表明,有某些力量在抑制总需求,而财政政策只是部分削弱了其影响。重提这一概念(2013年)
传统政策讨论植根于(如今已显陈旧的)新凯恩斯主义传统,该传统将宏观经济问题视为阻碍经济收敛于古典市场出清均衡的摩擦所致。其观点是,低通胀、中性实际利率下降以及名义利率的有效下限相结合,可能会阻碍充分就业的恢复。按照这一观点,任何能够降低实际利率的措施都是有益的,而在利率具有足够灵活性的情况下,长期停滞是可以克服的。鉴于当前的直接问题是实际利率过高,首先寻求央行和货币政策来提供解决方案是很自然的。
我们越来越怀疑事情是否如此简单。央行官员几乎普遍倾向于将极低实际利率与非加速通胀并存的现象,解释为中性实际利率已经下降的证据,并以调整后的中性实际利率来运用传统货币政策框架。
但更为不祥的解释也是可能的。有充分理由认为,降低利率刺激经济的能力已被削弱,甚至出现了反向作用。
对利率敏感的耐用品部门在GDP中所占比重已经下降。随着利率下降,目标储蓄效应的重要性有所上升,而随着政府债务增加,利率下调对可支配收入的负面影响也在加大。在当前环境下,利率下降削弱了金融中介机构的资本状况,进而削弱了其放贷能力。随着经济周期日益全球化,汇率渠道对货币政策的重要性有所下降。在实际利率为负的情况下,资本成本是否仍是投资的重要制约因素,令人怀疑。
首先考虑最不祥的情形:由于利率下调对需求同时产生正负两方面的影响,可能根本不存在一个与充分利用资源相一致的实际利率。超过某一点的利率下调可能会抑制而非增加需求。在这种情况下,货币政策不仅无法实现充分就业,还将无法提高通胀。如果需求持续低于产能,菲利普斯曲线表明,通胀将趋于下降而非上升。
即便在各个节点上的降息都能在近期内增加需求,但如果这种效应较弱,仍有充分理由担忧。短期需求的好处可能会被利率降低对后续表现的不利影响所抵消。这可能是出于宏观经济或微观经济层面的原因。
从宏观角度看,低利率通过降低借贷成本和贴现因子,并鼓励投资者追求收益,从而助长杠杆和资产泡沫。几乎每一种关于2008年金融危机的分析都认为,21世纪初盛行的极低利率至少起到了一定作用。更广泛地说,从经济史学家查尔斯·金德尔伯格开始,研究泡沫的学者始终强调廉价货币和流动性过度充裕的作用。
从微观角度看,低利率降低了金融中介机构的盈利能力,从而损害其健康状况;它使即便是最弱的企业也能够偿付债务,从而阻碍资本的有效配置;同时还可能因偏袒现有企业而抑制竞争。当企业能够以盈利的方式借款和投资,即便所投项目的回报为零,这样的经济本身就有某种不健康之处。
这些考虑表明,降低利率作为应对长期停滞的手段,不仅可能是不充分的,甚至可能适得其反。
长期停滞观点的这一表述与经济学家托马斯·帕利近期的批评(针对“零利率下限经济学”):负利率未必能够纠正凯恩斯式失业。更一般地说,在转向长期停滞观点的过程中,我们认同后凯恩斯主义(或者更准确地说,原始凯恩斯主义)传统作者long早已强调的观点:相较于根本性的总需求不足,特定摩擦和刚性在支撑经济波动中的作用应当被弱化。
如果降息将不足以奏效或适得其反,那么在长期停滞环境下,央行官员在放松货币政策方面的巧思恰恰是不需要的。所需要的是承认无能为力,以促使各国政府通过财政政策及其他手段刺激需求。
我们希望(但并不指望)今年在杰克逊霍尔的会议能够催生一种新的老凯恩斯主义经济学,而非继续推行更多陈旧的新凯恩斯主义经济学。




