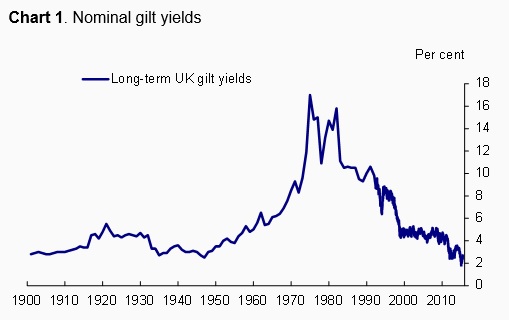
为什么英国长期收益率如此之低?关于金融市场对我们长期经济前景传递了什么信号,人们有很多讨论。在英国,25年期名义政府债务收益率约为2¾%;尽管近期有所变动,但按历史标准衡量仍处于异常低位(图1)。
图1:名义金边债券收益率
来源:Barclays《2015年股票与金边债券研究》、彭博社及英格兰银行计算。
注:1899年至1961年,金边债券收益率为基于无到期日英国公债价格的年度观测值。1962年至1991年,收益率为基于一个旨在尽可能贴近代表20年期证券的股票组合的年度观测值。1992年至今,收益率为彭博基准20年期金边债券的每日观测值。
有两种截然不同的世界观可以解释金边债券收益率为何处于异常低位。
一种解释(通胀预期低、潜在产出增长低,或逆风极为持久)意味着市场参与者对未来几十年的前景极为悲观。
另一种解释(资产负债表衰退的持续影响、对下行风险赋予更大权重,以及期限溢价发挥重要作用)并不意味着市场对中心前景感到悲观,而是认为长期利率较低,反映了公共和私人市场参与者采取预防措施,以降低不利结果带来的脆弱性。
证据显示了什么?
对前景的悲观看法
通胀预期
近年来名义收益率的部分下跌,恰逢英国总体通胀率显著且出乎意料地下滑,因此一个自然的问题是:我们的长期通胀预期是否已出现实质性下移?从由指数挂钩金边债券推导出的通胀预期指标走势来看,市场认为当前通胀疲软将成为永久现象的可能性很低(图2)。这与以下观点一致:自2013年年中以来,通胀下滑的大部分可归因于不太可能对通胀产生永久影响的因素,尤其是食品和燃料价格下跌以及英镑升值。近期数据为这一观点提供了一些额外支持。总体通胀率略有回升,从截至4月的一年期-0.1%升至截至5月的一年期+0.1%。也许更重要的是,就判断未来通胀走势而言,2015年4月的数据表明工资年增长率已升至2.7%。
图2:市场隐含的长期通胀预期指标保持稳定

来源:英国国家统计局和英格兰银行计算。
潜在产出增长减弱
对当前收益率低位的另一种解读是,金融市场参与者怀疑投资回报——进而也包括潜在产出增长——能否恢复到危机前的水平。从长期来看,潜在产出增长最重要的决定因素是生产率增长,而生产率增长又取决于新思想产生和落实的速度。考虑到过去7年英国生产率表现极其令人失望,如果金融市场对生产率增长能否恢复失去信心,或许也可以理解。也许他们认同这样的观点:近期的创新对生产率增长的贡献,无法与电灯泡、内燃机和室内管道等历史性创新曾经带来的贡献相提并论。1
但在人类历史上,对创新和技术进步的悲观判断屡屡被证明是错误的,至少可以追溯到马尔萨斯时代。许多令人振奋的创新尚未得到充分利用。2 3D打印正在彻底改变研发流程,大幅提升了制作原型的能力。先进机器人正在研发中,将能提高使用时的精确度和安全性,从而增强我们实现许多常规活动自动化的能力。企业正在学习如何利用大数据的力量,这将使它们能够更好地为产品定制个性化方案,并减少浪费。
源源不断的出色创意,加上足够稳定、能够促进这些创意落地的金融体系,使我对生产率增长终将恢复抱有相当信心。此外,我认为可以合理预期,生产率增长将在未来一年左右恢复,因为劳动力市场中的闲置持续减少,将增强企业通过提高人均产出来增加总产出的动力。不过,许多生产率预测者都曾领教过,准确判断宏观经济变量的拐点可能很困难,因此对其发生时点仍有很大不确定性。
极为持久的周期性力量
另一种悲观解释是,市场参与者认为,目前使央行利率有必要维持在极低水平的周期性力量将持续数十年。换言之,我们正在进入一个长期停滞或需求长期不足的时期——这一主题常见于Vox EU上的讨论。3
我个人认为,尽管危机后这些年给经济带来特征性影响的逆风已被证明具有持续性,但若将其事实上永久存在作为中心情景,则过于悲观。事实上,现在已有初步迹象显示,影响英国经济的部分逆风已经开始减弱。一段时间以来,英格兰银行的代理机构一直报告称企业信贷状况稳步改善(图3),而我们的信贷状况调查也显示家庭信贷状况相似。此外,企业和消费者信心持续强劲,表明国内需求增长具有潜在韧性。
图3:企业获得信贷的情况有所改善

注:这些单元格表示英格兰银行代理机构对企业信贷可得性的全国评估。红色越深,信贷可得性越紧;绿色越深,信贷可得性越宽松。黄色表示正常状况。包括银行和非银行信贷。
审慎性观点
资产负债表衰退
审慎性观点着眼于多种长期收益率低的解释,这些解释不同于参与者对经济的中心预期。一种观点认为,我们正在经历资产负债表衰退的典型模式。由信贷大幅累积所引发的衰退,往往会带来更严重、持续时间更长的低迷。原因之一是,经济主体往往专注于降低债务水平,从而损害那些原本预期净现值为正的项目。在这种情况下,使储蓄与投资市场出清所需的利率确实可能非常低。4
2008-09年以来的经济表现确实具有资产负债表衰退的特征:个人和各部门预防意识增强,成为总体经济状况的驱动因素。首先是金融机构减少了对实体经济的信贷供给;随后企业和家庭同时变得更加悲观,并重新评估维持自身流动性储备的必要性。公共部门资产负债表达到极限后,轮到国家层面通过财政整顿去杠杆;这一过程在英国和欧元区可能还会持续一段时间。
这一解读的关键在于,去杠杆的动力不会永远持续。事实上,重建资产负债表的部分审慎意愿似乎已开始减弱。例如,企业相对于储蓄,正在缓慢但持续地增加投资(图4)。
图4:企业相对于储蓄正在增加投资

来源:英国国家统计局。
对下行风险赋予更大权重
第五种解读是,尽管金融市场参与者对未来几十年经济走势的中心预期并非特别悲观,但他们赋予下行风险的权重,显著高于危机前。5 对罕见经济灾难可能性的认识增强,可能会给低风险无风险利率带来下行压力,并使其与风险资产(包括向金融机构放贷)的回报之间出现差距。我认为,对这一解释赋予一定权重是合理的:在经历大衰退、欧元区危机以及一系列地缘政治冲击之后,市场主体更加厌恶风险并不令人意外。
期限溢价
最后一种审慎性解释是,“期限溢价”(投资者投资较长期限证券时,除滚动投资短期资产所预期获得的回报之外,所要求的正或负补偿)已经下降。期限溢价本质上无法直接观测,因此必须通过估算得出。图5展示了自去年8月以来,期限溢价对英国政府债券收益率影响的一项估算,所用方法基于Adrian、Crump和Moench(2013)的方法。关于这些估算如何得出,英格兰银行新的员工博客很快将提供更多信息,6 但主要结论是,在这一时期,期限溢价是收益率下行的重要驱动因素。
图5:期限溢价是收益率下滑的重要驱动因素

来源:英格兰银行计算
注:图中显示的是2014年7月底至2015年4月底期间,对10年期政府债券收益率变动贡献的估算。根据Malik, S和Meldrum A(2014)所述模型推算。
英国期限溢价下降有几种可能的解释。我们收集市场情报时,一个备受关注的解释是国际货币政策行动产生的溢出效应。7 在未来15个月,欧洲央行和日本银行将购买资产,购买总额相当于发达经济体各国政府全部净发行量。当然,不应将这些行动视为外生因素,而应视为政策制定者针对欧元区和日本经济所面临逆风采取的预防措施。
这些大规模资金流动(或市场对其的预期)会对英国借贷利率产生溢出效应,这并不令人意外。鉴于英国政府债券与其他政府债券在不同程度上可以相互替代,预期它们的价格会同向变动是很自然的——这就像如果欧洲央行购买1万亿美元的欧元区黄油,我们可能会预期英国人造黄油价格上涨一样。按照同样的逻辑,近期欧元区和金边债券收益率同步上升,可能是市场正在回吐欧洲央行启动量化宽松后产生的部分初始价格效应。
结论
英国长期收益率处于低位,可能被解读为金融市场预期经济增长或通胀,或两者都将在很长一段时间内维持低位。鉴于三个原因,这一预测似乎过于悲观:第一,目前压低通胀的因素不应被预期为永久发挥作用;第二,目前影响经济需求的逆风未来几年应会逐步减弱;第三,生产率增长恢复将有助于长期潜在产出增长。
相反,当前收益率低位似乎反映了公共和私人金融市场参与者采取的一系列审慎行动所产生的影响。金融危机爆发以来,家庭、企业和政府降低债务的意愿增强;金融市场参与者寻求更充分地防范下行风险;国际央行则根据经济发展情况启动了资产购买计划。这些都是英国长期收益率低的合理原因。但不应将其误认为表明当前影响名义经济和实际经济的逆风将持续数十年。
参考文献
Adrian, T, R K Crump和E Moench(2013),《通过线性回归为期限结构定价》,纽约联邦储备银行工作人员报告第340号
Barro R(2006),《二十世纪的罕见灾难与资产市场》, 《经济学季刊》 第121卷第3期
Gordon, R J(2012),《美国经济增长是否已告终?创新乏力遭遇六大逆风》,NBER工作论文第18315号
Gordon, R J(2014),《美国经济增长的消亡:重述、反驳与思考》,NBER工作论文第18315号
Malik S和A Meldrum(2014),《运用线性回归方法评估英国期限结构分解的稳健性》,英格兰银行工作论文第518号
Mokyr, J(2014),《当今经济悲观论者忽略了什么》, http://on.wsj.com/1w66q1z
Rogoff(2015),《债务超级周期,而非长期停滞》,VoxEU.org,4月22日
Summers L(2014),《对“长期停滞”新假说的思考》,VoxEU.org,10月30日
Teulings, C和R Baldwin(2014), 《长期停滞:事实、成因与疗法》,CEPR出版社。
脚注
1 如Gordon(2012)所述。Gordon(2014)强调,创新放缓是增长普遍放缓的一个促成因素,人口结构、教育程度、不平等以及公共部门债务负担也推动了这种放缓。
2 参见Mokyr(2014)
3 参见Summers(2014)以及Teulings和Baldwin(2014)
4 Rogoff(2015)提出了这一假说:危机后增长疲弱代表一个债务超级周期,而该周期最终会结束。
5 Barro(2006)指出,罕见经济灾难的可能性可以解释无风险利率为何较低,并使其与风险资产(包括向金融机构放贷)的回报之间出现差距。
6 http://bankunderground.co.uk/
7 有关英格兰银行市场情报计划的更多信息,请参见:http://www.bankofengland.co.uk/markets/Documents/marketintelligence/char…
本文与 VoxEU合作发布。本文发表不代表世界经济论坛认可其中的观点。
订阅《议程》 每周通讯,及时了解最新内容。
作者:Minouche Shafik于2014年8月1日就任英格兰银行市场与银行业务副行长。
图片:工人们的剪影从金丝雀码头金融区的办公楼前走过。路透社/Luke MacGregor。




