无论是观察国内生产总值(GDP)数据、失业率统计、信心指标还是通胀数据,人们的普遍印象都是:欧洲各国正处于经济周期的不同阶段。
下图又提供了一项衡量欧洲经济内部巨大且仍在扩大的分化程度的指标。该图展示了企业破产数量指数,并将2007年第一季度设为100。这使我们能够有效比较各国趋势,同时排除各国固有经济特征的影响。由于这类数据的编制过程颇为繁琐,目前仅有少数国家的数据可用。不过,仍然可以从中发现一些有趣的规律。
正如预期,在2009年初金融危机最为严峻之际,大多数国家的企业破产数量都有所增加。此后,各经济体的发展路径各不相同:英国逐步恢复正常,法国在较高水平上趋于稳定,荷兰则在2012—2013年经历了第二轮冲击。在所分析的整个时期内,德国企业的倒闭情况并未受到显著影响,这或许也得益于其灵活的兼职工作安排。
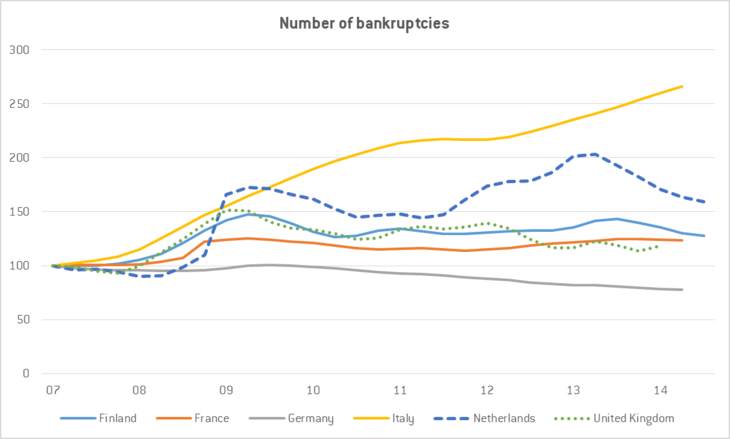
意大利尤为突出:与危机前相比,该国企业破产数量如今已增加逾一倍(2014年第二季度为266%),而这一趋势至今仍未显现逆转迹象。我们当中较倾向于“供给侧”的经济学家或许会部分地将此视为好消息,因为按照熊彼特式的“创造性破坏”理论,生产率较低的企业退出市场后,生产要素(资本和劳动者)会重新配置给幸存下来、生产率较高的企业。此外,这也会为新企业进入市场腾出空间。尽管理论上确实如此,但我们仍几乎看不到这些积极机制正在发挥作用。如今,意大利的NEET率(2013年15—34岁人群中未就业、未接受教育或培训的比例为27.3%)在整个欧盟排名第二,仅次于希腊。此外,2014年第二季度进入市场的新企业数量约比危机前(83.5%)少20%。
在一篇颇具说服力的近期论文中, Pellegrino和Zingales(2014年) 提出,意大利困境的根源在于:意大利企业无力应对来自中国的竞争,未能拥抱信息与通信技术(ICT)革命,以及管理人员选拔和晋升普遍缺乏择优机制。与此同时, 欧洲中央银行(ECB,2014年) 展示了意大利企业规模与生产率水平之间的相关性较弱,这表明资源配置不当不仅发生在不同行业之间,也存在于同一行业内部。
如果情况确实如此,那么扶持现有企业并非解决意大利困境的正确之道,只能算是一种临时缓解措施。真正需要的是一系列广泛的改革,确保这些老旧低效的企业倒闭并退出市场时,资源能够流向可以得到有效利用的地方。这包括放宽严格的就业保护立法、推行旨在帮助被解雇劳动者重新接受培训的积极劳动力市场政策、简化当前繁琐的企业设立手续、实行分散化工资谈判,仅举数例。拖延越久,意大利就越会经历人才闲置和创业活动遭到扼杀,而非“创造性破坏”。
本文最初发表于 Bruegel博客。本文的发表并不意味着世界经济论坛认可文中观点。
如需持续关注议程, 请订阅我们的每周简报。
作者:Alessio Terzi是赫尔蒂治理学院的附属研究员。
图片:假欧元钞票被置于一块象征紧缩措施的冰块中。路透社/Eric Vidal。




