在今年1月举行的希腊大选中,左翼政党激进左翼联盟(Syriza)获得全国选票的36.3%,并在亚历克西斯·齐普拉斯领导下组建联合政府,得到中右翼政党独立希腊人党支持。就在五年前,激进左翼联盟在全国选举中获得的选票从未超过5%。
如果不是前所未有的紧缩政策造成毁灭性影响,这场戏剧性的政治转变就不可能发生。这些政策在五年间(2010年至2015年)由两份先后签署的《主金融援助便利协议》强加于希腊政府;协议由希腊政府与所谓的“三驾马车”(欧盟委员会、欧洲中央银行和国际货币基金组织)签订,以换取总额2267亿欧元的纾困贷款。这些资金几乎全部流向欧洲银行体系,目的是避免此前向希腊政府和银行体系发放的不良贷款被核销,同时用于偿还利息和资本交易款项。
收入骤降,失业率攀升
纾困贷款中只有11%用于为政府账目提供资金。纾困贷款的附加条件包括大幅削减财政支出和社会福利、大幅提高直接税和间接税,并全面削减工资和养老金,许多情况下降幅超过40%。结果,全国收入大幅下降25%,平均失业率升至27%以上,过度负债加剧,贫困和不平等恶化。不同政治倾向的中产阶级选民大批投票支持激进左翼联盟,要求在欧元区框架内为希腊达成新的协议,结束严苛的紧缩政策,并制定切实可行的促增长战略。
新一届希腊政府与欧元区伙伴之间艰难的谈判已经启动。2月16日达成初步协议的尝试失败后,双方终于在一周后商定一份新声明,同时附上一份初步清单,列出有条件的结构性措施和改革;这些内容须在4月底前敲定,并在四个月期结束前实施。清单纳入了前政府同意的既有承诺,但允许现政府本着“既定灵活性”的精神提出经过筛选的修订建议。
根据初步协议,在四个月期结束时成功完成对纾困方案的审查之前,希腊不会从官方债权人处获得任何资金——包括欧洲央行已汇给欧元区国家的19亿欧元证券市场计划(SMP)收益。此外,目前希腊政府不得再发行短期国库券(T-bills),因为欧洲央行设定的上限(150亿欧元)已经用尽;政府债券也不被欧洲央行接受。因此,目前为银行体系提供流动性的唯一渠道是欧洲央行的紧急流动性援助计划,成本较高。
谈判棘手,但取得切实成果
尽管表面看来并非如此,谈判进程及达成的协议已经为希腊政府和欧元区领导人带来了一些切实的政治和经济成果;同时也带来了需要谨慎应对的风险。
撇开少数主张与过去彻底决裂、即使代价是谈判彻底破裂甚至“希腊退欧”的人士所持的公开异议不谈,希腊政府的支持率因其谈判立场而超过了80%。对大多数希腊人而言,自2010年以来,这是希腊政府首次向债权人和国际社会指出,一项设计不当的紧缩与结构改革计划所造成的严重后果及其谬误:该计划不仅使大批民众陷入贫困,还加重债务负担、恶化投资前景、迫使数千名高技能专业人士离开希腊,并使该国的长期竞争力前景变得更糟。
阐明欧洲的价值
对于欧元区的制度领导层而言,这份临时协议表明其有能力将民主程序及其结果纳入考量并予以尊重,在政策设计和实施中展现必要的开放与灵活,并维护欧洲社会模式。
在疑欧情绪席卷欧洲大陆、不断升温之际,不同政治立场的政府达成协议并维护欧洲的基本价值观,提升了欧洲事业的正当性。这也向令人担忧的极右翼极端主义抬头发出了强烈信息。
协议内容也为谈判双方带来了潜在的经济优势。对希腊而言,协议给予政府一定自由度,使其能够提出调整政策组合和选择结构性改革的方案;如此一来,政府可以推进将调整负担转移至高收入群体的目标,应对逃税问题,并加强社会公平和社会保护。此外,协议措辞也为将2015年的初级盈余目标降至GDP的3%以下留出了可能性,降至何种水平则“考虑经济形势”。“过度且适得其反的紧缩政策已经结束”, 一位德国分析人士宣称。
这一结果不仅有利于希腊,也有利于所有欧元区成员国。欧元区仍深陷长期停滞和通缩之中;希腊问题上达成妥协,为政策作出必要且受欢迎的转向提供了机会,即减少紧缩、增加灵活性并优化政策排序。这样的转向将对贸易、投资、增长和就业产生积极影响。协商一致的政治方式增强了那些机构和政治力量的影响力(例如欧洲议会、欧洲央行、欧盟委员会、社会民主党人、绿党等);这些力量一直推动更具逆周期性、促增长的政策,或一直在本国寻求改变实际施行的政策组合。
最后但同样重要的是,达成合理妥协方案的前景增强了欧元区的正当性和可行性,回应了那些疑欧人士的论断;他们曾预言,面对偏好分歧和根本性的经济失衡,货币区将会解体。
前路上的挑战
尽管存在这些潜在益处,前方仍有若干风险,可能给希腊经济和欧元区带来沉重代价。要降低这些风险,需要大胆的政治决策,弥合政治分歧,并恢复那些声称希望继续合作的伙伴之间的信任。
在极短期内,为经济提供流动性至关重要。如果消费者、投资者或出口商无法至少确信未来六个月仍可获得信贷,经济就无法运转。将欧洲央行信贷的提供与结构性改革的批准和实施挂钩——而结构性改革本来就需要时间才能得到妥善设计和实施——很容易适得其反,而且这种情况已经开始出现:这会加剧普遍的不确定性和存款外流,并助长资本外逃和仓促应对措施。因此,需要重新审视附加条件:改革实施应与债务减免或发展融资挂钩,而不是与短期信贷挂钩。应保留惩戒手段,但不能把病人杀死。
第二项挑战涉及债务管理。正如许多经济学家早在2010年就指出的那样(Boone & Johnson,2010;Cabral,2010;Wyplosz,2010;Eichengreen,2010),欧元区成员国的外债动态从一开始就具有毒性。即使在今天,尽管私人部门倡议(Private Sector Initiative)已在2011至2012年间将其私人债务负担减少1300亿欧元,但若无官方债务减免,希腊的外部负债仍将持续上升,侵蚀国内经济活动,并摧毁投资和增长前景。欧元区国家将不得不继续通过延长贷款期限来纾困希腊,使该国能够偿还债权人。
债务减免可以通过多种方式实现:重排偿还时间表和调整债务期限结构,可辅以双边债务换股、发行与GDP挂钩的债券、将债务转为股权等方式,并以与实质性结构改革实施挂钩的严格附加条件作为支撑。如果不这样做,希腊将无法摆脱当前低生产率与过度负债的陷阱,欧元区也将继续失血。双方都有责任达成可行协议,这对欧洲的未来至关重要。
因此,希腊与欧元区伙伴需要达成一项新协议:以有效的政治解决方案为基础,通过促进增长、维护社会凝聚力并支撑包容性民主制度来增强欧元区。这项新协议确实可以成为希腊与欧元区双赢的安排。
作者:Louka T. Katseli,希腊前经济、竞争力与航运部长及劳动与社会保护部长;雅典大学经济系教授。她是世界经济论坛公共财政与社会保护全球议程理事会成员。
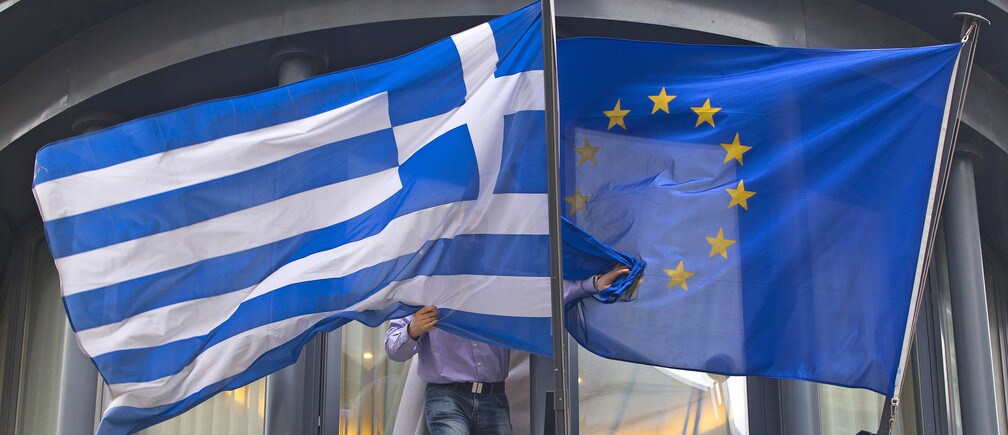
图片:2015年2月19日,一名男子在布鲁塞尔希腊大使馆外整理一面希腊国旗(左)和一面欧洲旗。路透社 / Yves Herman
参考文献
Boone, P. 和 S. Johnson,《希腊:最新情况与更大的泡沫》,Economix,2010年3月11日。
Cabral, Richard,《PIGS国家的外债问题》,VOX CEPR政策门户,2010年5月。
Eichengreen, Barry,《希腊救助的征兆》,Eurointelligence,2010年4月15日。
Wyplosz, Charles,《那么现在呢?一个黯淡的情景》,VoxEU.org,2010年5月3日。




