央行数字货币(CBDC)主要分为两种形式:零售型和批发型。
零售型央行数字货币供公众使用,而批发型央行数字货币用于银行与其他金融机构之间的交易。
一份新报告强调了批发型央行数字货币在金融市场现代化方面的变革潜力:借助批发型央行数字货币(wCBDC)实现金融市场现代化。
21世纪被称为历史上变化最快的时期。世界不断变化,我们也随之改变;我们希望购买商品的企业和使用的公共服务都能跟上步伐。
为了让消费者满意,持续改进与客户互动的方式因此成了唯一选择。网上银行、信用卡自动还款和点对点支付系统就是其中三个例子。各国央行如今开始关注央行数字货币(CBDC),同样是为了跟上消费者需求的变化。
央行数字货币仍处于起步阶段,许多央行正在了解其潜在优势和风险,然后再决定是否推进试点项目。它们考虑的一部分内容,是比较批发型和零售型央行数字货币的区别,并决定采用其中一种、两种,还是都不采用。
批发型与零售型央行数字货币有什么区别?
零售型央行数字货币是供公众使用的一种央行数字货币。
而批发型央行数字货币则供银行及其他获许可的金融机构使用,用于银行间支付和证券交易。
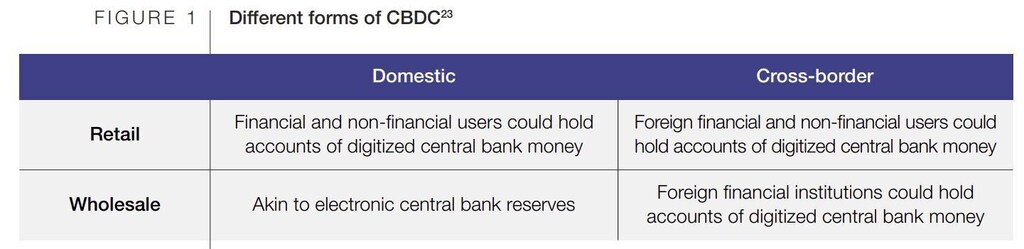
各司法管辖区都可以由各自的央行发行央行数字货币。零售型和批发型央行数字货币都可用于境内或跨境场景,《世界经济论坛央行数字货币全球互操作性原则》白皮书指出。
为何使用零售型央行数字货币?
零售型央行数字货币是目前最受关注的类型。目前已有11个国家和地区在使用,包括巴哈马、牙买加、尼日利亚和东加勒比货币联盟。
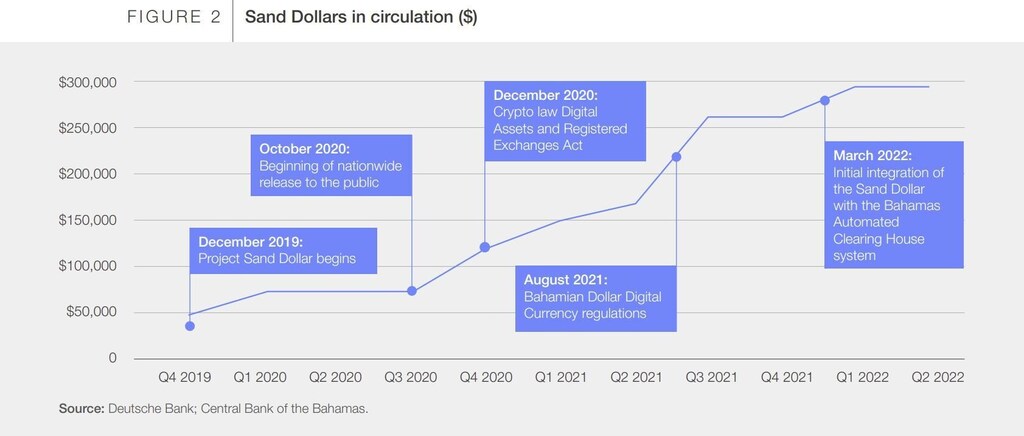
首个零售型央行数字货币于2019年在巴哈马投入使用。桑元与美元挂钩,旨在改善巴哈马民众的金融服务可及性——其中18%的人没有银行账户——并增强该国支付系统的韧性。
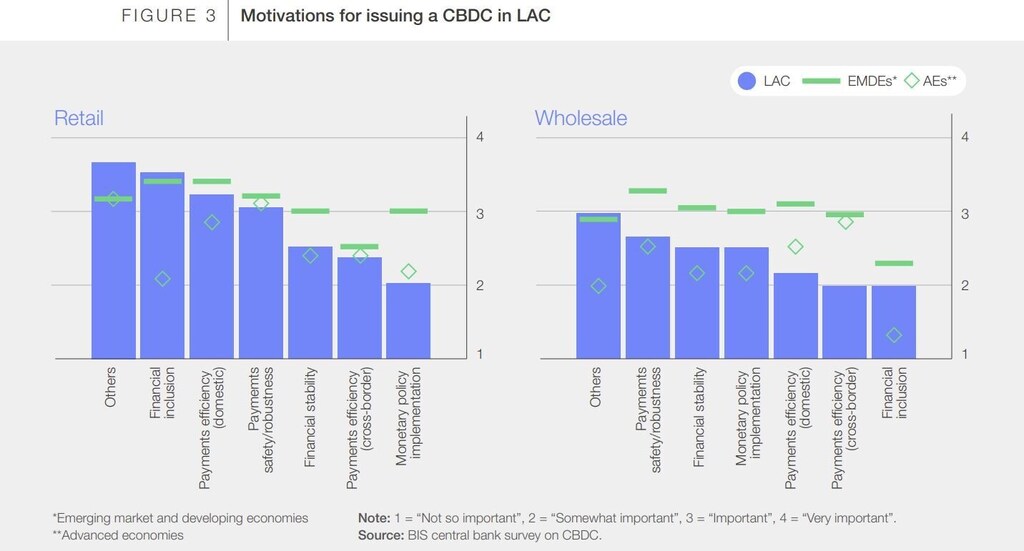
世界经济论坛《央行数字货币全球互操作性原则》白皮书指出:“拉丁美洲和加勒比地区的大多数央行都优先开展零售型央行数字货币的研究与开发,并且出于若干关键动因,考虑未来可能发行央行数字货币。”
与巴哈马的情况相似,提升金融包容性是这些国家考虑央行数字货币的一个关键原因。其他主要因素包括提高支付效率和安全性——我们的解读文章对此有更详细的介绍:什么是央行数字货币?它对普通人意味着什么?
在亚太地区,数字支付需求不断增长,是推动各方探索零售型央行数字货币的主要动力。该地区电子商务市场蓬勃发展,移动支付的使用也十分普遍。
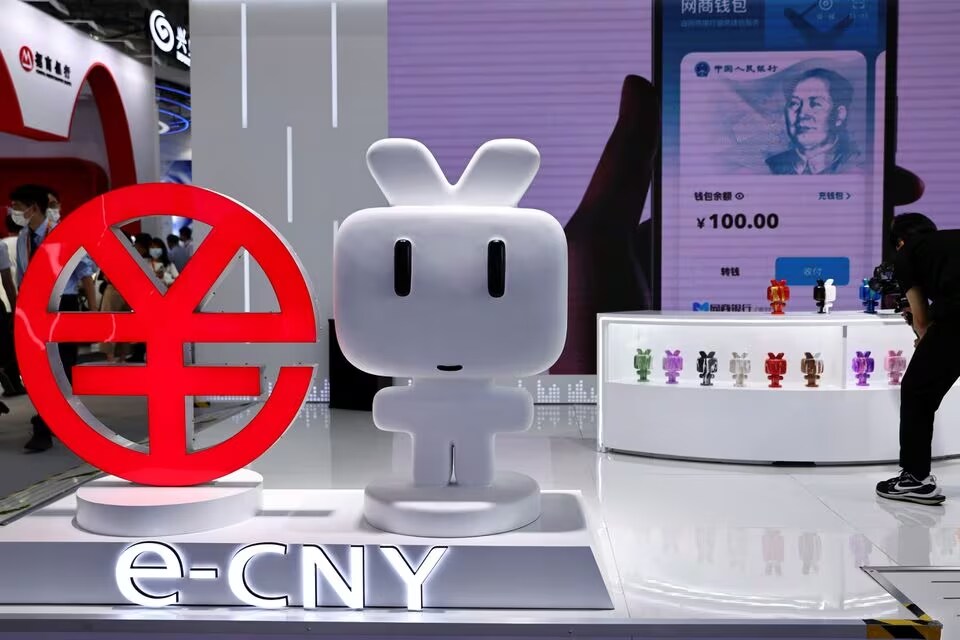
中国已通过数字人民币开展大量零售支付试点。值得注意的是,2022年2月冬奥会期间,数字人民币首次面向外国人推广,当时每天用于交易的金额约为315,000美元。
泰国央行也在测试零售型央行数字货币。这是因为该行认为,需要跟上数字化趋势的步伐;这些趋势正在深刻改变金融基础设施。
据智库大西洋理事会央行数字货币追踪器称,欧洲央行(ECB)、英格兰银行和日本银行也在开发原型,并就潜在的隐私和金融稳定问题开展咨询;不过,美国开发零售型央行数字货币目前仍处于研究阶段。
为何使用批发型央行数字货币?
与零售型央行数字货币相比,批发型央行数字货币对现行做法的改变较小,国际清算银行(BIS)指出。这是因为境内批发型央行数字货币的运作方式与商业银行如今通常在央行持有的准备金账户十分相似,世界经济论坛《央行数字货币全球互操作性原则》白皮书指出。

不过,在跨境场景中,批发型央行数字货币有望为简化跨境支付、外汇兑换和跨国证券交易创造新机遇。2021年,国际清算银行创新中心、法国银行、瑞士国家银行和埃森哲通过Jura项目展示了利用批发型央行数字货币进行外币清算的可行性。
一些国家在批发型央行数字货币领域开展了深入试验。最早的一些试验由加拿大银行和Jasper项目开展。南非储备银行也将工作重点放在批发型试点上,而非零售型。在欧洲,瑞士国家银行发行了以批发型央行数字货币结算的债券,相关试验已取得成功。考虑采用这项技术以使用批发型央行数字货币的央行还包括澳大利亚储备银行,该行在2021年开展了概念验证,并于今年启动了试点计划。
国际清算银行正联合中国、香港、阿联酋和泰国的央行,测试一种可互操作的多央行数字货币(m-CBDC)。该组织已成功开展试点,并表示试点结果表明,新技术有望实现“更快捷、更低成本、更安全的跨境支付与结算”。
欧洲央行正在探索分布式账本技术的应用,纽约联邦储备银行则已完成一项为期12周的批发型央行数字货币原型试验。“由区块链技术支持的批发型跨境数字货币交易能够实现快速、安全的支付,”该行在测试结束后表示。
推动央行数字货币互操作
决定是否推进零售型或批发型央行数字货币,只是整个流程的第一步。确保它们能够与其他央行数字货币及支付系统实现互操作——无论在境内还是跨境场景——对于方便消费者使用和推动国际标准落地都至关重要。
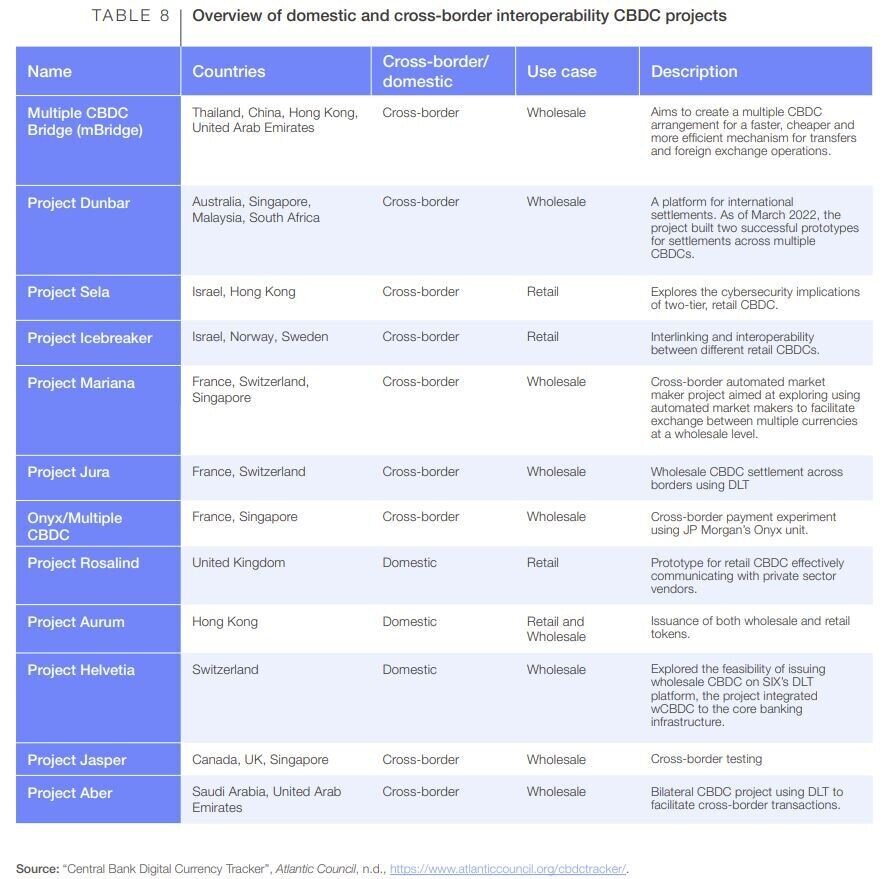
归根结底,要让零售型央行数字货币惠及消费者、让批发型央行数字货币惠及银行,就需要实现这种互操作性。与网上银行、信用卡自动还款、点对点支付系统以及21世纪的其他种种变革一样,只有当央行数字货币确实实用、可靠并能让生活更轻松时,人们才会愿意使用它。




