新兴市场增长放缓,同时美国长期利率上升。资本流动中“突然停止”的担忧有所加剧。与其他领域类似,学界关于资本流动的文献往往聚焦于同期问题:
1980年代,资本外逃成为焦点——换言之,居民的总流出成为焦点(参见Cuddington 1986,Dooley 1986)。1
1990年代至21世纪初,焦点转向净流动中的“突然停止”,这需要经常账户作出调整。
随着全球金融危机爆发,总流动分析再度流行,但其范围扩展至发达经济体与发展中经济体:
近期这一研究的一个方向认为,总资本流动的突然逆转,即便净资本流动保持稳定,也可能带来极大痛苦(参见Bruno and Shin 2012a、2012b;以及Shin 2012)。
我们在近期一篇论文中,基于总资本流动与净资本流动的走势,提出了一种新的“突然停止”分类体系(Cavallo et al. 2013)。我们认为,并非所有“突然停止”都相同,其中一些的破坏性远大于其他。我们的结果引出了更多问题,为新的研究和政策分析指明了方向。
分类体系
“突然停止”可依据净流动(例如相对于趋势的净流动下降,见Calvo et al. 2004)定义,也可依据总流动(例如相对于趋势的总流入下降或总流出激增,见Forbes and Warnock 2012)定义。
图1。“突然停止”分类体系
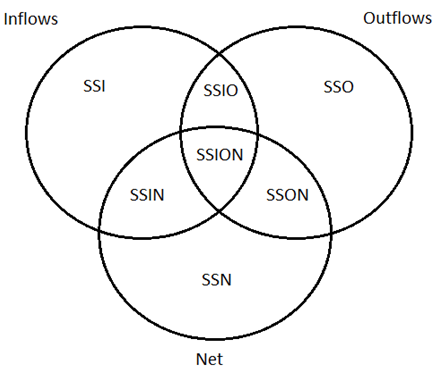
考虑图1中的维恩图,可能存在七种“突然停止”类型:
可以说,“SSIN”是1990年代典型的“突然停止”,既表现为净流动下降,也表现为总流入下降。
“SSON”是总流出突然激增,同时也是净流动的“突然停止”。鉴于1980年代的资本外逃,这可能是最主要的担忧。
居中的是“SSION”,它同时是总流入的“突然停止”、总流出的突然激增,以及净流入的“突然停止”(即完美风暴)。
“SSN”是总流入较温和地减少、总流出较温和地增加,二者单独都不足以构成“突然停止”,但净流动的下降却符合“突然停止”的标准(请注意,Calvo et al.对“突然停止”的经典定义实际上包含了前四种类别)。
“SSI”是总流入的“突然停止”,但并不意味着净流动的“突然停止”,这意味着它由总流出的减少(即居民资本回流)所“融资”。
“SSO”是总流出的激增(即居民的资本外逃),但不构成净流动的“突然停止”,因此由总流入的增加所“融资”。
“SSIO”是总流入的“突然停止”与总流出的突然激增同时出现,但不构成净流动的“突然停止”。
不过,虽然这在逻辑上可能成立,但在实践中不太可能出现,我们在数据中也未发现此类事件。
哪些“突然停止”发生过,发生在何地、何时?
只有在实际应用中能得出有意义的结果时,分类体系才有价值。图2展示了发展中经济体和发达经济体2各类“突然停止”类型随时间的发生情况。
图2。发达国家与发展中国家“突然停止”的发生情况。
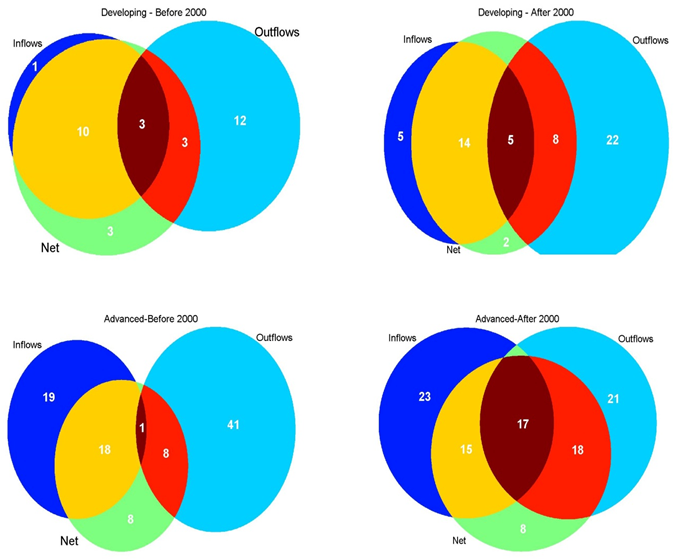
对于发展中国家,在2000年之前,总流入的“突然停止”大多同时也是净流动的“突然停止”——代表总流入与净流动“突然停止”的两个圆圈大部分重叠。当时,总流入的“突然停止”几乎等同于净流动的“突然停止”。另一方面,也存在许多总流出激增却并非净流动“突然停止”的情况。2000年之后,净流动的“突然停止”与总流入的“突然停止”之间的重叠减少。净流动的“突然停止”既伴随着总流出的突然激增,也伴随着总流入的“突然停止”。
就发达经济体而言,在2000年之前,三个圆圈之间的重叠要少得多。虽然发达经济体曾面临总流入的“突然停止”和总流出的突然激增,但净流动“突然停止”的发生率要低得多。当时,总流动的“突然停止”大多通过资本账户进行融资,无需经常账户调整。然而,2000年之后情况发生了变化,三个圆圈的重叠程度有所增加。在后一时期,发达经济体遭受的净流动型“突然停止”更多。
2000年之前,发展中国家与发达经济体的“突然停止”呈现出截然不同的面貌。前者中,“突然停止”主要出现在总流入以及净流动中;但2000年之后,发展中国家更多地遭受其他类型的“突然停止”。2000年之前,发达经济体的净流动“突然停止”极少,但这一情况在2000年之后发生了变化。如今,两类国家的情况趋于相似,(仅)总流动的“突然停止”与净流动的“突然停止”在两类国家中都有发生。
影响
所有类型的“突然停止”痛苦程度都相同吗?答案显然是“否”!这里不展开技术细节,但详细实证分析的结果表明,按GDP下降幅度从小到大排列,各类事件的顺序为:
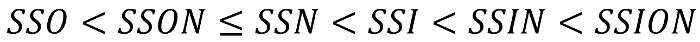
“SSION”事件被认为破坏性最大。这或许符合直觉,因为它代表完美风暴,将总流出突然激增与总流入及净流动的“突然停止”结合在一起。有趣的是,就GDP下降幅度而言,其后依次为“SSIN”和“SSI”。
接下来的一个问题是:那些未同时构成净流动“突然停止”的总流动“突然停止”是否同样痛苦?答案是“是”,但并非总是如此。具体而言,并非净流动“突然停止”的总流入“突然停止”与GDP的显著下降相关联。但对于总资本流出的突然激增,情况并非如此。这些差异表明,总资本流入的波动与某些因素相关,使得流入相关事件比流出激增更具破坏性。
“突然停止”是否仅对发展中国家具有破坏性?答案是“否”。尽管全球金融危机之前的文献强调了新兴经济体典型的经济脆弱性(如负债美元化和开放度不足),但我们发现,“突然停止”在发达经济体同样具有破坏性。
资本流动的构成是否重要?是的。某些类型资本流动(例如银行资金流动)的“突然停止”比其他类型更具破坏性。同时出现净流动下降、且由银行流入骤减所驱动的“突然停止”,似乎是破坏性最大的组合之一。
难题与政策
这些结果引出了若干难题,并为未来的研究和政策分析指明了新的方向。例如,各国可以采取哪些措施来降低对“突然停止”的脆弱性?如果“突然停止”通过资本账户融资,它为何仍可能具有破坏性?但更深层的难题在于:为何仅总流入的“突然停止”比仅总流出的突然激增更具破坏性?
或许各国在应对居民所持外国资产存量的突然变化方面,比应对总资本流入的突然减少找到了更有效的办法?可以说,这些结果凸显了国际流动性援助的重要性,尤其是在流入“突然停止”期间,由国际最后贷款人提供援助。3鉴于金融全球化持续推进,发展中经济体和发达经济体如何以最低成本保护自身免受此类事件冲击,仍是研究和政策分析中的关键课题。
编者注:本出版物所表达的观点为作者本人的观点,不一定反映美洲开发银行、其董事会或其所代表国家的立场。
参考文献
Arozamena, L, and A Powell (2003),“Liquidity Protection versus Moral Hazard: The Role of the IMF”,Journal of International Money and Finance 22(7),1041-1063。
Bruno, V, and H Shin (2012a),“Capital Flows, Cross-Border Banking and Global Liquidity”,NBER工作论文19038,美国马萨诸塞州剑桥市,美国国家经济研究局。
Bruno, V, and H Shin (2012b),“Capital Flows and the Risk-Taking Channel of Monetary Policy.”瑞士巴塞尔:国际清算银行,货币与经济部。
Calvo, G (2005), Emerging Capital Markets in Turmoil: Bad Luck or Bad Policy?,美国马萨诸塞州剑桥市,麻省理工学院出版社。
Calvo, G, A Izquierdo and L F Mejía (2004),“On the Empirics of Sudden Stops: The Relevance of Balance-Sheet Effects”,NBER工作论文10520,美国马萨诸塞州剑桥市,美国国家经济研究局。
Cavallo, EA, Pedemonte, M, Powell, A and Tavella, Pilar (2013),“A New Taxonomy of Sudden Stops: Which Sudden Stops Should Countries Be Most Concerned About?”,美洲开发银行,工作论文,8月。
Committee on International Economic Policy and Reform (2012),“Banks and Cross-Border Capital Flows: Policy Challenges and Regulatory Responses”。
Cuddington, J (1986), Capital Flight: Estimates, Issues, and Explanations,普林斯顿国际金融研究系列,美国新泽西州普林斯顿,普林斯顿大学经济系国际金融部。
Dooley, M (1986),“Country-Specific Risk Premiums, Capital Flight, and Net Investment Income Payments in Selected Developing Countries”,美国华盛顿特区,国际货币基金组织。未发表手稿。
Forbes, K, and F Warnock (2012),“Capital Flow Wages: Surges, Stops, Flight and Retrenchment”,Journal of International Economics 88(2),235-251。
Fischer, S (1999),“On the Need for an International Lender of Last Resort”, Journal of Economic Perspectives 13(4),85-104。
Shin, HS (2012),“Global Banking Glut and Loan Risk Premium”, IMF Economic Review 60(2),155-192。
1 20世纪80年代,一批论文将资本外逃现象——即居民向境外的总流出——视为对拉丁美洲和加勒比地区债务危机及发展中国家其他问题的一种反应。例如参见Cuddington (1986)和Dooley (1986)。
2 我们采用世界银行的标准分类,将各国划分为发达经济体和发展中经济体。
3 关于国际最后贷款人的必要性,参见Fischer (1999)、Arozamena and Powell (2003)以及Calvo (2005)。
阅读更多 经济学博客文章。
本文首次发表于 voxeu.org。
作者: Eduardo Cavallo,美洲开发银行研究部高级经济学家。 Andrew Powell,美洲开发银行研究部首席顾问。
图片:一名女子走过一块展示世界各国国旗的标牌。REUTERS/Truth Leem。




