查看美联储联邦公开市场委员会发布的材料总是很有启发性,尤其是他们对联邦基金利率适宜水平的估计——这些估计经过了半匿名化处理(嗨,Charlie Evans,你给出的长期值是3%)。
因此,将美联储从2012年1月开始发布点阵图时到今天的情况进行比较,我们可以看到,美联储整体上逐渐开始认识到当前的现实。2012年初,所有联邦公开市场委员会(FOMC)参与者都认为,在“较长期内”——我认为在2012年初这指的是明年,即2016年——联邦基金利率应回到扩张周期中期的正常水平,他们一致认为该水平为每年3.75%至4.5%。而今天,当然,只有一位参与者(Charles Plosser?)仍认为明年联邦基金利率应处于这一范围,而且是在其最低端。
将2013年11月与今天的情况进行比较,我们还可以看到,美联储坚持了既定立场,维持了预期的政策收紧步伐。此前,Ben Bernanke在2013年年中宣布,是时候不再寻求进一步采取非常规货币政策措施来提振经济。2013年11月,FOMC参与者的中位数估计认为,到2015年年底,联邦基金利率应为0.75%,到明年年底应为1.75%。如今,FOMC参与者的中位数估计认为,到2015年年底,联邦基金利率应为0.5%至0.75%,到明年年底应为1.75%至2.00%。
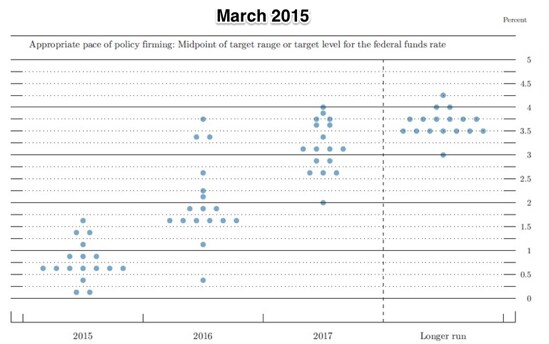
收紧步伐维持不变这一点颇为有趣,也有些出人意料,因为有两个事实。第一,三项关键周期性指标中只有一项——失业率;这三项指标分别是失业率、劳动力参与率,以及相对于过去趋势预测值的产出——改善速度接近预期。第二,FOMC对维克塞尔所说的“中性”或“自然”名义短期安全利率的看法,已从2012年1月的中值4.25%,降至2013年11月的4.0%,再降至今天的3.75%。如果像我们应该做的那样,将货币宽松或紧缩视为相对于维克塞尔“中性”利率的偏离,那么如今0.75%的利率,被认为大致相当于三年零三个月前的1.25%。
当然,早在2007年,我们坚信,对于一个健康的经济体而言,在接近但尚未达到充分就业、且通胀目标为每年2%的情况下,适宜的联邦基金利率应为5%——就像2996-7年那样,也像1995年至1998年期间那样;之后,1998年决定放宽政策,2000年则认定经济已经过热。3.75%远低于这一水平。
不过,我发现自己对一处缺失感到沮丧:会议参与者没有给出与其偏好利率路径相对应的10年期美国国债收益率估计。我不知道,他们认为自2007年以来经济状况以及我们看待经济的方式发生的变化,如何影响了“中性”或“自然”的长期安全利率相对于短期利率的水平。因此,对我而言,FOMC参与者的思路仍比我希望的更加晦涩。他们预期短期利率向长期利率传导的幅度如何?他们又预计短期利率达到多少时收益率曲线会倒挂?(当然,即使我知道他们隐含的适宜10年期国债收益率预测,他们的许多想法仍会晦涩难明——只不过没那么晦涩。)
本文由 公平增长华盛顿中心(The Washington Center for Equitable Growth)合作发布。本文的发布并不意味着世界经济论坛认可文中观点。
要及时了解议程动态, 请订阅我们的每周通讯。
作者:Brad DeLong是加州大学伯克利分校经济学教授、美国国家经济研究局(NBER)研究员,并于1993年至1995年担任美国副助理部长。
图片:华盛顿的美国联邦储备委员会大楼,前方设有安全隔离设施。路透社/Gary Cameron。




