利害攸关之处:尽管托马斯·皮凯蒂对收入和财富分配长期演变的记录普遍受到赞誉,但近来有多位作者质疑他用来阐明21世纪不平等未来的理论框架。
r − g 理论
Per Krusell 和 Anthony A. Smith 写道,正如书名所示,这本书对未来作出了预测。皮凯蒂认为,未来经济增长放缓——源于技术进步减速或人口增长下降——很可能会通过最富有人群积累资本(或财富),导致经济和政治权力高度集中。 Charles Jones 写道,《21世纪资本论》提出了一个框架,用以描述影响不平等和财富的深层力量。
资本或财富以资本回报率增长
Lawrence Summers 写道,皮凯蒂通过提出资本主义下经济自然演变的理论作出了重大贡献。他的论点是,资本或财富以资本回报率增长,而这一比率通常高于经济增长率。因此,除非发生战争和经济萧条等巨大冲击,经济体的财富收入比往往会不断上升。这是资本主义的常态。20世纪中叶是一个平等程度空前的时期,同时也经历了与大萧条、第二次世界大战和政府崛起相关的剧烈变革,因此1914年至1970年这一时期极不寻常。
Per Krusell 和 Anthony A. Smith 写道,在其他条件相同的情况下,r − g 的值越高,分布尾部越厚。r − g 理论认为,在财富积累受到乘法冲击的模型中,财富分布的右尾呈帕累托分布,其帕累托系数部分由 r − g 决定。不平等加剧这一预测源于人口增长率和技术增长率下降:如果 g 下降,且 r 随之下降的幅度小于 g,那么 r − g 随之增大,就会使财富分布的右尾变厚。 Alan J. Auerbach 和 Kevin Hassett 写道,基本三段论是:(1) 回报率高于经济增长率;(2) 由这一高回报率带来的储蓄使资本和财富的增长速度超过经济;(3) 由于资本深化时回报率下降得不够快,无法抵消资本产出比的上升,资本收入在总收入中的占比便会增长。
Thomas Piketty 写道,在其他冲击的方差既定时,r 与 g 之间更大的差距会放大财富不平等。换言之,r 与 g 的差距越大,经济体能够维持的财富不平等程度就越高,持续时间也越长(也就是说,r − g 的差距越大,不平等程度越高,流动性越低)。
r 和 g 的未来
Thomas Piketty 写道,从理论角度看,增长率 g 下降对 r − g 差距的影响并不确定:结果可能朝任一方向发展,取决于 g 的变化如何影响长期回报率 r。一般而言,无论是人口增长还是生产率增长放缓,较低的 g 都倾向于带来更高的稳态资本产出比 β = K/Y,因而在技术既定时使资本回报率 r 降低。关键问题在于,r 的降幅是小于还是大于 g 的降幅。依我之见,有充分理由相信 r 的降幅可能小于 g 的降幅,但这是一个复杂问题。
Brad DeLong 写道,皮凯蒂指出利润率长期显著稳定在每年4%至5%,但对于其原因究竟是资本与劳动易于相互替代、富人寻租,还是社会结构将这一水平确立为“公平”的利润率,他并未作出判断。
资本回报率从长期看可能会下降,而非维持在高位
Free Exchange 写道,由于边际收益递减规律,资本回报率从长期看可能会下降,而非维持在高位。软件等现代形式的资本,其价值折旧速度快于过去的设备:一台大型金属压力机可能有数十年的使用寿命,而一款新的数据库管理软件至多几年就会过时。这意味着,尽管财富的总回报可能在上升,但其净回报未必也在增长,因为流向资本所有者的收益中有很大一部分必须再投资。
资本与劳动之间的替代弹性
Nick Bunker 写道,若要使资本回报持续高于整体经济增长——也就是皮凯蒂所说的“r > g”——经济体必须能够轻易地以机械或机器人等资本替代劳动。在经济学术语中,这称为资本与劳动之间的替代弹性;要使 r 持续高于 g,该弹性必须大于1。
Lawrence Summers 写道,随着资本积累,新增一单位资本所带来的边际回报会下降。资本回报率从长期看可能会下降,而非维持在高位。在其他条件不变时,资本增加1%,一单位资本相对于一单位劳动的回报会下降多于还是少于1%?如果像皮凯蒂所假设的那样,降幅小于1%,流向资本的收入份额就会上升。反之,如果降幅超过1%,资本份额就会下降。
皮凯蒂误读了有关替代弹性的文献,将资本的总回报与净回报混为一谈
Lawrence Summers 写道,皮凯蒂误读了有关替代弹性的文献,将资本的总回报与净回报混为一谈。资本存量增长时,新增产出缓慢递减,这种情况确实可能发生,但折旧必然会按比例增加。而与资本积累相关的是扣除折旧后的回报。据我所知,没有研究表明,按净值计算产出时,替代弹性大于1;相反,我知道有不少研究得出了相反结论。
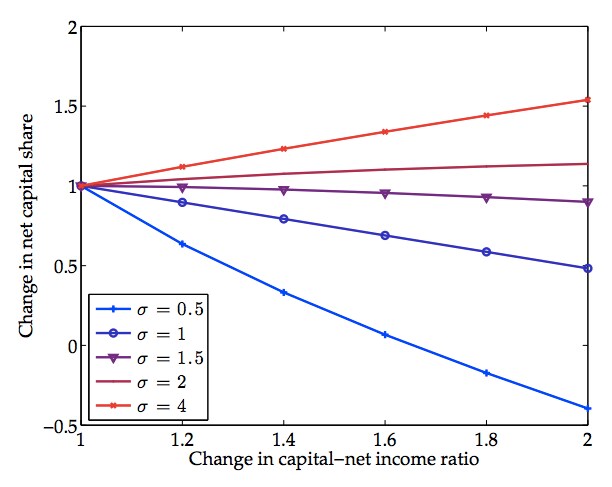
Matt Rognlie 写道,皮凯蒂没有论及净替代弹性与总替代弹性的区别。这是个问题,因为净替代弹性在机制上远低于总替代弹性,而相关实证文献使用的是总量概念。事实上,该领域绝大多数估算结果都意味着净替代弹性小于1,远低于皮凯蒂所需的水平,如下图所示。
来源: Matthew Rognlie
替代弹性是否可能大于1,很大程度上取决于采用总量还是净量指标
Matthew Rognlie 写道,重要的是要认识到,替代弹性大于1是否合理,很大程度上取决于采用总量还是净量指标——这一细微之处常被忽视。假设 F(K,N) 是总产出函数,其替代弹性为 s。那么,净产出函数的替代弹性(“净替代弹性”)等于总产出函数的替代弹性 s(“总替代弹性”)乘以 (A) 资本净回报与总回报之比,以及 (B) 总产出与净产出之比。(A) 中的比率小于1,而 (B) 中的比率大于1。关键在于,这两个比率的乘积始终小于1,因此净替代弹性始终低于总替代弹性。
本文最初由总部位于布鲁塞尔的智库 Bruegel 发布。请在 其网站上阅读本文。发表本文并不代表世界经济论坛认同其中观点。
如需持续关注议程, 请订阅我们的每周通讯。
作者:Jérémie Cohen-Setton 是加州大学伯克利分校经济学博士候选人,也是高盛全球经济研究部的暑期助理实习生。
图片:2014年11月16日拍摄的照片说明图片中,1美元纸币飘过安达卢西亚首府塞维利亚附近。路透社/Marcelo Del Pozo。




