经授权转载自 Knowledge@Wharton,即宾夕法尼亚大学沃顿商学院的在线研究与商业分析期刊。
比特币究竟是高科技庞氏骗局,还是未来金融的重要组成部分?这种虚拟货币的价值在2013年飙升至1200美元,随后在2014年暴跌至约100美元,近来又回升至300至500美元。这让人们在质疑其可行性之外,又增添了对其波动性的担忧。尽管许多观察人士仍在为比特币概念的最终价值而困惑不解,也有人正投资于一种设想:它将在不久后彻底改变金融运作方式。Knowledge@Wharton近日就该数字货币的兴起及其可能的发展方向,采访了《纽约时报》记者、比特币专家纳撒尼尔·波普尔(Nathaniel Popper)。他解释了硅谷与华尔街如今如何围绕比特币技术的未来展开权力之争,而硅谷认为,比特币可能使其从华尔街手中夺取金融权力。

波普尔的新书题为《Digital Gold: Bitcoin and the Inside Story of the Misfits and Millionaires Trying to Reinvent Money》。该书基于对全球300多人的采访,其中包括泰勒·温克莱沃斯(Tyler Winklevoss)和卡梅伦·温克莱沃斯(Cameron Winklevoss),以及难以捉摸的比特币创造者中本聪(Satoshi Nakamoto)。
以下为本次对话的编辑版文字稿。
Knowledge@Wharton:是什么促使你关注比特币这一题材?你为何认为这是一个值得讲述的重要故事?
纳撒尼尔·波普尔:2013年,我为《纽约时报》撰写了第一篇关于比特币的报道。我们在这个题材上有些晚了,因为我们不知道该如何切入。大多数编辑认为,它不过是一种类似电子宠物(Tamagotchi)的潮流,希望它很快就会过去,我们可以不去理会。
此前已有许多关于比特币的文章聚焦于技术,而技术本身非常复杂。但我撰写第一篇比特币报道时,关注的是温克莱沃斯双胞胎及其价值1100万美元的比特币库存。通过他们,我可以提出问题,理解他们为何认为比特币有价值。我问道:“你们究竟如何拥有比特币?如果想购买,该怎么做?”这些都是人们普遍存在的基本问题。
这篇报道最终成为《纽约时报》随后一周阅读量最高的文章。我仍然认为比特币是某种会过去的噱头,但这篇报道引起了读者共鸣,我意识到,货币的某种根本性质抓住了人们的想象力。
于是,我在接下来的一年里持续跟踪报道,比特币的价格也随之起伏。大约报道了一年后,图书经纪人开始写信给我,说:“这里有一个很好的故事。”我一直聚焦于人,而非技术。我深入研究这一主题,并看到有多少严肃的人士在认真对待比特币。我的同事安德鲁·罗斯·索金(Andrew Ross Sorkin)有一天对我说:“这是一场淘金热,这是一个人的故事。你必须讲述它。你身处其中,你必须讲这个故事。”
我想弄清楚,为什么这一理念能如此深刻地打动人们,最终我决定,花一年时间去理解它是值得的。我想深入其中,与人交谈,并试着弄清它的起源。它刚问世时,大多数人都认为这是个笑话。即便是懂密码学和相关技术的人,也认为它在2009年首次诞生时注定会失败。头两年,比特币毫无价值。
“我的目标是理解,比特币如何从一种玩物,变成了各国央行和华尔街都认真对待的东西。”
快进到今天。《经济学人》(The Economist)正以封面故事报道,比特币背后的技术——区块链——将如何改变每一个涉及信任的行业。华尔街的每家银行都设有研究比特币技术的工作小组。
我的目标是理解,比特币如何从一种玩物,变成了各国央行和华尔街都认真对待的东西。
Knowledge@Wharton:让我们退一步来问:“比特币究竟是什么?”请简要谈谈其底层技术是如何演变的。
波普尔:如果你初次接触比特币,不会立即理解它。最难的一件事就是描述它。人们容易产生错误的理解,因为它是多种东西,而不只是一种。许多人仍然认为它是某种实体硬币,或只是某家公司炮制并出售的东西。归根结底,它是一种可以流转、可以交易的数字代币。它是一种稀缺的数字代币,因为比特币总量只会有2100万枚。但这只是最上层。
在此之下,它是一种新型金融网络。任何人都可以下载并接入这一开源软件,它规定了代币的生成方式以及代币的流转方式。一旦接入这一网络,你就成为比特币网络的一部分。你可以获得正在生成的新比特币。它是一种新型的去中心化网络。
比特币有许多比喻。例如,它有点像货币领域的电子邮件。电子化转移价值非常困难,因为有什么能阻止有人把你的一美元纸币复制粘贴到电子邮件里,再拿去另一封邮件里使用呢?但比特币恰恰能做到这一点。它也有点像维基百科,许多人共同维护一个所有人都能使用的网络。它还像货币领域的互联网。
许多关心比特币的人说,如今的比特币就像1994年的互联网。Twitter 1994年,人们都在问:“我为什么要关心?当时只有500万人拥有电子邮件地址。我为什么需要参与?我不想和那些使用电子邮件的教授交流。我的朋友们也不用电子邮件。我为什么要关心它?”人们争论互联网将主要用于通信、媒体还是出版。基础设施的发展用了很长时间。但一旦发展成熟,它就涵盖了所有这些功能,包括通信、媒体和出版。
这是看待比特币和区块链的一种方式。我不一定相信我们最终会走到那一步。但比特币的故事确实十分有趣,因为它已经走到了如此远的地方,这一点相当惊人。当今世界上所有比特币的价值约为50亿美元。硅谷的每一家风险投资公司都持有比特币或区块链相关投资。
让我们回到那个基本问题:“它究竟是什么?”归根结底,我写这本书,是因为我觉得这是理解这项技术诸多不同视角的唯一途径。它不仅仅是数字现金,它还是一种新型金融网络,允许交易直接在互联网上进行。而在此之前,这并不现实。
Knowledge@Wharton:你提到了硅谷风险投资人对比特币的投资。我在你书中觉得非常迷人的一点,是硅谷与华尔街之间似乎正在进行的拉锯战。你能否阐述一下这场争夺的核心是什么,以及它的影响?
“比特币被设计用来颠覆和规避华尔街及各国央行,这其中颇具讽刺意味。但目前最有意愿使用比特币的两方,恰恰是各国央行和华尔街。”
波普尔:我在书中讲述了此前在数字现金和颠覆华尔街方面的技术尝试。其中一些来自黑客社群。20世纪90年代的密码朋克(cypherpunks)希望创造数字现金,使政府无法追踪他们的信用卡交易。从本质上讲,世界上的爱德华·斯诺登们想把现金的匿名属性带入数字世界。当时的一些实验催生了诸如DigiCash之类的项目,但它们在20世纪90年代最终失败了。
与此同时,还有PayPal,它最初的目标就是成为类似比特币的东西。PayPal希望建立一个独立于政府的金融体系。例如,当阿根廷比索贬值时,阿根廷人可以用PayPal把钱转移到货币运行正常的其他经济体。
PayPal实际上并未实现其宏大的目标。它如今已是一家庞大而成功的公司。但其创始人彼得·蒂尔(Peter Thiel)和马克斯·列夫钦(Max Levchin)有时把它视为一次失败。如今它只是另一条支付通道,运作方式与Visa和美国运通无异。但PayPal故事的一部分,正是试图绕过现有金融业的雄心。
硅谷已经意识到,它们并未真正触及金融领域。硅谷颠覆了许多其他行业,包括媒体和出版。但金融业始终把自己的小圈子封闭起来,守住自己的业务。例如,过去只有银行持有货币,如今仍然只有银行持有货币,只有银行进行金融交易。PayPal在这方面有所触动,但它其实只是银行之间的中介。因此,华尔街在美国始终是权力与影响力的中心。
但这些PayPal的创始人逐渐转而拥护比特币。彼得·蒂尔和马克·安德森(Marc Andreessen)等人如今说:“这是我们颠覆华尔街、进入支付和存款等业务的机会。”
硅谷如今以一种前所未有的方式挑战华尔街。硅谷目前充满信心和勇气,人们想着:“这是我们的时刻。这是我们挑战美国权力中心,并成为那种权力的地方。”
比特币并非这场挑战的全部。但它是理解硅谷如何挑战华尔街的一个有趣视角:通过提供一种类似互联网的去中心化网络,来挑战集中化、强大的金融业。
Knowledge@Wharton:华尔街正在采取什么措施进行反击?
波普尔:过去一年里,华尔街已成为对这项技术最感兴趣的行业。比特币被设计用来颠覆和规避华尔街及各国央行,这其中颇具讽刺意味。但目前最有意愿使用比特币的两方,恰恰是各国央行和华尔街。如今每周都有比特币区块链会议,且均由花旗集团和桑坦德银行等机构赞助。与会者包括英格兰银行和美联储的人员。
银行正试图利用这项技术,但不一定以显而易见的方式。例如,它们正考虑建立自己的支付网络以实现即时转账。目前,占主导地位的自动清算所(ACH)网络完成一笔基本银行转账需要两到三天。银行希望加快这一速度,并认为区块链系统可能帮助它们实现即时交易,这将令消费者满意。
它们还在讨论将这项技术用于结算更大额的交易,包括股票、债券和贷款交易。纳斯达克交易所最近刚推出了一套用于结算部分交易的区块链系统。它们还将开始在自有区块链系统上交易私营公司的股份。
“纳斯达克交易所最近刚推出了一套用于结算部分交易的区块链系统。它们还将开始在自有区块链系统上交易私营公司的股份。”
要理解什么是区块链,你需要知道:比特币是一种在计算机网络上存在并交易的货币类型。这些网络保存着交易账本,该账本由全球各地共同维护。这个庞大的账本就是区块链。
因此,人们现在认为,任何保存在数据库或中心化账本中的东西,都可能被这一区块链概念颠覆。例如,此前人们必须依赖抵押贷款公司来确认某人是否拥有某笔抵押贷款的产权。但如果你能查询一个去中心化、可靠、且由所有人共同持有的数据库,可能会更好。这样你就能找到有关某笔抵押贷款所需的信息。
当然,这还是非常遥远的展望。故事的开端是数字现金。但由此你会谈到一种在全球范围内记录财产的新方式。这让你明白我为何对此感兴趣,以及人们为何会对它如此热情。一旦你开始思考它可能意味着什么,就会觉得它非常令人兴奋。
与此同时,比特币本身依然存在,该货币仍在网络上持续交易。它们仍在逐步接近2100万枚的总量。但将比特币用于网络购物的效果不如人们预期。人们有时把它当作数字淘金热来投资,但价格有时上涨,有时暴跌。人们在其中损失了大量资金。
我还认为,比特币系统的部分经济机制存在缺陷。神秘的比特币创造者中本聪曾撰写了大量论文,阐述他希望发生的事情,但结果未必如其预期。
因此,这并不完全是一场辉煌的胜利。失败的案例不少。但这是一场你可以在现实世界中观察其展开的实验。
Knowledge@Wharton:请谈谈这一体系中的信任问题。
波普尔:从消费者角度看,信任是根本问题。但无论是比特币还是其他形式,数字货币都会留存下来。目前用比特币购物的人并不多,但许多人曾用信用卡进行过网络购物。那就是数字货币。人们信任信用卡体系,并相信自己会得到所付款的商品。比特币是一种支付系统的变体,它符合消费者的自身利益,因此它会行得通。
关于信任这一问题,需要指出的是,比特币从一文不值变成了有价值。它是如何形成这种网络效应并吸引用户的?比特币最初形成这种网络效应,是通过一个名为“丝绸之路”(Silk Road)的网站,它是一个毒品交易网站。丝绸之路实际上是第一个可以使用比特币的地方,它证明了比特币是可行的。在丝绸之路于2011年出现之前,比特币几乎一文不值。随后,在丝绸之路存在的头四个月里,比特币的价值从50美分涨到了每枚30美元。比特币让你能够做到以前做不到的事情,例如,把钱汇到阿姆斯特丹去购买海洛因。每次交易都成功完成,而且你不必经过中介。你可以把这看作比特币历史上的一个污点,但也有人想:“哇,有人正把100美元汇给一个素不相识的人,而且每次钱都能顺利到账。”这正是比特币最伟大之处,因为它是一种发生在两个互不信任的人之间的交易。这正是比特币所能提供、而现有体系无法提供的。它已被用于非法交易、赌博和毒品。
本文发表并不代表世界经济论坛认可其中观点。
想及时了解 Agenda 动态, 请订阅我们的每周简报。
作者:Nathaniel Popper,《纽约时报》记者,比特币专家。
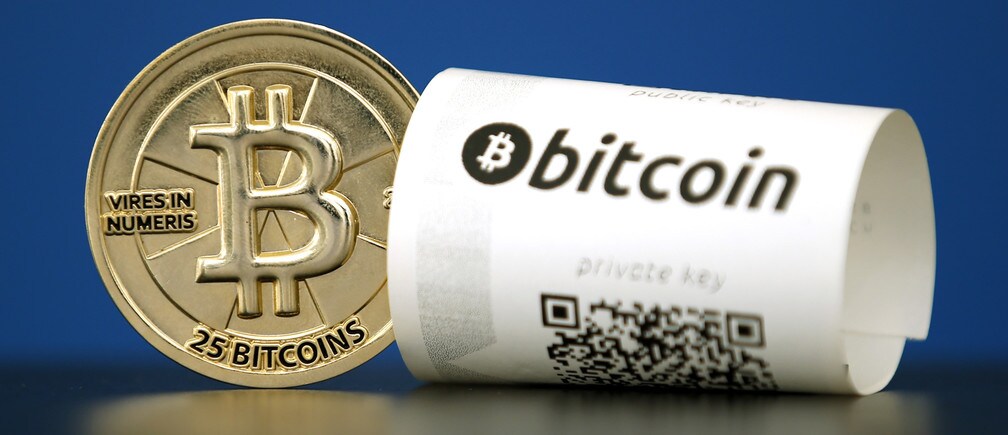
图片:插图中可见一张带有二维码的比特币(虚拟货币)纸质钱包和一枚硬币。REUTERS/Benoit Tessier。




