以HICP衡量的欧元区消费者价格通胀持续低于欧洲央行“接近但低于2%”的目标,3月目前为-0.1%。现在判断 欧洲央行量化宽松计划 于3月9日启动后能否在中期内使通胀回到目标水平还为时尚早,但观察基于市场和调查的通胀预期数据,有助于了解过去几个月通胀预期的演变情况。
市场怎么说
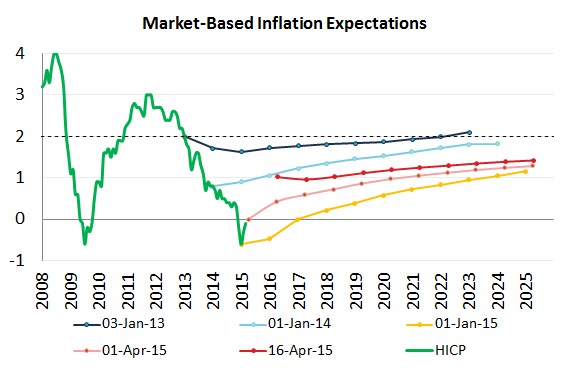
下图绘出了HICP(绿色)以及基于零息互换的市场平均未来通胀指标,这些指标显示了对未来1至10年期间的预期。
首先可以看到,市场通胀预期从2012年至2015年1月持续下滑(见从蓝色到亮黄色的线),与此期间总体HICP通胀率急剧且持续的下跌相吻合,并促使欧洲央行进一步采取行动,在2015年1月22日的管理委员会会议上启动主权债券量化宽松计划。
来源:Datastream、欧洲中央银行、Bruegel计算。 注:基于市场的通胀预期指1至10年期限的零息互换。
不过,自2月初以来,我们可以看到1年至约5年这一较短期限出现了一些积极变化。虚线向上移动体现了这一点:从今年1月1年期远期预期低于零的低点(浅橙色),升至上周接近1%(红色)。尽管市场仍预计欧元区未来十年通胀将达不到目标(从现在到2025年的平均通胀预期仅为1.4%),但这仍是积极进展,也是过去几年通胀预期脱锚后令人欣喜的转变。
预测人士怎么说
这一转变也体现在欧洲央行专业预测者调查中。其最新一期发布 于上周,显示预期略有回升:未来两年的平均通胀预期从1.2%升至1.4%,而长期预期似乎稳定在1.8%。

来源: 欧洲央行专业预测者调查 (专业预测者调查);注:“长期”指对5年后的通胀预期。
观察这项调查的另一种方式,是考察预测的分布。对于未来两年的预测,与2015年第一季度发布的调查相比,最新调查中较高预测所占比例大幅增加。受访者回答的方差也明显收窄,表明对未来两年通胀前景的不确定性有所下降。

来源: 欧洲央行专业预测者调查 及Bruegel计算。
近期通胀预期为何上升?
很难厘清近期预期上升背后的主要原因,但有3种主要解释立即浮现:1)欧洲央行量化宽松计划;2)油价趋稳;3)一些积极的数据发布。
下方展示每日市场通胀预期变化的图表,有助于我们辨别近期改善可能由什么因素推动。

来源:Datastream、Bruegel计算。基于市场的通胀预期指1至5年期限的零息互换利率。

来源:Datastream、Bruegel计算。基于市场的通胀预期指1至5年期限的零息互换利率。
第一个可能的事件是马里奥·德拉吉接受 采访 ,采访者是德国报纸《商报》(1月2日;他在采访中暗示欧洲央行为资产购买计划做准备)——这使预期温和上升,分别增加13.4、7.6和1.8个基点。
油价走势转向(布伦特原油于1月13日触底)分别带来5.0、4.5和2.4个基点的贡献。
第三,值得注意的是,在量化宽松宣布之日,市场通胀预期指标并未大幅变动。1年期、2年期和5年期互换利率分别上升2.6、5.4和8.5个基点。当然,市场几个月来一直在预期量化宽松,也可能已将该计划对通胀的某些影响计入价格,因此宣布当天没有出现大幅跳升并不完全令人意外。
进一步来看,量化宽松计划的实际实施并未使互换利率发生太大变化(-7.9、-5.3、1.6)。
更重要的是,市场指标上升的两个主要驱动因素,尤其是在较短期限,似乎实际上是两项通胀指标的发布:
3月2日公布的2月HICP初值高于预期。预期的日变化分别为49.6、29.7和15.6个基点,远高于此前研究的任何事件。这一通胀数据带来积极意外的判断,也得到参与 彭博调查 的经济学家回答的支持;他们预测2月通胀率会更低(-0.4%),而实际观察值为-0.3%。
第二个意外来自生产者价格通胀数据转为正值,该数据由Eurostat于4月7日 发布 ——同样,日变化远大于其他事件,分别为49.9、30.9、14.9个基点。
结论
欧洲央行量化宽松计划和油价趋稳无疑在推动通胀预期上升方面发挥着作用,但我们发现,2014年12月至2015年4月期间,基于市场和调查的未来通胀指标变化仍主要集中在短期,且似乎主要源自通胀数据发布带来的积极意外。通胀数据带来的意外引发通胀预期变化,这并不令人意外。通胀数据意外本身是否由量化宽松相关的改善所致,尤其是近期欧元汇率下跌带来的影响,抑或由其他因素造成(例如价格下行黏性高于预期),仍有待未来研究。
本文最初由总部位于布鲁塞尔的智库Bruegel发布。请在其网站上阅读原文: 此处。 文章刊发并不表示世界经济论坛认同其中观点。
如需了解更多议程动态, 请订阅我们的每周简报。
作者:Grégory Claeys是Bruegel研究员。Pia Hüttl是Bruegel研究助理。Thomas Walsh是Bruegel研究助理。
图片:一名男子走过新加坡中央商务区的建筑。REUTERS/Nicky Loh。




