无论是环境还是人权,越来越多的人开始关注自己如何消费和投资。
“道德投资”的定义充满争议——一个人认为合乎道德的做法,另一个人未必认同——尽管如此,被归类为社会责任投资(SRI)的投资仍然规模庞大且不断增长。
对一些人来说,只要一项投资不支持烟草公司或武器制造商,就足以称其为社会责任投资。
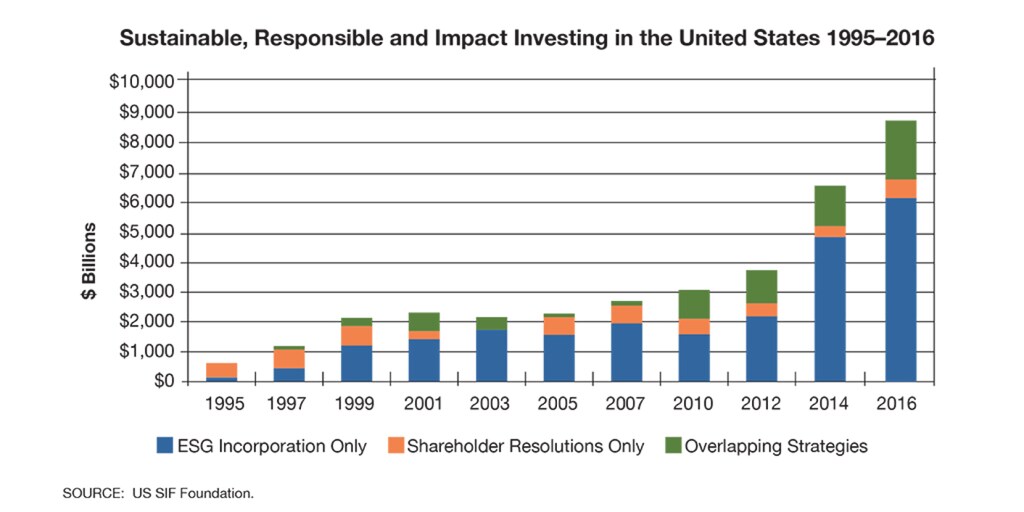
据全球可持续投资联盟(GSIA)称,2016年有15万亿美元的投资采用了这种负面或“排除式”筛选方法。
然而,对越来越多的投资者而言,SRI远不止是筛除“不道德”的公司。
转向ESG
对这些投资者来说,SRI必须符合一套环境、社会和治理(ESG)标准。
2016年,ESG投资总额达10.4万亿美元。
在以下消息公布后,这些数字预计将在2017年继续增长:瑞士再保险宣布将开始依据ESG标准衡量其所有投资。据估计,对于瑞士再保险的流动资产,这意味着1300亿美元的投资如今将追踪MSCI的ESG指数。
MSCI依据ESG标准为公司评级,并将这些评分与公司估值结合,编制加权指数,类似于道德企业的股价指数。
公司或MSCI等外部评估机构可能采用的不同ESG标准包括:
环境——公司的碳足迹如何?
社会——员工和供应链受到怎样的对待?
治理——公司的管理制度有多透明、问责机制有多完善?
和许多投身ESG投资的人一样,瑞士再保险集团首席投资官Guido Fuerer告诉路透社,这不仅仅是为了行善。
他说:“这在经济上也有道理。”
“ESG评级较高的公司和行业,其股票及固定收益产品的风险回报率更好。”
研究赫尔墨斯投资管理公司的研究发现,具有良好环境或社会特征的公司,平均而言,其表现优于在这些方面特征不佳的公司。
与此同时,自2009年初以来,公司治理良好或有所改善的公司,平均每月的表现往往比治理不善或持续恶化的公司高出30个基点。
从负面筛选的SRI策略转向正面筛选,显然能带来益处。
世界经济论坛可持续与影响力投资主管Katherine Brown表示,越来越多的投资者正在作出这一转变。
Brown说:“过去两年,SRI整体增长了25%。”
“这主要归功于可持续投资策略。”
影响力投资
随着人们日益了解在投资决策中采用ESG标准的益处,可持续投资的趋势很可能会延续下去。
然而,对一些投资者来说,即使是ESG投资,也不足以实现他们用资金行善的使命。
对市场中这一规模虽小但不断增长的群体而言,道德投资意味着影响力投资。
这意味着有意支持将积极社会或环境成果纳入商业模式的企业和资产,并像衡量财务回报一样严谨地衡量这些成果。
这个术语由洛克菲勒基金会于十年前首次使用,指以市场为基础解决社会问题的方案;这一领域的先行者,是与道德关切有着内在联系的高净值个人和组织。
例如,Coors啤酒公司创始人Adolph Coors的曾孙John K. Coors,正在牵头设立一家私募股权投资机构,以促进非洲经济发展。“千零一声音”(1K1V)倡议正在向撒哈拉以南非洲的中小型企业投资3亿美元。
美国最大的非营利医疗保健机构Ascension Health还设立了投资部门,按照其天主教原则管理自身及他人的投资。
如今,越来越多的机构和个人加入这些先行者行列:据GSIA称,影响力投资是增长最快的道德投资领域,2016年增长了385%,尽管其资产规模仍然较小(1072亿美元)。
千禧一代热潮
如今,人们对气候变化及其给投资带来的风险和机遇的认识不断加深,这是推动SRI策略转变的最大单一因素。
同样重要的还有人口结构:根据美国信托公司的《财富与价值洞察调查》,93%的千禧一代认为,社会或环境因素在投资决策中发挥重要作用,而婴儿潮一代中这一比例仅为51%。
Brown说:“对我们父母那一代而言,道德的含义往往不同于千禧一代的看法。”
“环境问题尤其如此——我接触到的许多千禧一代认为,做任何损害环境的事都完全不道德。他们的父母或年长一代未必持有这种看法。这部分是因为千禧一代掌握的环境问题相关信息比父母多得多,但这也反映了更广泛的代际转变。”
随着千禧一代即将迎来有史以来最大规模的财富转移——据估计,他们继承父母和祖父母的资产时将涉及30万亿美元——道德投资或将成为本世纪增长最快的金融领域。




