全球生产商、服务提供商和国际金融机构正通过不断扩展的供应链日益紧密地交织在一起。本文利用有关2012年飓风桑迪影响的企业层面新数据,考察经济冲击如何沿全球供应链传导。飓风带来的负面冲击似乎在美国企业之间传播,但并未扩散至国际范围。研究结果表明,获得全球机遇和寻找替代合作伙伴的渠道,可能使国际化企业更能抵御灾害冲击。
当经济主体无法完全分担风险时,经济就会面临更大的波动(Acemoglu and Zilibotti 1997)。风险分担不充分的一个原因是市场不完备——也就是说,不存在为某种特定风险提供保险的市场。纵观历史,许多契约创新——从汇票到有限责任——扩大了可交易证券的范围,使市场更加完备,并促进了长期增长(North 1991)。然而,要在实证上识别风险分担可能性的变化对实际结果产生的因果影响,颇具挑战。
在一篇近期论文中,我研究了一种契约创新的实际影响:衍生品中央清算对手方(CCP)突然扩大了风险分担的可能性。CCP是使衍生品交易者免受交易对手风险影响的机构,因此能让衍生品成为更有效的套期保值工具。历史上首家CCP——商品清算所(Caisse de Liquidation des Affaires en Marchandises,CLAM)——于1882年在法国勒阿弗尔咖啡期货市场成立。了解CCP的实际影响,对当前政策辩论也很重要。事实上,2008年全球金融危机后,全球范围内一大类衍生品被要求必须通过CCP清算。
中央清算与贸易流量
我的实证分析聚焦于咖啡贸易流量中央清算的影响。更好的套期保值可能性是否改变了实物商品贸易流量的地理分布?为回答这个问题,我利用档案数据重建欧洲各地咖啡及其他商品的双边贸易流量。为识别因果影响,我利用三个方面的差异:(i)1882年前后;(ii)引入清算的勒阿弗尔与其他未引入清算的欧洲市场之间;(iii)勒阿弗尔内部,咖啡与仍未进行清算的其他商品之间。作为对照组,我使用若干种“殖民地商品”,包括可可和茶叶。
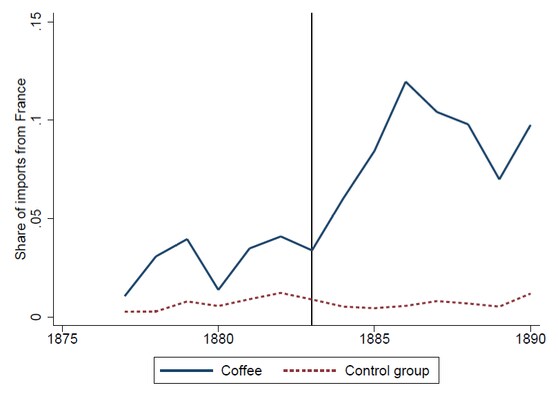
主要实证结果是,中央清算实施后,与其他港口和其他商品相比,勒阿弗尔的咖啡贸易流量显著增加。勒阿弗尔成为欧洲范围内更重要的咖啡贸易枢纽。当地进口了更多咖啡,大幅增加了仓储量,并在需要时将咖啡再出口到其他欧洲港口。如图1以荷兰为例所示,中央清算实施后,其他欧洲国家开始从法国(尤其是勒阿弗尔)进口更多咖啡。随后,我用其他后来纳入清算的商品——主要是棉花和靛蓝——重复检验主要发现,结果与之相符。叙述性证据也支持这些计量经济学发现。许多同时代的人写道,CLAM促进了勒阿弗尔的贸易;不到十年,欧洲又有九家期货交易所引入了CCP。因此,这项契约创新迅速传播开来。
图1 荷兰自法国进口的份额
促进贸易流量的机制
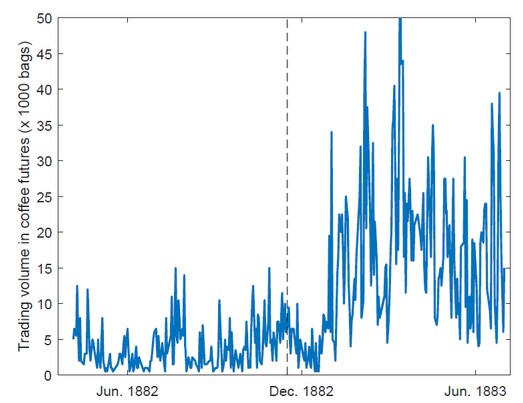
究竟是什么机制导致贸易流量增加?首先,我表明,CLAM的成立与市场完备程度的显著提高同时发生。事实上,CLAM的成立是对1880年一场严重扰乱全球咖啡贸易的全球危机作出的回应。有大量证据表明,交易对手风险已成为一项关键关切。此外,CLAM的设计明确旨在降低交易对手风险:它拥有雄厚的股本,设定了较高的保证金要求,董事会主席也以诚信著称。因此,如图2所示,CLAM成立的同时,期货交易也大幅增长——更多用于风险分担的工具得以交易。
图2 咖啡期货交易量
随后,我利用交易层面的数据,记录了两种不同影响的证据。对于经营已久的交易者,我表明,中央清算的主要作用是解决“缺失市场”问题。简言之,长期经营者的风险已为人所知,但其交易对手此前无法对冲这类风险。相反,对于新交易者,我表明,在中央清算实施前,信息不对称阻碍了他们进入市场。中央清算实施后,新交易者的占比有所上升,而他们更容易受到逆向选择的影响。此外,随后几年也有大量新的咖啡交易者进入市场。因此,中央清算影响贸易流量的机制并非对所有交易者都相同。
最后,我排除了可能解释这些结果的其他渠道。具体而言,我表明,结果主要并非源于价格透明度提高或合同标准化程度提高,尽管这两项变化都伴随着CLAM的成立而发生。事实上,通过CLAM进行清算并非强制要求。因此,如果交易者主要看重价格透明度或合同标准化,他们可以在交易所享有这两项好处,同时不使用成本高昂的中央清算。相反,有力的间接证据表明,绝大多数交易都经过了中央清算。因此,这一影响与CCP的成立直接相关。
启示
中央清算在最初引入时证明有益,但在将其用于当前有关强制中央清算的辩论时,仍应谨慎。至少有两个需要考虑的新因素。第一,19世纪80年代的中央清算是自愿的。相比之下,强制清算可能带来新的代理问题,因为CCP如今拥有更多难以转移的客户,并可能受益于隐性担保。第二,CLAM与会员所有制机构十分相似。相比之下,如今常见的营利性CCP可能不太愿意管理风险,以避免损害市场运作的外部性。




