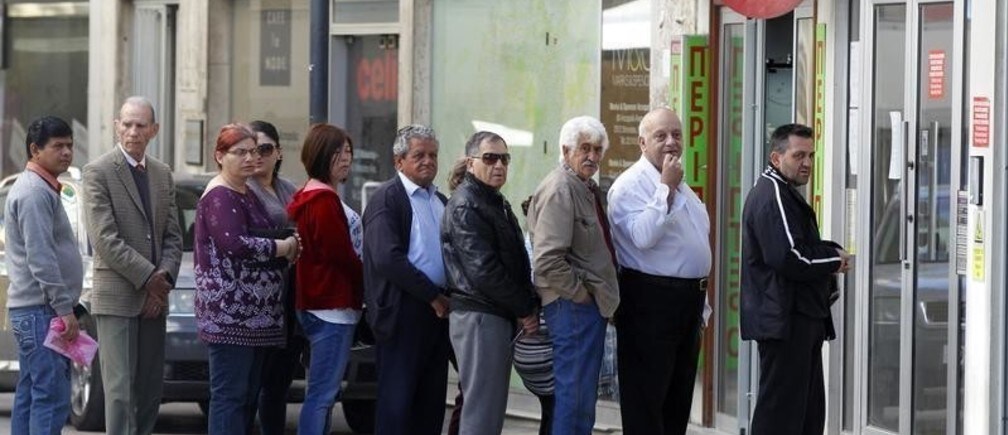
塞浦路斯问题的根源是众所周知的。该国两家主要银行从境外吸引了大量存款,主要来自俄罗斯,而且据推测其中多数来自希望规避本国或其他地方审查的个人。这些资金随后被投资于希腊政府债券以及向希腊企业发放的贷款。希腊陷入崩溃后,这些投资蒙受损失,采取这一策略的塞浦路斯银行随之资不抵债。
鉴于这一局面,该国政府本应做出清晰的合理选择:如果政府想要生存,外国存款人就必须承担部分损失。因此,很难理解塞浦路斯政府最初为何如此不愿让存款人承担任何损失。
但最终达成的方案是合理的:该国两家最大银行实际上将被处置。其不良资产将被剥离,并在一段时间内逐步清理。塞浦路斯政府和欧洲纳税人都不会向这些银行注入任何额外资金。不良资产处置后剩余的损失,将由银行无保险的债权人承担,就本案而言,即存款超过10万欧元(13万美元)的储户。
尽管塞浦路斯规模太小,对全球金融市场无足轻重,但当地的危机可能成为一个重要先例,指导欧洲政策制定者今后应对银行业问题。尤其是,它可能影响当前关于“银行业联盟”的计划,该联盟需要三大要素:单一监管机构、共同处置机构以及可靠的存款保险制度。塞浦路斯危机在这三个方面都具有重要的启示意义。
第一,此次危机凸显了需要一个不受地方利益左右的单一监管机构。欧洲央行本不会允许塞浦路斯银行以高于市场的利率吸引巨额存款,然后把所有鸡蛋都放在同一个篮子里(即希腊)。这是一种没有安全网的高风险策略。
第二,尽管关于如何为欧元区银行建立共同的处置机制仍有一些讨论,但事件已表明,欧洲央行已 事实上 承担了这一角色。任何陷入困境的银行,如果欧洲央行不提供或不续期紧急流动性援助,都无法存续。
权力集中于一个完全独立的机构手中,从民主问责的角度看,当然并不理想。但这应成为欧元区成员国同意设立真正的共同处置机构的额外动力,该机构需要有足够资金,以有序处置规模更大的银行。
最后,塞浦路斯小储户的反抗凸显了建立可信存款保险制度的必要性。 欧盟指令 规定对银行存款的保护上限为10万欧元,但并未提供欧洲层面的担保;它只要求成员国在国家层面建立存款保险制度。
然而,实际上存在一种普遍误解,认为“欧洲”会保护小额存款人。但至少到目前为止,共同存款保险体系甚至从未被讨论,因为这一问题未被视为现实问题。塞浦路斯打破了这种安于现状的心态。将存款保险完全留在国家层面已不再是一个选项。
塞浦路斯还体现了一个更普遍的教训:鉴于2008年雷曼兄弟倒闭后金融市场的极端反应,欧洲政策制定者早已将“不应允许任何银行破产”视为不言自明的原则。但当欧盟一家银行的存款人也首次将损失部分资金的消息传出时,金融市场反应平静(柏林及北欧其他地区对此颇为幸灾乐祸)。
因此,欧洲政策制定者的关键教训是,可以对银行债权人实施“自救”(bail in)。这一点尚未被正式承认,但欧元集团主席、荷兰财政部长杰罗恩·戴塞尔布卢姆(Jeroen Dijsselbloem)对此表述得十分明确,他表示,在塞浦路斯之后,欧洲应更有勇气对银行债权人实施自救。
这一认识(即欧洲纳税人不必拯救每一家陷入困境的银行)可能产生非常有益的效果,因为德国对银行业联盟的抵制,源于其担心德国纳税人将被迫间接承担欧元区外围困境国家银行的损失。这一担忧现在可能有所缓解。
如需进一步了解欧洲银行业联盟,可阅读克劳斯·施瓦布(Klaus Schwab)的电子书 《The Re-emergence of Europe》
塞浦路斯危机在许多方面都是极端且特殊的案例。但此次问题的产生方式,以及最终采取的解决方案,很可能会对欧洲应对其银行业问题的方式产生非常重要的影响。
观看 Open Forum Davos 2013 上的 “Eurozone: Solidarity or Domination?” 辩论
此处表达的观点仅代表作者本人,不一定代表世界经济论坛的观点。本文与 Project Syndicate合作发表。
作者:丹尼尔·格罗斯是欧洲政策研究中心主任,也是世界经济论坛的 Global Agenda Council on Europe成员。
图片:储户在塞浦路斯一家银行开门前排队等候 REUTERS/Bogdan Cristel




