Martha Oluwatobi 是尼日利亚拉各斯一处市场摊位的自豪摊主。她出售矿物质,这些矿物质被用于满足健康需求,准妈妈们通常每周会买几次少量类似黏土的原料。她赚得不多,但支付开支后,Martha 每天仍能存下一些钱。她面临的难题是:如何安全保管这些积蓄。
附近有一家银行,但她抽不出时间步行去银行排队存款。因此,直到最近,她几乎别无选择,只能把积蓄藏在她认为安全的地方。不过,她遇到了更好的解决办法。如今,Diamond Bank 的一名代理每天都会来找她,收取她想存下的钱,并通过手机将钱直接存入一个“无附加服务”的银行账户。Martha 会收到一条短信确认存款已完成,并告知她当前的账户余额。至少在移动网络畅通时是这样。如果网络不通,她就只能相信代理会在当天晚些时候完成存款,并随后给她发送短信。
Diamond Bank 提供的这一解决方案——由代理在拉各斯各地像 Martha 这样的市场中开设的基础银行账户——源自 Visa 向 Women’s World Banking 提供的一笔赠款。Women’s World Banking 与该银行合作,参与了产品设计和代理培训。此类解决方案在非洲日益增多,同样适用于村级储蓄与贷款类团体。
它们体现了这样一种创新:当银行、移动网络运营商以及 Women’s World Banking 等非政府组织愿意携手合作,帮助 Martha 这样的人时,创新便有可能发生;否则,这些人将继续被排除在正规金融服务之外。Visa 等支付系统也是解决方案的关键组成部分,不仅提供用于承担开发成本的种子资金,还以可负担的方式提供对其技术骨干网络 VisaNet 的接入。VisaNet 每秒可处理数千笔交易,并连接各地的人们、商户和金融机构。
然而,推动非洲的金融普惠是一项重大挑战。尽管我们看到许多有前景的技术和产品解决方案,也不断看到这些举措在扩大规模方面遇到的问题。这一点至关重要,因为必须为链条中的每一方(银行、网络提供商、商户和消费者)创造价值,并更快地在整个非洲大陆加速金融普惠。挑战层出不穷,但主要归结为价格、产品设计、基础设施可靠性和监管。
服务定价决定了现行体系的经济模式,要把握好其中的平衡并不容易。一方面,我们需要确保交易费用足够低,以促使消费者和商户都采用电子支付服务(作为现金的替代方式)。另一方面,体系中必须有足够的价值,才能激励基础设施和产品服务提供商投资于面向那些无法提供足以使其成为可行客户的余额群体的解决方案。因此,我们需要寻找能提供配套服务的机会,例如提供(小额)信贷,以创造更多价值;与此同时,还要破解实现移动钱包互操作性的难题。
这对产品设计有着重要影响。值得注意的是,许多移动货币计划提供的服务很少超出基本范畴,例如手机充值、基本现金存入、现金提取或点对点(P2P)交易。这些服务通常无法为体系创造足够价值以证明持续投资的合理性,也不能鼓励人们更广泛地采用数字金融服务,而这类服务应包括账单支付、信贷获取、销售点服务和保险。
Martha 和她的 Diamond Bank 代理在尼日利亚遭遇移动网络中断时所感受到的挫折,并非个例。网络可靠性是建立信任、促使人们使用账户的基础。解决这些挑战并无多少简单办法;这些问题广受承认,也在每届世界经济论坛会议上被讨论。然而,我们必须解决这些问题。
这就引出了政府所应发挥的作用:确保应对这些基础设施挑战,并制定促进金融普惠加速发展的监管框架。这一点也已得到广泛认同。值得注意的是,一些最具进步性的监管机构——即最致力于解决市场推动型议题的机构,例如适度的客户身份识别(KYC)、互操作性、消费者保护和网络安全——就在非洲。得益于论坛和金融普惠联盟等团体的工作,我们可以确信,正确的问题将继续被提出和讨论。
2015年非洲世界经济论坛 将于6月3日至5日在南非开普敦举行。
作者:Stephen Kehoe,Visa 全球金融普惠高级副总裁兼负责人,美国
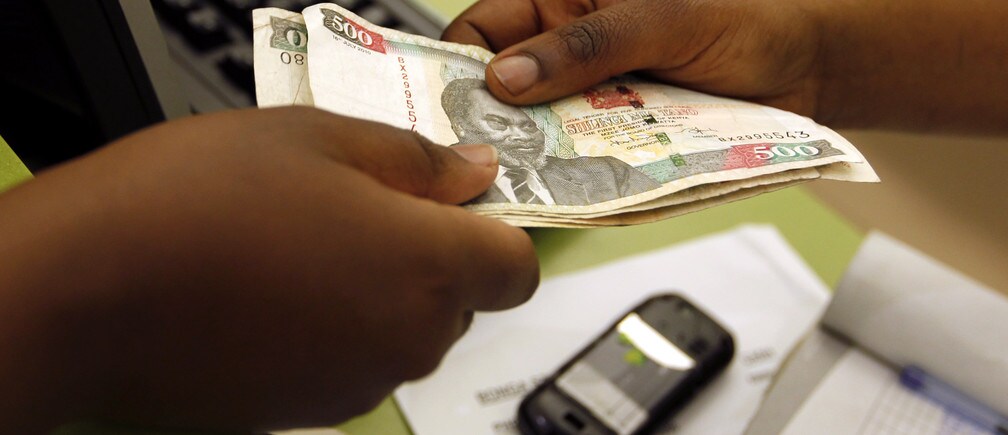
图片:2013年7月15日,一名顾客在肯尼亚首都内罗毕中央商务区的 Safaricom 手机服务中心内进行一笔移动汇款,该服务称为 M-Pesa。路透社/Thomas Mukoya




