过去十年经历的金融动荡,使人们重新关注金融扰动对实体经济的影响。越来越多的文献记述了金融冲击如何推动商业周期波动,而此前普遍认为金融摩擦主要是放大周期波动(例如 Jermann 和 Quadrini,2012;Christiano 等,2014)。这些冲击源自金融部门,形式多样,例如债务、风险或股价冲击。在一篇近期论文中(Bacchetta 等,2014),我们指出,企业现金储备的变化可能有助于揭示金融冲击的性质。
企业现金与就业
值得注意的是,在美国,就业与企业现金比率呈负相关;现金比率是指流动资产占总资产的比例。图1显示,这种负相关在大衰退期间尤为明显:自2009年起,企业流动性比率大幅上升,而就业则持续低迷。
图1。企业流动性与就业

注:现金比率,即企业流动性占总资产的比例,根据美国资金流量表(非农非金融企业部门)计算。我们将私人外币存款、支票存款和现金、定期及储蓄存款总额,以及货币市场共同基金份额之和定义为流动性。企业就业人数取自美国劳工统计局,并以对数表示。两个季度变量均经过 Hodrick–Prescott 滤波。
然而,这种负相关并非最近金融危机所独有,因为在1980年第1季度至2011年第4季度的样本期内,这两个变量的同期相关系数显著为负(-0.41)。有趣的是,在更细分的层面上,这种负相关同样成立。利用 Compustat 的公司层面数据,我们发现,同期企业间就业与现金比率的年度相关系数平均为-0.29。
这种共同变动意味着什么?
企业现金比率与就业之间的这种负相关乍看之下可能令人意外,也引出了若干问题。企业的现金决策与就业决策在多大程度上相关?现金储备决策能否提供有关企业所面临融资约束的信息?
我们认为,区分流动性冲击与信贷冲击,是回答这些问题的首要步骤。所谓信贷冲击通常指长期(或流动性较低的)借款发生变化。然而,企业运营也会受到短期流动性的影响。因此,负向流动性冲击可以理解为短期借款来源不足,例如信贷额度或贸易信贷;也可以是其他形式的外部流动性不足,例如对客户的贸易应收款或其他类型的付款。一方面,现金管理决策部分受融资条件收紧驱动,尤其是外部流动资金可获得性受到影响时。另一方面,持有现金与就业有关,原因很简单:流动资产有助于企业支付工资总额。基于这些事实,流动性冲击可以解释企业现金比率与就业之间的负相关。这也凸显了雷曼危机后流动性状况收紧所发挥的关键作用。尽管最近金融危机初期并未观察到信贷供给骤减,企业预期中的流动性状况却显著恶化。Gilchrist 和 Zakrajsek(2012)也指出,危机期间银行削减了现有企业信贷额度。
宏观经济模型中的企业流动性冲击
宏观经济模型很少纳入企业流动性的最优选择,即使是存在金融摩擦的模型也如此。通常由家庭持有流动资产,形式多为货币,用以满足消费融资需求。然而,企业同样有流动性需求。纳入企业流动性的论文通常遵循 Holmstrom 和 Tirole(2011)以及 Woodford(1990)的思路。
Bacchetta 等(2014)构建的理论框架纳入了企业现金持有和就业。该框架通过区分流动性冲击与信贷冲击的作用,对金融冲击提供了细致的分析。通过假设企业在两个市场——流动资金市场和非流动资金市场——均受到信贷约束,才得以作出这一区分。
流动性冲击似乎是解释这两个变量之间负相关的关键。外部流动性减少会产生两种影响。一方面,流动性降低会减少企业的融资机会并抑制劳动需求。另一方面,外部流动性减少会使生产过程更加依赖现金,以确保工资得到充分支付。因此,企业资产配置会转向现金。两种影响共同作用,意味着现金比率上升而就业下降。信贷冲击也会收紧融资条件并抑制就业。然而,由于它不会直接影响内部与外部流动性之间的投资组合结构,因此对现金比率几乎没有影响。有趣的是,典型的技术冲击并不适合解释就业与企业现金比率之间的负相关。事实上,生产率下降会提高企业获得短期贷款的能力(通过正向抵押品效应),从而使现金比率略有下降,同时就业也会减少。
一个自然的分析是评估金融冲击(信贷冲击和流动性冲击)对商业周期的相对贡献。如图2所示,理论模型可用于还原信贷、流动性和技术序列的时间变化。
图2。全要素生产率、信贷和外部流动性序列
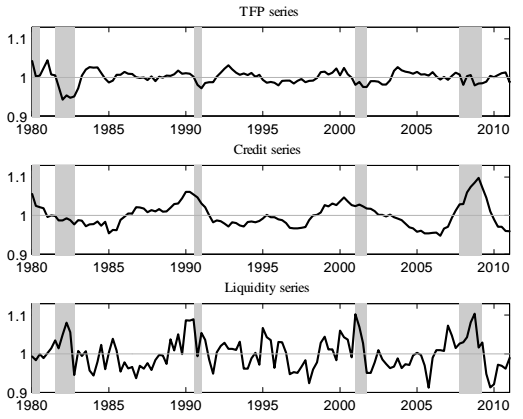
注:全要素生产率、信贷和流动性序列根据 Bacchetta 等(2014)的理论框架计算得出。
流动性冲击与信贷冲击之间并无相关性,这表明二者性质不同。有趣的是,流动性冲击造成了大部分短期波动,而信贷冲击在中期更为重要。此外,这两类金融冲击的波动性都高于生产率。我们的模型预测,大衰退主要由金融冲击,即流动性冲击和信贷冲击驱动,而非技术冲击。后一结论与 Jermann 和 Quadrini(2012)的研究一致,他们构建了一种一般性的金融冲击。如图1所示,金融危机期间现金与就业的负向共同变动尤为明显,这证实流动性冲击是衰退的关键驱动因素。1
企业的现金行为也存在显著异质性。为捕捉企业间差异,我们假设企业受到特质性生产率冲击和流动性冲击。模型采用企业层面数据中的矩分布进行参数化。尽管模型较为简单,但在定量上能够较好地再现企业间现金比率与就业的负相关。
结论
我们强调,企业现金比率与就业之间存在负向共同变动,可由(外部)流动性冲击解释。这些冲击会降低生产的吸引力或增加其融资难度,同时也会带来内部流动性需求,以支付工资总额;持有更多现金可以满足这一需求。长期信贷冲击与流动性冲击共同对大衰退作出了重大贡献。
参考文献
Bacchetta, P、K Benhima 和 C Poilly(2014),《企业现金与就业》,CEPR 讨论论文 10309。
Christiano, L、R Motto 和 M Rostagno(2014),《风险冲击》, 《美国经济评论》 104(1):27–65。
Del Negro, M、G Eggertsson、M Ferrero 和 A Kiyotaki(2011),《大逃离?对美联储流动性工具的定量评估》,纽约联邦储备银行工作人员报告 520。
Gilchrist, S 和 E Zakrajsek(2012),《银行贷款与信贷供给冲击》,载于 F Allen、M Aoki、N Kiyotaki、R Gordon、J E Stiglitz 和 J-P Fitoussi(编), 《全球宏观经济与金融》,Palgrave Macmillan:154–176。
Holmstrom, B 和 J Tirole(2011), 《内部与外部流动性》,麻省理工学院出版社。
Jermann, U 和 V Quadrini(2012),《金融冲击的宏观经济效应》, 《美国经济评论》 102(1):238–271。
Kiyotaki, N 和 J Moore(2012),《流动性、商业周期与货币政策》,未出版稿。
Woodford, M(1990),《公共债务作为私人流动性》, 《美国经济评论》 80(2):382–388。
脚注
1 Kiyotaki 和 Moore(2012)也分析了流动性冲击,不过他们指的是企业发行股票的能力。Del Negro 等(2011)指出,美联储在大衰退期间提供的流动性工具缓和了衰退。然而,他们对流动性的衡量涵盖联邦政府的所有负债,而我们关注的是企业短期借款。
本文由 VoxEU合作发布。文章发表并不意味着世界经济论坛认可其中的观点。
如需了解 Agenda 的最新动态, 请订阅我们的每周通讯。
作者:Philippe Bacchetta 是洛桑大学宏观经济学教授、瑞士金融学院教授及 CEPR 研究员。Kenza Benhima 是洛桑大学宏观经济学助理教授及 CEPR 研究附属人员。Céline Poilly 是洛桑大学助理教授。
图片:一美元纸币在风中飘动。金融冲击期间,流动现金可能成为助力,并影响投资的其他领域。路透社/Marcelo Del Pozo




