万物皆有其时。万物萌发、生长、凋零、消逝。这便是生命的循环,同样的过程也适用于货币,以及你获取货币的方式。
我们对货币的认知(货币如何获得及其价值)正在经历一场重大变革。
你打开钱包,看到一枚一角硬币。这枚硬币是实物,你可以拿起来握在手中,并且确信它的确值10美分。几年之内,你很可能手里握着一件形如心形或星形的小塑料物件;或者,你甚至可能根本不再带钱包,只能使用一种虚拟货币,而你并不知道它是什么样子。你必须为未来10至15年的金融革命做好准备。
货币在我们所知的形式上存在的时间相对较短:第一张纸币于17世纪在法国印制。然而,近来各种货币开始消失,过去30年间已有600多种,且这一趋势仍在持续。
那么,什么取代了它们?
多位领先专家指出,当前货币体系因通货膨胀、非法经济和伪造等问题而注定将在未来几年发生重大变革,这些仅是其中几例。在 Shambala Festival(该节于八月在英国举办)上, Jem Bendell 开设了关于如何创建个人货币的课程。
这种局面为构建经济体系提供了创新途径。当前的货币体系实际上可能阻碍人们、国家和政府以比今天更优的方式协作。未来的货币体系不依赖政治家或银行家,而是将由社区和借贷平台来管理,例如 capitalaid.com 和 lendingclub.com。
货币改变社会,社会也改变货币。过去如此,将来也会如此。货币“诞生”之时,地球人口约为200万;如今,已超过70亿。由于对货币的需求不断增加,这一体系正承受压力。当前的增长催生了巨大的融资需求,这种增长也造成了世界历史性的经济债务水平,进而加剧了不平等。
货币由银行印制,当银行发放贷款(包括向政府和国家提供的贷款)时,“经济”便由此产生。然而,“体系”中的货币根本不足以偿还当今世界的全部债务。
货币体系是我们今天所熟知的经济体系的核心。几乎所有交易都建立在货币交换之上。实际上,在许多情况下,两方之间以服务相互交易(例如兼职)是违法的。货币只有在其价值得到保障、并且我们相信它有价值、接受它作为支付手段和商品与服务报酬的前提下才具有价值。然而,如今人们对货币及其价值的信任正面临压力,对这一体系的信任正在被侵蚀。站在这一运动前沿的,是全球的年轻人以及许多无法获得融资的小型创业者。
在过去10年里,我们目睹了在当前金融体系中进行欺诈、欺骗并损失资金是多么相对容易。银行凭空印制货币并从中获利。如今,我们比以往任何时候都更接近一场金融革命,在这场革命中,货币将消失并被其他事物取代。实体纸币将被本地社会货币所取代,例如通过从事社会工作或服务而获得的积分,或基于客户忠诚度的企业自有货币等。
货币走向移动化
近年来,信用卡的使用大幅增长。VISA和MasterCard在全球信用卡市场中占据超过80%的份额,这种局面可被视为一种典型的寡头垄断(欢迎持不同意见)。然而,一种更加全面的新体系正在迅速发展:移动支付解决方案。新技术正提供新的途径,通过手机、应用程序、蓝牙解决方案等进行支付和转账。
我们尚未充分理解没有货币的社会将带来何种后果。即便在今天,安全问题在欧洲央行的建议中也仅是一个脚注。SWIFT、PayPal和Western Union等支付网络,若与一名俄罗斯人、伊朗人,或仅仅是政治上活跃的账户持有人发生政治分歧,便能在顷刻之间关闭人们的账户。你可以称之为国家安全;然而,你也可以称之为金融恐怖主义。
当未来预计发生的大规模IT系统故障真的出现时,会发生什么?未来的战争将不再由陆地上的部队进行,而是由坐在电脑屏幕前的人来进行。此前,银行并未展现出及时采取预防措施的能力,而IT公司仍缺乏证据证明其尊重隐私并有能力保护敏感数据。因此,电子货币和虚拟支付方式正带来一个全新且极具挑战性的伦理与安全问题。
年轻一代迅速适应了新的支付方式,许多人不知道手握真实纸币是什么感觉。在某种意义上,货币正变得“虚拟化”,这尤其在Z世代(15至25岁)中为一种不忠诚的滋生提供了基础。据估算,全球“移动支付”市场将在2016年超过5000亿美元。换言之,这是一个巨大的市场。该市场仍以货币为基础,只不过是通过手机消费的货币。由于人们不再把钱握在手中,忠诚度可能会下降。
以色列及其众多货币
就创新和IT而言,以色列以引领潮流的国家而闻名。在那里,创业者正致力于开发未来的货币,因为以色列是测试此类新举措的理想之地。美国公司Robocoin设立了其比特币自动取款机,使人们能够将虚拟货币兑换为现金。以色列目前是全球最活跃的比特币市场,也是数百家专注于虚拟货币相关技术开发的初创公司的所在地。
以色列的一位领先经济学家Galia Benartzi因其“心之货币”(heart money)而闻名,她认为全球经济体系极不公平且不可持续。她指出,相信货币具有价值是一种幻觉。因此,她与其他数百万人一道,正试图为此做些什么。如今在以色列,至少有87种可用的替代性“货币”,人们可以用它们购买房地产、书籍、衣物、食品等。这些货币与该国官方货币以色列新谢克尔直接竞争。
你会遇到诸如Isracoin、Heart Money和Ripplepay等名称,它们不仅标榜伦理领导力,还具备监管机制,使其有可能足以作为全球货币、信贷与借贷体系以及储蓄方式。O-share是一个很好的例子,它是一个以全新方式创造和使用货币的社交网络。这一发展源于人们对银行缺乏信任:年轻人认为自己支付的利率过高;同时,尤其是特拉维夫的房地产市场和初创企业,因年轻人缺乏融资选择而承受压力。
年轻人只是想要金融世界更加公平。我们或许会认为这一理想有些天真,但许多思想家和研究者认为,这一趋势将导致我们对货币的传统认知走向瓦解。社会资本的积累建立在服务之上(例如,你帮邻居遛狗),而如果你需要货币,则可以自行印制。然而,由于货币的“所有权”是透明的,且人们印制的货币数量也是透明的,通胀得以避免。
年轻人要求透明度
在丹麦,货币由国家银行和中央银行体系管理。中央银行决定谁可以借款以及需支付多少利息,并通过对货币数量和利率的投机与操纵来控制经济的繁荣(以及衰退)。该体系无法提供足够的透明度,以满足年轻人的需求。
这些新型社会货币社群的运作方式如下:如果参与者储蓄过多从而阻碍了货币的流通,社群会与其联系。参与者随后同意让货币保持流动,从而能够为社群工作,而不是让货币被动地留在自己口袋里。
此类货币遍布世界各地。例如,在肯尼亚,微型创业者创造了一种名为Banglapesa的新货币。这些新货币最初是在一个有共同点、彼此互信的群体中使用的一种货币,不受其所在国经济政策和治理失当的限制。此类货币对发展中国家尤其具有显著的积极影响。
这表明,传统纸币、货币和交易终将有一天消失。这只是时间问题,因为年轻一代并不支持它们。货币和实体现金将随着其现有的支持者群体一同消亡。
作者:Soulaima Gourani,公共演讲者、作家、董事会成员兼顾问,Tradeconductor.com,丹麦, 全球青年领袖
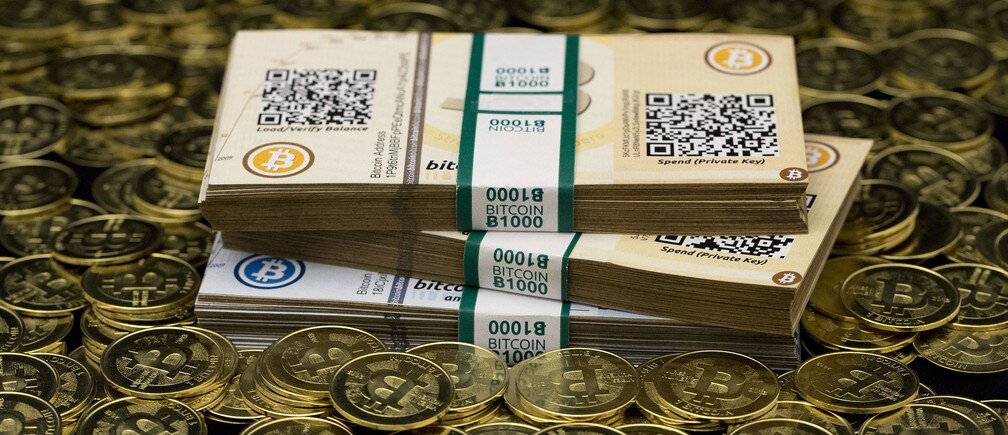
图片:比特币爱好者Mike Caldwell的部分硬币和纸质凭证(常被称为“纸钱包”)在其位于犹他州桑迪市办公室中的这张图片合成照中拍摄,拍摄日期为2014年1月31日。路透社/Jim Urquhart




