2008年9月雷曼兄弟倒闭引发、并在2010年4月之后因主权债务危机而加剧的全球危机,主要以批发融资流动性枯竭为中心;这与历史上的系统性危机形成鲜明对比,后者的挤兑主要由零售存款人发起。值得注意的是,全球市场的流动性出现了地域性碎片化,尤其是在主权债务危机期间,部分逆转了过去二十年的金融全球化趋势。应对这些紧张局势的主要措施,是中央银行采取的非常规货币政策行动。
然而,关于批发市场动荡及货币政策影响的实证证据仍然有限,主要是因为缺乏全面的微观数据集,而批发交易大多通过场外交易进行。在本文中,我们利用基于欧元区TARGET 2数据的详细贷款层面(贷款方—借款方层面)银行间借贷数据集,呈现有关金融危机和货币政策对批发融资流动性供给影响的微观证据。1
期限结构转变:先收紧定期贷款,随后收紧隔夜贷款
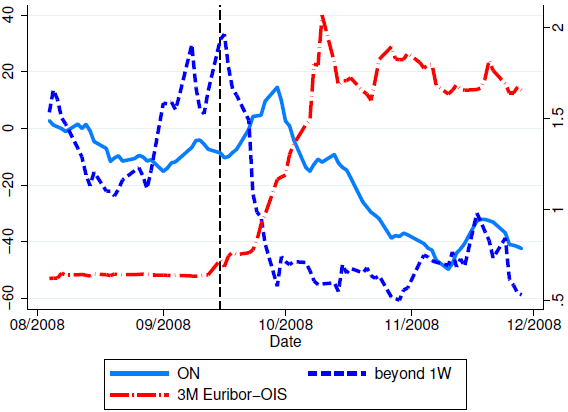
对于欧元区,我们发现,雷曼倒闭后的头两周,隔夜市场的总成交额实际上略有增加(图1a),即没有即将出现流动性枯竭的迹象(Abbassi等,2014)。然而,雷曼倒闭后,定期贷款规模立即下降,较雷曼倒闭前水平最多减少60%。雷曼倒闭约两周后,长期流动性大幅冻结后定期贷款规模不再继续下降,隔夜贷款总活动量开始减少,降幅与定期贷款成交额观察到的程度相近。随着主权债务危机加剧,贷款期限进一步从定期转向更短期限,定期信贷条件也收紧得更为明显;对于总部位于存在主权债务问题国家的借款方,这种收紧更加严重(图1b)。
图1。

危机期间跨境流动性枯竭,核心国家与外围国家银行受到的影响各不相同
图2显示,危机期间,跨境贷款限制尤其收紧,损害了欧元区银行间市场的中介作用。具体而言,我们发现,跨境贷款的可获得性下降;而在获批跨境贷款的情况下,贷款规模下降、利率上升。有趣的是,我们发现,国内贷款与跨境贷款在所有维度(即融资获取、规模和价格)上都存在明显分割;这种现象不仅出现在主权债务危机期间,也出现在2008年雷曼倒闭之后、欧元区主权债务问题尚不突出的时期。
图2。

然而,在主权债务危机期间,影响因借款方总部所在国家而显著不同。危机期间跨境隔夜融资供给限制只对来自由“三驾马车”救助的外围国家(即葡萄牙、爱尔兰和希腊,这些国家由国际货币基金组织—欧盟—欧洲央行联盟救助)的借款方构成约束;危机最严重时,融资最多减少99%(图2a)。此外,对于获批的跨境贷款,这些国家总部所在地银行为数量相对较少的获批贷款支付的利差,比核心国家银行高31个基点。对于总部位于意大利和西班牙的大型外围国家银行,危机对隔夜信贷可获得性的影响与核心国家银行没有差异,但其利差比核心国家银行支付的利差高12个基点。因此,我们的结果表明,除交易对手风险、主权违约风险或囤积流动性之外,银行间摩擦等其他因素也是金融危机期间银行间市场困境的重要驱动因素,并促成了欧元区银行间市场的分割。
价格离散、信贷约束与货币政策
银行间市场不同于其他信贷市场,它可以利用不同贷款方对相同信贷合同所报价格的离散程度,即同一借款方在同一天(或同一上午)获得的隔夜无担保贷款。我们发现,雷曼倒闭前的平均价格离散程度几乎为零,因为不同贷款方在同一天向同一借款方收取的价格相近。在雷曼危机最严重的一天,10%的银行在当天面临的平均价格离散程度为80个基点;对于一些借款方银行,价格离散程度高达100个基点。图3展示了雷曼时期(a)和主权债务危机时期(b)价格离散分布的均值及相应百分位数。两段时期的结果相似,但后者的数值幅度较小。
图3。


此外,我们的发现表明,价格离散程度与借款方特征有关。具体而言,风险较高的借款方以及来自主权债务问题严重国家的借款方,在危机期间面临较高的价格离散程度。在银行间层面,即使控制贷款规模和其他条件,在危机期间,同一借款方在同一天获得的跨境贷款利率仍然较高。此外,借款方从与其此前有密切贷款关系的贷款方获得资金时支付的利率较高,但更有可能获得融资,且贷款规模更大。这些影响在危机前时期均不存在。
为评估金融危机和主权债务危机期间(2015年量化宽松之前)主要非常规货币政策措施的有效性,我们分析了欧元区转向固定利率全额配给(FRFA)以及实施3年期长期再融资操作(LTRO)的影响。我们发现,欧元区于2008年10月宣布固定利率配给政策,以及于2011年12月宣布首次3年期长期再融资,均显著降低了价格离散程度,使其几乎回落至危机前水平(图3a和3b)。此外,这些政策的量化效果对于总部位于主权债务问题严重国家(希腊、意大利、爱尔兰、葡萄牙和西班牙)的银行显著更强。
结论
总之,我们对雷曼危机和欧洲主权债务危机期间欧元区银行间货币市场的分析显示,融资获取、规模、期限和价格(尤其是跨境贷款)均显著收紧;危机期间,同一借款方在同一上午面对的银行间价格也存在显著差异。这些结果表明,银行间摩擦严重损害了该市场的运行,尤其是跨境交易。值得注意的是,这种情况不仅出现在主权债务危机期间,也出现在雷曼倒闭之后。这或许表明,即使是货币市场的金融一体化——通常被视为欧元区一体化程度最高的金融市场——也并非十分具有韧性。最后,欧元区的非常规货币政策措施有助于缓解这些流动性中断,在陷入困境的国家效果更强。
本文由 VoxEu合作发表。发表本文并不代表世界经济论坛认可其中观点。
如需持续了解议程动态, 请订阅我们的每周简报。
作者:Puriya Abbassi是德国联邦银行金融稳定专家。Falk Bräuning是阿姆斯特丹自由大学和廷伯根研究所的博士候选人。Falko Fecht是法兰克福金融管理学院金融经济学教授兼DZ银行金融经济学讲席教授。José-Luis Peydró是巴塞罗那庞培法布拉大学(UPF)和巴塞罗那经济研究院(Barcelona GSE)的ICREA经济学教授;欧洲经济研究中心(CREI)研究教授兼研究员;以及欧洲经济政策研究中心(CEPR)研究员。
图片:2012年5月11日,一名男子在东京一家经纪公司外查看股票报价牌。路透社/ Toru Hanai




