市场不透明可能是市场冻结的重要原因。这一现象在2007—2008年全球金融危机期间以戏剧性的方式出现:银行间市场突然冻结,导致全球流动性大幅撤出。
危机后,政策制定者的许多关注集中在经常被称为“复杂”和“异类”的金融工具,以及在不透明市场和机构中进行、处于监管机构管辖范围之外的交易(即所谓的“影子银行体系”,见 Gorton 和 Metrick,2012)。从根本上说,市场参与者无法全面评估这些资产的价值,也无法评估其估值风险。
1907年恐慌与全球危机
有趣的是,事实证明,最近这次事件的大多数组成部分并非新事物。事实上,尽管制度环境大不相同,美国1907年恐慌与2007—2008年危机有许多相似之处:1907年的金融市场尚未受到联邦政府监管;美联储系统直到1913年才成立;股票交易和公司报告的法定监管则更晚才出现。1907年的世界在很大程度上以自发行动、私人倡议和自我监管为特征。
这一切不禁让人发问:早期市场面对经济或金融危机时,韧性究竟更强还是更弱?
文献将1907年恐慌描述为一场完全由谣言而非基本面驱动的金融危机(Moen 和 Tallman,1990;Frydman 等,2015),因此它非常适合用于严谨分析信息成本所发挥的作用。以往许多研究都在总体层面考察了这场恐慌,而我们利用一个涵盖1905年至1910年纽约证券交易所全部股票的新数据库,得以从更细致的“市场微观结构”视角呈现危机的演变。在这六年期间的每一个交易日,我们都手工收集了纽约证券交易所及其主要竞争对手合并交易所交易的所有股票的开盘、收盘、最高和最低成交价、做市商收盘时的买卖报价,以及总交易量。1 我们计算了若干流动性指标,随后采用 Huang 和 Stoll(1997)提出、Gehrig 和 Haas(2014)改进的方法,将买卖价差分解为主要交易成本构成部分:信息成本(或逆向选择成本)、库存持有成本和运营成本(连同市场势力)。我们的结果表明,信息不透明在将相对轻微的波动转变为全市场流动性冻结方面发挥了关键作用。
1907年恐慌的演变
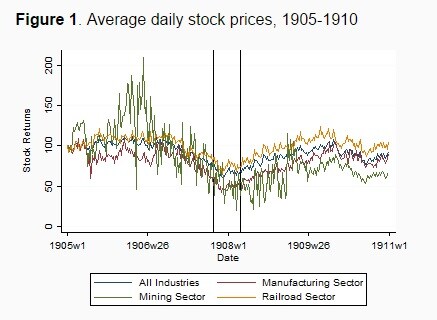
1907年恐慌始于1907年10月16日,当时奥托·海因策(Otto Heinze)的经纪公司倒闭。海因策试图垄断联合铜业公司(United Copper Company)的股票并发动经典的逼空,结果其经纪公司被迫关门。这些操纵行为导致联合铜业股价剧烈波动,但股价最终暴跌,使奥托陷入财务崩溃。联合铜业部分归奥托的兄弟、臭名昭著的铜业巨头 FA Augustus Heinze 所有,并在“场外”市场交易,而非在纽约证券交易所交易。海因策公司的倒闭引发谣言,称某些金融机构为这场失败的逼空提供了融资,因此背负着奥托·海因策无法偿还的债务。这些纽约市银行之间的大部分借贷都以证券作抵押。因此,股市已连续下跌数月(见图1),加之人们担心追加保证金通知,市场尤其容易遭遇挤兑。正如股价图所示,矿业板块股票波动尤为剧烈,也是危机爆发前价格下跌中受冲击最大的股票。
图1:1905—1910年日均股价
更详细地追踪谣言在金融体系中的传播过程颇有意义,因为这凸显了引发大问题所需的触发因素可能微不足道。在这一事件中,奥古斯都·海因策是谣言链条中的关键一环。就在几个月前,他搬到了曼哈顿,并积极涉足银行业和金融业。他成为商业银行(Mercantile Bank)行长,还在其他几家银行和信托公司担任董事。因此,随着有关其兄弟奥托经纪公司交易对手方的谣言扩散,储户开始挤兑商业国民银行(Mercantile National)以及与海因策有已知关联的信托公司——首当其冲的是资产达6900万美元的尼克博克信托公司(Knickerbocker Trust Company)(Tallman 和 Moen,1990)。尼克博克信托公司于10月22日星期二关闭后,储户迅速开始从其他信托公司提取存款。在那个投资者要前往或致电经纪人才能获知价格信息的时代——而经纪人又依赖电报传来的、打印在行情纸带上的信息流——实时获知消息的唯一方式就是亲自到场。由于披露要求和透明度都很低,交易者始终面临信息传染的威胁。
图2刊载了这场恐慌达到高峰后如今广为人知的一张照片,见 《哈珀周刊》 ,并让人得以一窥当时的“价格发现”过程。
图2:1907年10月华尔街的挤兑(《哈珀周刊》 ,1907年)

注:图片根据知识共享许可转载。
信息是流动性枯竭的驱动因素
显然,信息不对称为恐慌埋下了伏笔,而其后果可以从市场流动性指标中观察到。我们发现,危机高峰期间,每日相对报价价差扩大了六倍,并且在危机最严重时期到来之前就已显著上升——最早从1907年9月便开始上升。流动性枯竭加剧的状况一直持续到1908年3月,也就是危机结束数月之后。与此同时,交易量稳步下降,并在1908年很长一段时间内持续低迷。
图3:1905—1910年每日横截面相对有效价差中位数

此外,我们发现,较小、流动性较低的股票,以及来自市场不透明度更高板块(例如采矿业和制造业)的公司的交易成本上升幅度更大。流动性枯竭对纽约证券交易所所谓的“非上市部”也造成了不成比例的冲击。作为与主要竞争对手合并交易所竞争的策略之一,纽约证券交易所设立了这个“部门”,允许交易规模较小或风险较高的公司的股票;这些公司不符合交易所严格的上市要求,或不愿经历上市审核流程,而更愿意将会计数据保密。正如我们预期的那样,这些非上市股票通常受到较高信息成本的影响更大;在1907年最后一个季度谣言最为活跃时,这些信息成本尤其高昂。与上市股票相比,非上市股票的逆向选择风险下降也需要更长时间。这表明,投资于必须公布会计信息的上市公司,确实可以对冲逆向选择风险,尤其是在不确定性加剧之时。
将价差分解为逆向选择、库存持有和订单处理部分后可以看出,这三者在恐慌期间都显著加剧了市场流动性枯竭。不过可以说,逆向选择成本是其中最大的一部分;考虑到20世纪初信息环境更为不透明,这并不令人意外。
既然流动性已被确认为股票收益中的一种定价因素(Acharya 和 Pedersen,2005),我们便在其研究基础上进一步考察流动性成本的各组成部分本身是否也在市场中定价。事实上,我们的资产定价分析证实,买卖价差分解中的每个因素都单独定价,因此在早期市场中已各自带有相应的(非流动性)溢价。因此,流动性问题始终是证券市场的基本特征,这一点并不令人意外。
1907年恐慌的影响
1907年恐慌标志着美国不受监管的资本市场和薄弱的中央货币当局开始走向终结。尽管私人倡议——约翰·皮尔庞特·摩根组织的协调行动——最终化解了危机,但这场危机为中央银行支持者提供了推动《联邦储备法》通过所需的弹药;与此同时,《奥尔德里奇—弗里兰法》提供了紧急货币(该法将在1914年夏季发挥作用)。这一事件促成了著名的国会“货币信托”听证会,最终推动《克莱顿反托拉斯法》出台;纽约州也因此展开调查,最终导致纽约证券交易所解散其“非上市”部门。这些监管举措为更具深远影响的干预奠定了基础,例如后来成立的美国证券交易委员会。
这一久远事件阐明,不透明的市场和机构如何让谣言引发挤兑,并能在短时间内冻结流动性。我们对这场历史危机的市场微观结构分析提醒我们三个基本要点:
透明度是市场正常运转的关键;
流动性是衡量市场健康状况的指标;
一个次要市场板块出现流动性枯竭——无论它多么次要——都很容易传染到其他乃至所有市场板块。
政策应着眼于通过鼓励透明度的措施来维持市场流动性。
参考文献
Acharya, V 和 L Pedersen(2005),“流动性风险下的资产定价”, 《金融经济学杂志》 77(2):375-410。
Fohlin, C(2014),“纽约证券交易所1900—25年交易与报价新数据库及其与CRSP的链接”,约翰斯·霍普金斯大学未发表论文。
Fohlin, C、T Gehrig 和 M Haas(2015),“不透明市场中的谣言与挤兑:来自1907年恐慌的证据”,CEPR 讨论论文 10497,伦敦。
Frydman, C、E Hilt 和 L Y Zhou(2015),“早期‘影子银行’遭遇挤兑的经济影响:信托公司与1907年恐慌的影响”, 《政治经济学杂志》,即将发表。
Gehrig, T、C Fohlin(2006),“早期证券市场的交易成本:1880—1910年柏林证券交易所案例”, 《金融评论》 10:585-610。
Gehrig, T 和 M Haas(2014),“雷曼兄弟:市场知道吗?”,ECGI-DP,424/2014,布鲁塞尔。
Gorton, G 和 A Metrick(2012),“证券化银行业务与回购市场挤兑”, 《金融经济学杂志》 104(3):425-451。
Huang, R 和 H Stoll(1997),“买卖价差的构成:一种通用方法”,《金融研究评论》 10(4):995-1034。
Tallman, E W 和 J R Moen(1990),“1907年恐慌的教训”, 亚特兰大联邦储备银行经济评论。
脚注
1 关于更大型数据收集项目的更多详情,见 Fohlin(2014)。
本文与 VoxEU合作发表。本文发表并不意味着世界经济论坛认可其中的观点。
如需及时了解议程动态, 请订阅我们的每周简报。
作者:Caroline Fohlin 是约翰斯·霍普金斯大学经济系研究教授。Thomas Gehrig 是维也纳大学金融系金融学教授。Marlene Haas 是维也纳金融研究生院博士候选人。
图片:2012年5月11日,一名男子在东京一家经纪公司外查看股票行情牌。路透社/Toru Hanai。




