毫无疑问,过去四十年来,美国的收入不平等一直在加剧。20世纪70年代末,收入最高的1%家庭获得的总收入份额不到10%;截至2012年底,这一比例已超过20%(Piketty and Saez 2003)。这一增幅很大一部分源于企业高管和成功创业者的劳动收入大幅增长。但美国经济不平等加剧是否纯粹是顶层劳动报酬上升所致,还是财富不平等也有所加剧?
在回答这个问题之前(提示:答案确实是肯定的,正如下文将展示的那样),我们需要先定义财富的含义。财富是人们拥有的全部资产存量,包括住房、养老金储蓄和银行账户,减去所有债务。财富可以通过劳动和储蓄自行积累,也可以继承而来。
遗憾的是,与收入数据相比,美国的财富数据要少得多。自1913年起就有所得税数据——那是美国开始征收联邦所得税的第一年——但没有可比的财富税来提供资产分布信息。目前可用的财富不平等衡量数据,要么来自调查(美国联邦储备委员会的消费者财务调查),要么来自遗产税申报数据(Kopczuk and Saez 2004),要么来自富人名单,例如美国最富有的400人福布斯榜单。
在我们新发表的工作论文(Saez and Zucman 2014)中,我们尝试用另一种方法衡量财富。我们使用自1913年以来个人所得税申报表中报告的全面资本收入数据,例如股息、利息、租金和企业利润。随后,我们将这些收入资本化,使其与美联储资金流量账户中记录的财富金额相匹配;该账户是衡量美国各家庭总财富的国家资产负债表。由此,我们得以估算美国财富不平等的年度数据,并将时间跨度追溯至一个世纪前。
事实证明,过去100年来,财富不平等呈现出显著的U形演变。从20世纪30年代的大萧条到70年代末,财富经历了大幅民主化。此后趋势逆转:财富总额中由最富有的0.1%人群持有的份额,从20世纪70年代末的7%升至2012年的22%(见图1)。2012年,最富有的0.1%包括16万个家庭,其净资产总额超过2000万美元。
图1。咆哮的二十年代再现

注:图中展示了1913年至2012年美国最富有的0.1%家庭所持有的财富份额。财富指扣除所有债务后的总资产(包括房地产和有资金支持的养老金财富)。财富不包括未来政府转移支付的现值(例如社会保障或医疗保险福利)。
图1显示,过去四十年来,美国的财富不平等急剧扩大。如今,最富有的0.1%家庭持有的财富份额几乎已达到20世纪20年代末的水平。当时,《了不起的盖茨比》描绘了一个由镀金时代强盗巨头的继承财富支撑的时代。
近几十年来,只有极少数人群的财富份额有所增长。最富有的0.1%人群的财富份额近几十年来大幅上升,而紧随其后的0.9%(即位于最富有的1%与0.1%之间的家庭)则没有增长。“仅仅富裕”的家庭——位于最富有的10%之内、但财富还不足以跻身最富有的1%的家庭——所占总财富份额在过去四十年里实际上略有下降。换句话说,拥有2000万美元或更多财富的家庭,其财富增长速度远快于仅有几百万美元的家庭。
财富阶梯顶端的这些趋势,另一面是中产阶级和贫困群体财富的侵蚀。美国社会普遍认为,自20世纪20年代以来,美国经济的一项关键结构性变化是中产阶级财富增长,尤其是养老金的发展和住房拥有率的提高。但我们的研究结果显示,虽然最底层90%家庭的财富份额从20世纪20年代的15%逐步升至20世纪80年代中期的峰值36%,之后却大幅下降。到2012年,最底层90%的家庭合计仅拥有美国总财富的23%,与1940年大致相当(见图2)。
图2。中产阶级财富的起落
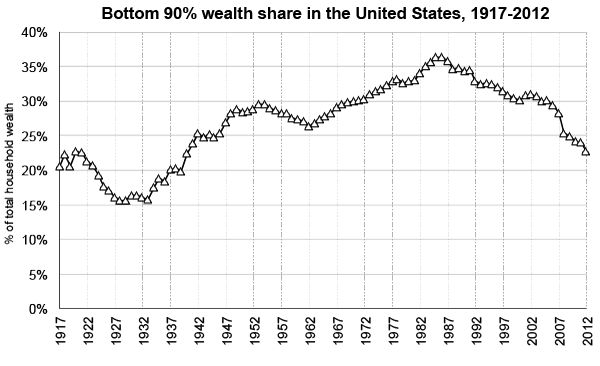
注: 图中展示了1917年至2012年美国最贫困的底层90%家庭所持有的财富份额。财富指扣除所有债务后的总资产(包括房地产和有资金支持的养老金财富)。财富不包括未来政府转移支付的现值(例如社会保障或医疗保险福利)。
大多数美国人债务不断增加,是底层90%家庭财富份额被侵蚀的主要原因。许多中产阶级家庭拥有住房和养老金,但其中太多家庭需要偿还的抵押贷款大幅增加,还要偿付远高于以往的消费信贷和学生贷款(Mian and Sufi 2014)。一段时期内,中产阶级家庭资产市场价值的上升抵消了债务的增加。20世纪90年代末的股市泡沫和21世纪初的房地产泡沫期间,底层90%家庭的平均财富大幅跃升。但在2007—2009年大衰退期间及其之后,财富随即骤然缩水(见图3)。
图3。美国新的财富鸿沟

注: 图中展示了1946年至2012年间,底层90%家庭的平均实际财富(右纵轴)和最富有的1%家庭的平均实际财富(左纵轴)。两条刻度相差100倍,以反映最富有的1%家庭的财富是底层90%家庭的100倍。财富以2010年不变价美元表示,并使用GDP平减指数进行调整。
自21世纪头十年末的房地产和金融危机以来,中产阶级和贫困群体的财富一直未能恢复。2012年,底层90%家庭的平均财富为8万美元,与1986年持平。相比之下,1980年至2012年间,最富有的1%家庭的平均财富增长了两倍多。2012年,最富有的1%家庭的财富几乎回升至2007年的峰值。大衰退在其不断上升的轨迹上看起来不过是一个小小的波动。
如何解释美国财富差距不断扩大?答案是,收入不平等加剧,再加上大多数美国人储蓄能力差距扩大,共同推动了财富不平等急剧扩大。过去三十年,底层90%家庭的实际工资涨幅(扣除通货膨胀后)十分有限,而与他们相对的最富有1%人群的实际工资则快速增长。此外,同一时期,中产阶级和较低收入阶层家庭的储蓄率大幅下降,而顶层家庭的储蓄率仍然很高。如今,最富有的1%家庭将收入的约35%用于储蓄,而底层90%家庭的储蓄率则接近于零(Saez and Zucman 2014)。
财富不平等加剧的影响及可能的补救措施
如果收入不平等持续高企,且底层90%家庭的储蓄率仍然低迷,那么财富差距将继续扩大。十年或二十年后,新政和战后几十年间实现的财富民主化成果可能会全部丧失。届时,富人将极其富有,而普通家庭几乎一无所有,债务几乎与资产一样多。巴黎经济学院教授托马斯·皮凯蒂警告说,继承财富可能成为21世纪划分富人与穷人的界线(Piketty 2014)。今年,皮凯蒂的著作《 21世纪资本论 》在美国引发强烈反响,并成为全国畅销书,因为书中指出,继承财富对美国人珍视的贤能主义和机会平等理念构成直接威胁。
我们该采取什么措施来避免这一反乌托邦式的未来?我们需要通过政策减少财富集中,防止自我积累的财富转变为继承而来的巨额财富,并鼓励中产阶级储蓄。首先,鉴于财富不平等加剧以及富人的储蓄率极高,目前针对资本收入而非工资收入给予的优惠税率很难站得住脚。其次,遗产税是防止自我积累的财富转变为继承财富的最直接工具,而在美国贤能主义理想中,继承财富是最难以辩护的不平等形式。大萧条之后,累进遗产税和所得税是减少财富集中的关键工具(Piketty and Saez 2003, Kopczuk and Saez 2004)。如今,我们再次需要这些经过验证的工具。
重建中产阶级财富需要一系列具体的政策改革。我们需要综合采取审慎的金融监管以遏制掠夺性贷款,提供激励措施帮助人们储蓄(研究表明,助推措施在401(k)养老金方面非常有效(Thaler and Sunstein 2008)),并更广泛地采取措施提高底层90%劳动者的工资,使普通家庭能够负担得起储蓄。
政策议程上还应纳入最后一项改革——收集更完善的美国财富数据。尽管我们已尽最大努力建立财富不平等数据,但仍要强调,美国在财富和储蓄数据的质量方面落后。美国财政部相对容易就能收集更多信息,特别是401(k)账户和银行账户余额,并在现有联邦所得税管理所需信息的基础上进一步补充。这些信息有助于更有效地征收现有税款,也将极大改善对收入、财富、储蓄和消费联合分布的精确估算。此类信息对于推动公众就经济不平等展开讨论十分必要。要评估并实施累进财富税或消费税等替代性税收形式,以实现广泛受益且可持续的经济增长,也需要这些信息。
本文由 VoxEU
合作发布。作者:Emmanuel Saez 是加州大学伯克利分校经济学教授及公平增长中心主任。Gabriel Zucman 是伦敦政治经济学院经济学助理教授。
图片:2012年2月23日,日出时分,一名男子站在加利福尼亚州好莱坞的好莱坞大道上,附近是第84届奥斯卡颁奖典礼举办地。REUTERS/Lucy Nicholson




