风险投资管理的资产规模近3.5万亿美元,已从一种小众融资机制发展为全球创新经济的核心支柱。
企业保持私有状态的时间越来越长,传统退出渠道放缓,使本应流向新一代初创企业的投资被锁定。
一份新报告由世界经济论坛与斯坦福大学商学院撰写,梳理了该行业面临的挑战以及应对这些挑战的具体解决方案。
不妨想想全球市值最高的10家公司。其中七家——英伟达、苹果、Alphabet、微软、亚马逊、Meta和特斯拉——都曾获得风险投资人的资金支持,这些投资人愿意押注一个尚未经证实的想法。仅在美国,上市前获得早期风险投资支持的公司目前占股票市场总市值的42%和全部研发支出的94%,均来自过去50年内成立的上市公司。
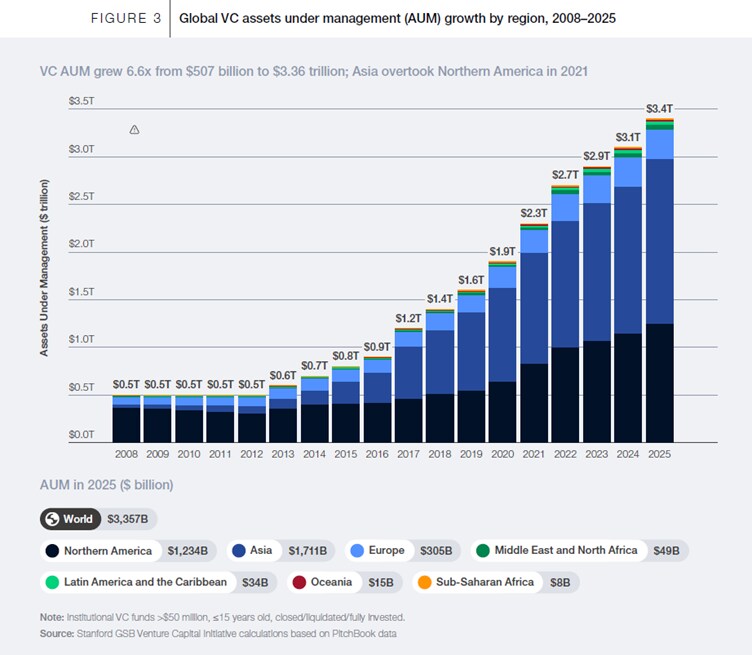
自2008年以来,全球风险投资管理资产增长了七倍以上,从5000亿美元增至近3.5万亿美元。仅2025年,全球交易规模估计达5300亿美元,涉及近21000笔投资;过去二十年间,全球已有超过25万家公司获得风险融资。
承压中的投资周期
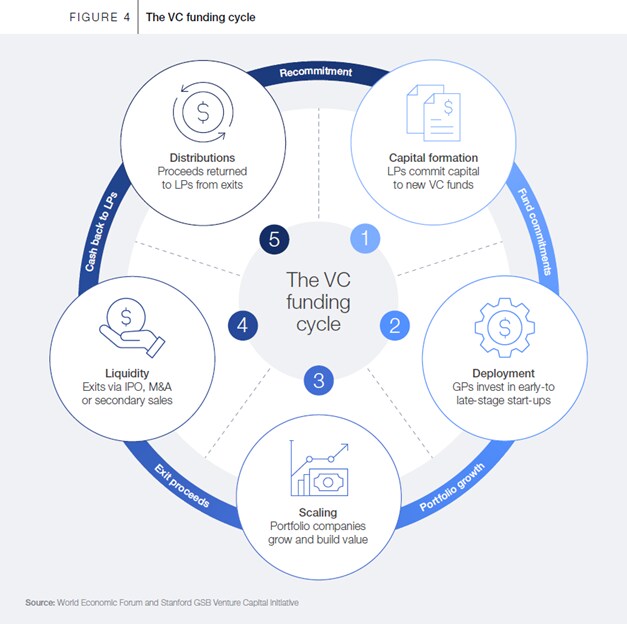
风险投资模式依赖于一个持续循环:投资者支持初创企业、帮助其成长,并最终通过公开上市或收购出售其股权。
退出所得资金归还给为原始投资提供资金的有限合伙人,这些合伙人随后将资金重新投入新基金,以支持新一代初创企业。这一循环正承受着实际压力。向有限合伙人的分配已降至历史低点,基金周期远超原定期限,而本应重新投入新一代初创企业的资本仍被锁定。
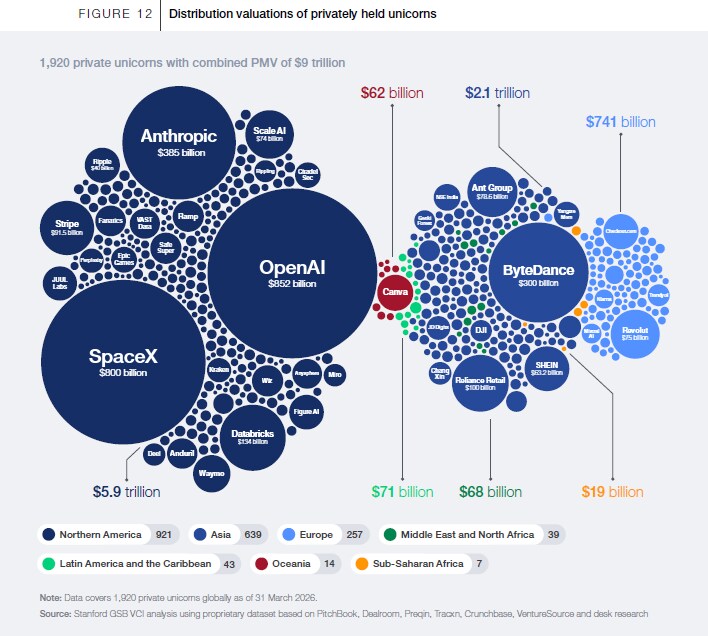
目前,全球约有1920家获风险投资支持的独角兽仍为私营企业,其集体估值超过9万亿美元。据估计,风险基金投资组合中有3.2万亿美元的未实现价值,其中包括2019年或之前成立的基金中的1.7万亿美元。即使释放其中一部分价值,也将为有限合伙人带来可观的资金回报,使其有机会投资新的基金批次,并支持新一代企业。
企业保持私有状态的时间越来越长,因为私募市场如今能够大规模支持其发展需求。OpenAI最新一轮融资募集了1100亿美元,是历史上最大规模首次公开募股的四倍。跨界基金、主权财富基金和成长型股权投资公司参与的后期融资轮,如今常常达到或超过大型首次公开募股的募资规模。
二级市场:生态系统的新支柱
当前风险投资领域最重要的结构性变化之一,是二级市场的快速增长。现有私营企业投资者无需等待首次公开募股或收购,即可通过将股份出售给其他投资者而变现。曾经的小众工具,如今已成为该资产类别的核心特征。2025年,二级交易量达到1063亿美元,约相当于美国风险投资支持企业退出价值的三分之一,相比之下十年前这一比例仅为3%。
这一增长自然集中于流动性最强的领域。目前,交易最活跃的前20家公司占二级交易量的86.4%。二级市场能否超越这些头部公司的范围,将决定其能否真正成为整个资产类别的流动性来源。新的监管框架包括英国的PISCES倡议(该倡议于2026年3月在伦敦证券交易所完成首笔交易)以及美国的《DEAL法案》,正在为更深入、更易获取的私募市场奠定法律基础。
人工智能与新资本:一次历史性交汇
人工智能的发展速度更快,吸引的资本更多,汇聚的投资者类型也比以往任何技术周期都更加复杂。2025年,人工智能占全球风险投资交易总额的一半以上,且这一集中趋势正在加剧。2026年第一季度,历史上记录的五笔最大规模风险融资中,有四笔仅由四家公司完成,合计募资1880亿美元,占该季度全球风险投资总额的65%。退出管道也体现了这种集中:仅SpaceX、OpenAI和Anthropic的潜在首次公开募股,其退出价值就可能超过自2000年以来所有美国风险投资支持企业首次公开募股的总和。
过去原本会留给公开市场的融资轮,如今正转为私下完成。风险投资、成长型股权投资、主权财富基金与企业投资之间的界限正在变化,使得比以往任何时候都更多的资本、更具耐心的资本以及更具战略动机的资本进入该生态系统。
顺应时代的议程
世界经济论坛与斯坦福大学商学院的一份新报告,《风险投资的未来:释放流动性与增长》,提出了五项优先事项,供政策制定者和机构投资者协调行动,以释放整个资产类别的流动性与增长。
完善二级市场基础设施。二级市场增长迅速,但流动性仍集中于少数知名公司。拓展科技平台、通过更好的数据共享和定价基准改进价格发现,以及推进监管现代化,可以将流动性效益扩展至更广泛的、最需要它们的企业与投资者生态系统。
调动机构资本。即使释放养老基金和保险公司等机构投资者所持长期资本中的一小部分,也将显著扩大风险投资的资金基础;而要做到这一点,就需要改革目前在多个地区限制此类配置的审慎与监管框架。欧洲养老基金目前仅将其管理资产总额的0.12%配置于风险投资和成长型股权投资;若将这一比例适度提高至1%至2%,将为创新金融带来变革性的资本流动。
减少监管摩擦。跨境复杂性是那些希望跨市场建立和扩大业务的创始人面临的最大障碍之一,多个司法管辖区目前正致力于简化并协调其监管制度。EU-Inc倡议该倡议已获得超过1.3万个签名支持,目前已成为一项正式立法提案,若获通过,将允许初创企业一次注册,即可在欧盟全部27个成员国开展业务。
加强人才生态系统。成功企业中人才的循环流动,是创新生态系统中最强大的复合驱动力之一。离开一家公司的创始人和早期员工,往往会创办或投资下一家公司,从而形成资本、专业知识与人脉网络的良性循环。具有竞争力的资本利得待遇、设计良好的股票期权税制和初创企业签证计划,是希望发展并留住人才基础的地区不可或缺的基石。
推动政府发挥战略性参与作用。证据表明,设计良好的公共资本,无论是通过基金中的基金结构还是主权投资工具部署,当其针对市场空白、强化而非扭曲高效的资源配置,并能随私营市场成熟而演进时,便能显著加速生态系统发展。最有效的计划充当催化剂,放大私人投入,并在生态系统达到自我维持的规模后逐步退出。
风险投资行业已展示了当资本、人才与雄心相结合时所能实现的成果。但未来十年,行业的定义将更多取决于其循环资本的能力,而非部署资本的能力——即释放当前投资组合中被锁定的超过3万亿美元的未实现价值,使其能够为下一波创新提供资金。率先落实这一议程的经济体,将决定下一代领先企业在何处诞生、获得融资并成长壮大。
论坛如何帮助领导者理解全球金融体系的变革
金融与货币体系中心汇聚各方领导者,共同理解全球金融体系的变革,涵盖从可持续性与韧性到创新与数字化的各个方面。
该中心通过促进合作与洞察,帮助合作伙伴使金融体系与长期经济稳定和共同繁荣保持一致。




