美元汇率接近历史高位,但由于金融碎片化和全球债务担忧,其作为世界储备货币的未来角色仍受到质疑。
美国的借贷趋势、来自传统及数字货币的挑战,以及发展中国家承担美元债务的负担,都引发了关于美元持续主导地位的疑问。
世界经济论坛2025年达沃斯年会的一个专家小组认为,美元在可预见的未来仍将保持主导地位,但逐步的多元化可能需要在未来几年加强全球协作。
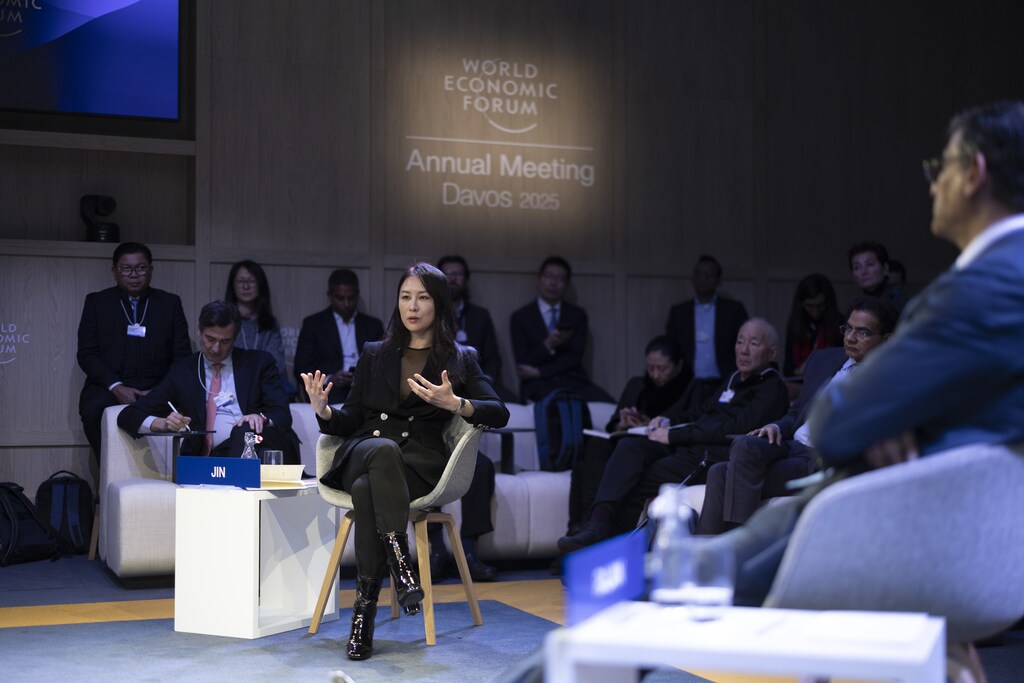
世界各国与美元之间的“爱恨交织”关系,是世界经济论坛2025年年会期间,多位顶尖经济学家在一场市政厅会议上探讨的焦点。在名为“局势概览:美元”的会议环节中,专家小组探讨了美元作为世界主要货币的地位以及其未来前景。
尽管许多经济学家预计美元在未来几年仍将是主要储备货币,但仍存在一些疑问:美国的借贷是否可持续,其他货币将如何挑战美元,以及以美元为基础的体系在应对经济、地缘政治和气候冲击时将有多大韧性。
小组成员还探讨了美元持续主导地位所带来的挑战,包括发展中国家在管理债务和获取流动性方面所承受的负担。
美元的“超额特权”
小组中的经济学家来自世界各国,他们对美国的财政走向提出了疑问。
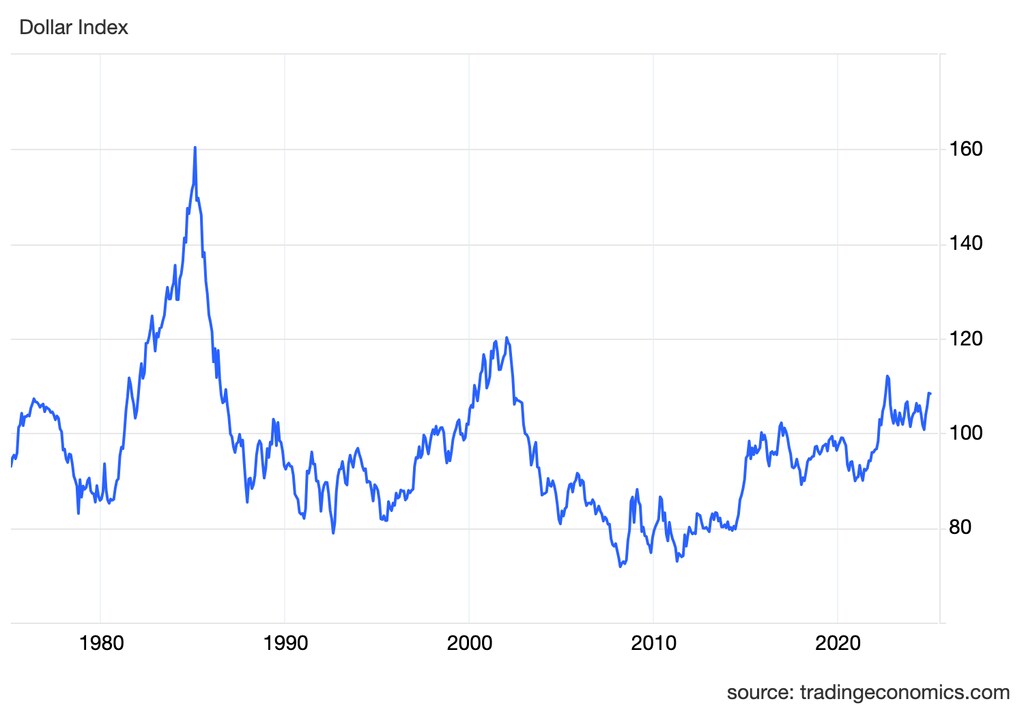
“在美国,两党似乎都认为债务是免费的午餐,”哈佛大学经济学家肯尼斯·罗格夫(Kenneth Rogoff)指出,联邦债务的利息支出现已超过美国国防预算的全部金额。与此同时,美元相对于其他货币仍处于接近历史高位的水平——这一高位自1985年和2002年以来未曾出现。罗格夫指出,在以上两个先前时期,该货币均在一到两年内大幅贬值。
美国迄今一直优先保持其作为世界主要货币的地位,并维持其“超额特权”——这是经济学家对发行全球储备货币的国家所享有的较低借贷成本与铸币税收益相结合的一种说法。
印度央行前行长、现任芝加哥大学布斯商学院金融学教授拉古拉姆·拉詹(Raghuram Rajan)指出,这一特权部分取决于全球投资者持有美国资产的意愿。他说:“如果你问:‘你会把钱存放在哪里以求安全资产?’几乎可以肯定,答案是美国。”然而,拉詹补充道:“任何不受约束的行为,最终都必须停止。”
一种新的金融基础设施?
与其说美元会被戏剧性地取代,未来的一种发展轨迹可能是各国通过建立新的金融联系和基础设施而逐步实现多元化。经济学家、香港科技大学商学及管理学院教授金克宇指出,中国已与发展中国家建立了约40条双边货币互换协议。
她解释说,这些努力是减少对美元依赖的长期战略的一部分。“中国以人民币计价的贸易份额已从十年前的20%增长至如今的56%,”金克宇表示,并强调了变化的迅速步伐。她解释说,尽管美联储与许多发达经济体保持着信贷互换协议,但现有体系往往对发展中国家服务不足。
“在这种情况下,你必须是美联储的朋友,”罗格夫说道,并指出美联储在危机时期日益成为世界的流动性提供者。“美联储相当慷慨,但并非每个人都是美联储的朋友。”
美联储日益双重的角色——既是美国中央银行,又是世界大部分地区事实上的最后贷款人——也给货币政策的制定带来了挑战。拉詹强调了新兴市场央行在应对美联储政策时所面临的紧张局面。
尽管美联储持续加息,但美国在信贷和股票市场等诸多领域的金融环境仍出人意料地宽松。这导致了一个悖论:新兴市场为维持稳定,不得不对自身国内市场进行干预。“这造成了我所说的‘本不应进行的干预’,”拉詹解释道,并提及美联储决策在全球范围内产生的连锁效应。这些紧张局势有助于解释为何一些国家日益关注的不仅是多元化,还包括替代性支付技术和金融基础设施。
尽管加密货币和透明的数字支付系统可能为某些交易和市场带来优势,但很少有经济学家认为比特币等私人货币会在短期或中期内取代美元或其他以国家为基础的货币。例如,向其他货币的多元化并非简单地从美元转向欧元或人民币。这需要加强银行与清算机构之间的联系,并进行其他制度性调整,而这些调整可能需要数年甚至数十年才能完成。
美元主导地位的逐步转变
渐进式演变可能比突然转变更为可取,因为金融体系架构的突然变化或金融体系的地缘政治碎片化会带来巨大风险。新的经济分析世界经济论坛的最新分析预测,金融体系的极端碎片化可能使全球GDP减少约5%——这一影响超过了2008年金融危机所造成的损失。
未来的挑战与其说在于预测美元的持续主导地位或其衰落,不如说在于管理向更加多极化的金融体系的过渡——这一体系既要维护全球稳定,又要更好地服务于发展中世界。美元可能仍将居于首位,但维持这一领先地位很可能会带来更多约束、促使制度关系发生转变,并要求更广泛的协作。
观看完整会议“局势概览:美元”如下:
另请观看美利坚合众国总统唐纳德·J·特朗普的特别致辞如下:




