继2012年GDP增长6.3%之后,缅甸经济持续增长,得益于旅游业、外国投资以及充足的低成本劳动力。然而,经过多年的政治孤立,缅甸的金融基础设施在范围和覆盖面上受到限制,这也在情理之中。但随着经济持续增长,将以现金为基础的经济转变为以电子支付和正规金融服务为驱动的经济,有着广阔的机遇。
有研究估计,缅甸不到五分之一的人口能够获得正规金融服务。这使消费者、企业和其他各方只能依赖风险高、成本高的现金方式管理日常财务。这也使政府难以遏制以现金进行的影子市场活动。
缅甸的独特之处在于,它不受过时基础设施的束缚,而这类基础设施传统上一直是发展包容性金融体系的障碍。其基础设施尚不发达的状况应被视为一个机遇,使缅甸能够从零开始,采用最适合本国市场的最佳实践和方法。
这为引入正规金融服务提供了契机,这些服务可提供宝贵的资本、储蓄、信贷、支付服务和风险管理工具,助力资金的流动、增值与保值。与此同时,安全、可靠、便捷的现金电子替代方式也将随之而来,例如预付卡、借记卡、信用卡以及个人对个人的资金转账。
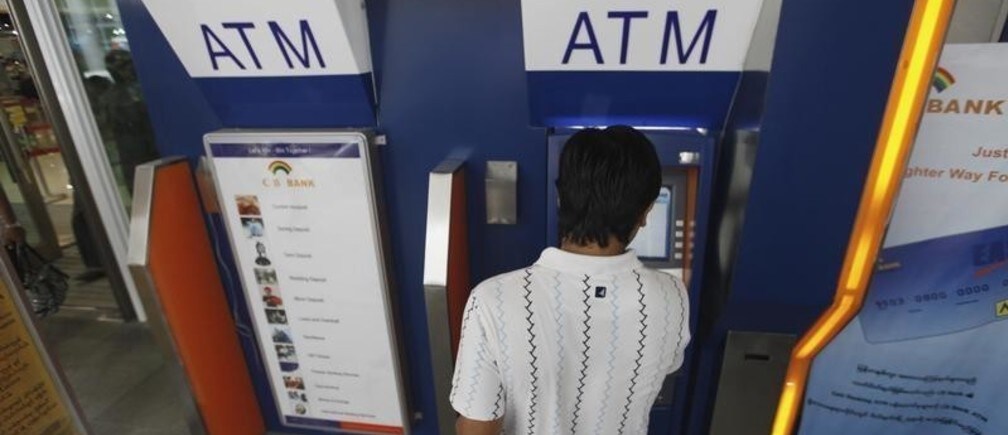
近期 研究 由穆迪分析公司开展,表明电子支付使用量的增加与经济增长之间存在明显的相关性。例如,2008年至2012年间,电子支付为泰国的GDP贡献了18亿美元,为越南的GDP贡献了1.2美元。这说明,新的有效金融基础设施可带来更广泛的潜在收益,而这一基础设施在缅甸已经开始成形。自动柜员机(ATM)现已接入全球网络,多类商户能够接受无现金支付。
然而,随着缅甸升级其金融体系,有三个关键因素需要审慎考虑:
技术 – 过去十年间,移动技术的发展使得向那些此前被排除在金融服务之外的人群提供无网点银行服务成为可能。肯尼亚的M-Pesa和孟加拉国的bKash等服务便是明证。如今,缅甸4830万公民中不到4%能够使用手机。随着移动基础设施的发展,这一状况无疑将发生改变,农村和城市地区将有更多人手握获取金融服务的工具。
可持续性 – 历史上,缺乏诱人的经济前景限制了银行向低收入人群提供服务的意愿。新的经济模式以及不同类型的公私合作伙伴关系,例如 Visa与卢旺达政府之间的合作,对于提供满足民众需求、提升竞争力并创造就业机会的正确长期解决方案而言,它们将至关重要,并可发挥催化作用。
监管 – 在监管机构对用于分配资金的新技术和新模式(如移动无网点银行)持开放态度,并鼓励网络之间实现互操作以确保其无缝运行的地方,金融基础设施最为高效、有效。
尽管审慎监管必不可少,尤其是在形成期,但已有实践表明,一种公平竞争环境的做法——允许所有类型的持牌金融服务提供商提供移动金融服务——在印度尼西亚、 孟加拉国 以及非洲部分地区行之有效。这不仅包括获准提供“电子货币”账户的移动网络运营商,也包括全面服务的商业银行、小额信贷机构及其他机构。
随着缅甸将其经济从以现金为基础转型为拥有稳健、包容金融体系的经济,无疑将面临挑战。但为此已取得巨大进展,前景十分光明。要使进步得以持续,公共和私营实体之间以及不同行业之间必须加强合作与协调。
作者:Peter Maher,Visa东南亚区集团国家经理
图片:一名男子在缅甸仰光使用自动柜员机 REUTERS/Soe Zeya Tun




